ПРИМЕР БИЗНЕС-ПЛАНА ИНВЕСТИЦИОННОГО ПРОЕКТА
Содержание
1. Резюме ..... .'.................................................................................
2. Акционерное общество «Гефест» ........................................
3. Рынок бензина в Москве.........................................................
4. Маркетинговая стратегия фирмы........................................
5. Оборудование для АЗК ..........................................................
6. Поставщики и партнеры.........................................................
6.1. Поставщики нефтепродуктов.......................................
6.2. Поставщики топливораздаточного оборудования..
6.3. Подрядчики ......................................................................
6.4. Инвесторы.........................................................................
6.5 Постоянные клиенты .........................................................................
7. Персонал фирмы ......................................................................
8. Страхование .............................................................................
9. Бюджет проекта .......................................................................
10. Финансово-экономический анализ....................................
10.1. Исходные данные для анализа .................................
10.1.1. Объемы продаж бензина на АЗК...................
10.1.2. Оборотный капитал .........................................
10.1.3. Оплата труда сотрудников АЗК...................
10.1.4. Оптовые и розничные цены на бензин .......
10.1.5. Транспортные расходы ..................................
10.1.6. Затраты на ремонт и замену оборудования ..
10.1.7. Определение ставки дисконтирования ......
10.2. Анализ работы одного АЗК.......................................
10.3. Анализ чувствительности ..........................................
10.4. Анализ работы пяти АЗК............................................
11. Расчет налогов (на примере одного АЗК) .......................
11.1. Налог на добавленную стоимость............................
11.2. Налог на ГСМ ...............................................................
11.3. Дорожный налог .........................................
11.4. Налог на социально-культурную сферу ..
11.5. Налог на прибыль ......................................
11.6. Налог на имущество ..................................
11.7. Налог на образование...............................
12. Другие вычисления (на примере одного АЗК)
12.1. Операционная прибыль ............................ ;..
12.2. Прибыль до налогообложения...............
12.3. Чистая прибыль...........................................
12.4. Чистый денежный поток...........................
12.5. Текущая стоимость денежных потоков ....
12.6. Чистая текущая стоимость ......................
12.7. Отдача на инвестиции ..............................
12.8. Период окупаемости..................................
13. Факторы риска .....................................................
13.1. Социально-политические факторы .......
13.2. Экономические факторы .........................
13.3. Технологические факторы ......................
13.4. Экологические факторы ..........................
1. РЕЗЮМЕ
Предлагаемый бизнес-план содержит обоснование и расчеты, строительства пяти автозаправочных комплексов (АЗК) по проекту АО «Гефест».
Основным видом деятельности АО «Гефест» является создание сети автозаправочных комплексов (АЗК) современного типа в г. Москве и Московском регионе. В настоящее время введены в эксплуатацию пять АЗК, расположенных в Восточном и Северо-Западном административных округах г. Москвы. АЗК представляют собой мини-сервисные центры для автомобилистов, включающие помимо автозаправочной станции автомобильные мойки, пункты мелкого ремонта автомобилей, магазины по продаже автозапчастей, автоаксессуаров, продуктов и т.
д. АО «Гефест» располагает рядом участков для строительства новых АЗК в различных районах г. Москвы.Деятельность АО «Гефест» по строительству и эксплуатации АЗК происходит в условиях динамично развивающегося рынка розничной торговли нефтепродуктами-в г. Москве. Емкость и потенциал этого рынка позволяют рассчитывать на устойчивую прибыльную эксплуатацию АЗК в течение ближайших лет. Маркетинговая стратегия АО «Гефест» состоит в следующем:
создание вертикально-интегрированной структуры по добыче, переработке и розничной продаже нефтепродуктов;
-О- комплексный подход к обслуживанию клиентов;
lt;$. размещение АЗК в районах комплексной застройки г. Москвы;
-б- ориентация на постоянных клиентов.
Капитальные затраты при строительстве сети из пяти АЗК АО «Гефест» составляют 2 575 000 долларов США. Соотношение собственного капитала АО «Гефест» и средств потенциального инвестора (кредитора) составляет 1:4 (2 060 000 и 515 000 долларов США соответственно). Срок строительства пяти АЗК составляет десять месяцев с поэтапным финансированием и поэтапным вводом в строй готовых объектов. АЗК будут оснащаться современным импортным топливораздаточным оборудованием, иметь современный дизайн и отделку. Каждый из комплексов будет застрахован на полную стоимость оборудования и сооружений в страховой компании РОСНО.
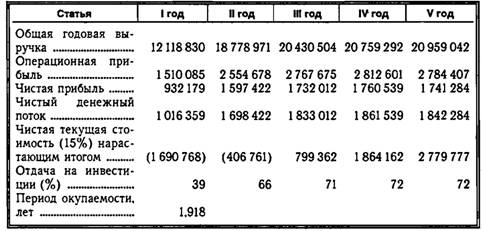
В табл. 1.1 приведены финансово-экономические показатели эксплуатации пяти АЗК АО «Гефест» (оптимистический вариант) * в течение первых пяти лет.
Таблица 1.1. Основные финансово-экономические показатели эксплуатации пяти АЗК АО «Гефест»
2. АКЦИОНЕРНОЕ ОБЩЕСТВО «ГЕФЕСТ»
Акционерное общество (.АО) «Гефест» основано в ноябре 1993 года с уставным капиталом 10 миллиардов рублей. Количество выпущенных акций — 1 миллион, каждая номиналом 10000 рублей.
С начала своей деятельности АО «Гефест» концентрировало усилия в области строительства и эксплуатации автозаправочных комплексов (АЗК).
Основное направление деятельности АО «Гефест» в настоящее время — это создание сети автозаправочных комплексов мирового уровня в г. Москве. Сейчас в Москве работают пять АЗК общества, первый из .которых пущен в эксплуатацию в декабре 1994 года, а последний открыт для клиентов в марте 1996 года. Каждый такой комплекс представляет собой минисервисный центр для автомобилистов, содержащий помимо собственно автозаправочной станции мойки для автомашин с замкнутой системой очистки воды, магазины по продаже автоаксессуаров, продуктов, шиномонтаж и другие виды сервиса. Опыт эксплуатации АЗК подтверждает правильность выбранной стратегии развития и необходимость дальнейшего участия общества в развитии рынка розничной торговли нефтепродуктами в г. Москве и Московском регионе.Программа строительства АО «Гефест» сети автозаправочных станций в г. Москве предполагает создание не менее 50-ти АЗК в Москве и Подмосковье в ближайшие годы. В настоящее время общество имеет десять отведенных земельных участков для строительства АЗК. Постоянно предпринимаются усилия по получению дополнительных землеотводов для реализации этой программы.
Другим направлением деятельности общества является распространение и создание нового автозаправочного оборудования. АО «Гефест» предлагает широкий выбор топливо-раздаточного оборудования, модульных АЗС и емкостей для хранения топлива, является официальным дилером АО «Автозаправка» (АЗТ), самого большого производителя автозаправочного оборудования в России. Производимые им ТРК имеют большой спрос из-за относительно низких цен (по сравнению с зарубежными), хотя в техническом отношении российские ТРК заметно уступают западным образцам, особенно в части электроники и дизайна.
Для сохранения конкурентоспособности отечественной топливораздаточной продукции АО «Гефест», АО «АЗТ» и зарубежная фирма XYZ Electronic создали совместное предприятие в форме АОЗТ «АВС Инк». В результате совместной деятельности созданы ТРК, отвечающие современным требованиям и суровым российским климатическим условиям. Они уже установлены на ряде АЗС в г. Москве, в том числе и на АЗК-4 АО «Гефест».
В конце 1995 г. АО «Гефест» подписало договор с французской корпорацией PARIS и стало ее официальным дистрибьютором на российском рынке автозаправочной техники и эксклюзивным дистрибьютором в Москве и Московской области.
На базе АО «Гефест» в настоящее время создается сервисный центр по техническому обслуживанию оборудования PARIS, где можно осуществить гарантийное и постгарантийное обслуживание. В сервисном центре предполагается постоянное наличие запасных частей для ТРК PARIS, специалисты центра смогут оказать помощь в пусконаладочных работах.
_ начале 90-х годов существовавшая в г. Москве система авто- D заправочных станций не обеспечивала потребность автотранспортного комплекса. Заправка автомашин стала не только экономической, но и остро социальной проблемой. В 1993 г. в Москве эксплуатировалось 215 городских АЗС.
Постановлением Правительства Москвы от 16 ноября 1993 г. № 1039 была принята программа ускоренного развития сети АЗС.
В апреле 1996 г. в Москве работали 374 автозаправочных станции, из них:
#10070; 32% (119 АЗС) эксплуатирует Московский производствен- • ный комбинат автообслуживания (городская собственность),
-ф- 19% (70 АЗС) находятся в управлении фирм-инвесторов для проведения реконструкции (городская собственность),
#10070; 49% (185 АЗС) принадлежат коммерческим организациям.
В настоящее время в Москве зарегистрировано около 2 млн.
единиц автотранспорта. При этом число единиц автотранспорта ежегодно увеличивается на 150—200 тыс. (10—15%). Объем реализации автобензина в городе составляет до 7 тыс. тонн в сутки и дизельного топлива до 2 тыс. тонн в сутки. Объем реализации автомобильного топлива растет одновременно с ростом автопарка, причем начиная с 1994 г. отмечается устойчивый рост потребления высокооктанового бензина марок Аи-92 и Аи-95. В 1996 г. объем реализации автобензина Аи-92 несколько превысил уровень потребления бензина А-76.
Расширение сети АЗС в Москве осуществляется в два этапа:
Первый этап — для решения задачи обеспечения заправки автомобилей и ликвидации очередей — строительство быстромонти- руемых автозаправочных станций контейнерного типа на временных землеотводах,
Второй этап — ввод в эксплуатацию современных автозаправочных комплексов с набором дополнительных сервисных услуг, улучшение качества обслуживания автовладельцев.
В 1993—1995 г. в Москве построено 163 АЗС, в том числе 12 автозаправочных комплексов. Практически снята проблема дефицита автомобильного топлива, очередей и спекуляции. Тем самым реализован первый этап программы Правительства Москвы по реконструкции сети АЗС в Москве.
Участие в городской программе по развитию сети АЗС происходит на конкурсной основе. На конкурс было подано более 200 заявок от отечественных и иностранных фирм. В реализации программы участвуют 140 фирм-инвесторов (в том числе и АО «Гефест»), на средства которых и осуществляется строительство станций.
Одновременно ведется работа по реконструкции действующих муниципальных станций, производится полная замена технологи-
чесного оборудования, вводятся дополнительные услуги для автомобилистов (мойка, пост технического обслуживания, магазины, кафе и др.). В 1994—1995 гг. проведена реконструкция 51 АЗС. В 1996 г. запланировано провести реконструкцию и модернизацию еще 130 действующих городских муниципальных АЗС.
В 1996 г. планируется ввести в эксплуатацию 131 автозаправочный комплекс с сопутствующими услугами.
4. МАРКЕТИНГОВАЯ СТРАТЕГИЯ ФИРМЫ
и ля того чтобы успешно конкурировать на динамично развива- рЛющемся рынке нефтепродуктов в г. Москве, АО «Гефест» разработало и реализует на практике стратегию, основными компонентами которой являются:
1. Создание вертикально-интегрированной структуры по добыче, переработке и последующей розничной продаже нефтепродуктов. Тесное и постоянное сотрудничество с фирмами, входящими в производственную вертикаль по добыче и переработке нефтепродуктов, а в последующем и возможное объединение в, рамках финансово-промышленной группы дает АО «Гефест» возможность обеспечить стабильное снабжение АЗК высококачественным горючим, получать ГСМ по оптимальном рыночным ценам за счет исключения посредников и таким образом сохранять конкурентоспособные цены на бензин на своих комплексах.
2. Комплексный подход к обслуживанию клиентов. На АЗК АО «Гефест» автомобилисты могут не только приобрести бензин, но и воспользоваться услугами автомойки и шиномонтажа, купить запасные части, автоаксессуары, продукты и напитки в магазинах, произвести мелкий ремонт и диагностику автомобиля. Тем самым получает воплощение концепция общества по созданию мини-сервисных центров для владельцев автомобилей на базе АЗК. Постоянно ведется совершенствование методов обслуживания клиентов. Практически на всех АЗК заправиться можно, не выходя из салона автомобиля. Кроме того, на АЗК введена заправка по пластиковым картам и талонам на бензин. В частности, для удобства обслуживания клиентов общество с августа 1995 года ввело систему талонов для приобретения бензина на своих АЗК. Особенностью использования талонов является то, что они являются бессрочными, при увеличении же цены на бензин его стоимость по талонам не изменяется. Кроме того, общество дает скидки при продаже талонов своим акционерам в размере от 1% до 5% в зависимости от количества имеющихся у них акций.
3. Размещение АЗК в районах г. Москвы с недостаточно развитой инфраструктурой автозаправочного сервиса. Большинство существующих в г. Москве АЗС в настоящее время сосре- доточено в центральной части города, в то же время большие, так называемые «спальные», районы на окраинах столицы, где проживает значительная часть горожан, испытывают дефицит АЗС. Кроме того, в районах массовой застройки сосредоточены и крупные гаражные комплексы. В последние годы этот дефицит восполнялся с помощью передвижных контейнерных АЗС, то есть бензовозов. Однако сейчас Аравительство г. Москвы запретило эксплуатацию бензовозов в городе из-за их повышенной пожароопасности.
4. Ориентация на постоянного клиента. В условиях ужесточающейся конкуренции на рынке нефтепродуктов в г. Москве АО «Гефест» ориентируется на обслуживание не только частных автовладельцев, но и крупных фирм и автохозяйств, обладающих большим автопарком. Для этого на АЗК общества активно внедряются безналичные формы расчета с помощью пластиковых карт и талонов на бензин, так как именно такие формы обслуживания наиболее удобны для юридических лиц. Создание разветвленной сети крупных постоянных клиентов способствует увеличению объемов и стабилизации розничных продаж нефтепродуктов, образованию постоянного рынка сбыта.
5. ОБОРУДОВАНИЕ ДЛЯ АЗК
На автозаправочных комплексах общества используется оборудование ведущих отечественных и зарубежных фирм-произ- водителей, приведенное в табл. 5.1.
Таблица 5.1. Оборудование, использующееся на АЗК «Гефест»
| Наименование | Страна- произво дитель | Фирма | Примечание |
| 1. Емкости хранения топлива | Россия | г. Обнинск, завод Министерства атомной промышленности России | Наземный вариант ем-1 костей хранения дора-1 батывается в г. Серпу-1 хове 1 |
| 2. Топливо-раздаточные колонки (ТРК) | Россия | АО АЗТ Серпухов | |
| 3. ТРК | Россия- Турция | АО «Гефест*, АО АЗТ Серпухов, XYZ Electronic | Гидравлика, сборка I (Россия), электроника (Турция) |
| 4. ТРК | Франция | PARIS | |
| 5. Фильтры и насосы очистных сооружений | Россия | Разработка НИИ «Мос- водоканалпроект* | |
| 6. Оборудование шиномонтажа | Германия | Muller | |
| 7. Оборудование мойки | Германия | Kuhner | Представитель в г. Москве АО «Клин-Лайф* 1 |
4. ПОСТАВЩИКИ И ПАРТНЕРЫ
4.1. Поставщики нефтепродуктов
АО «Гефест» ориентируется на установление постоянных деловых отношений с фирмами, непосредственно связанными с добычей и поставками нефтепродуктов. В частности, значительную часть бензина для своих АЗК АО «Гефест» получает от фирмы «Планета-Земля», являющейся крупным переработчиком и оптовым поставщиком нефтепродуктов как для российского рынка, так и зарубежного. Заключены также договора о совместном строительстве АЗК и снабжении их топливом с государственной нефтедобывающей компанией «Нефть». Непосредственно на АЗК нефтепродукты доставляются с подмосковных нефтебаз бензовозами, арендуемыми у АО «Автокомбинат № N*.
4.2. Поставщики топливораздаточного оборудования
Первые АЗК АО «Гефест» оснащались топливораздаточными колонками АО «Автозаправка» (г. Серпухов). Хотя это оборудование относительно дешево и адаптировано к условиям России, в техническом отношении, и в особенности с точки зрения надежности эксплуатации, оно не соответствует возросшим требованиям московского рынка АЗС. Поэтому сейчас АО «Гефест» оснащает строящиеся АЗК российско-турецкими ТРК, поставляемыми АОЗТ «АВС Инк», а также ТРК французской фирмы PARIS, которая является одним из мировых лидеров в производстве ТРК. Указанные виды ТРК соответствуют самым высоким международным требованиям, имеют электронное управление, что повышает надежность работы комплекса и улучшает качество обслуживания клиентов.
4.3. Подрядчики
Строительство АЗК АО «Гефест» осуществляется специализированными строительными организациями, имеющими необходимые лицензии и разрешения для строительства объектов подобного типа. В настоящее время генеральными подрядчиками АО «Гефест» по различным объектам являются ООО «Авто-Мото», АОЗТ «Стройуслуги», АОЗТ «Талант-РС».
4.4. Инвесторы
АО «Гефест» помимо собственных средств привлекает средства сторонних организаций для развития проекта по созданию сети АЗК в г. Москве и Московском регионе. В частности, получила развитие форма строительства АЗК с партнерами на основе договоров о совместной деятельности. В этом случае инвестор финансирует строительство (частично или целиком), получает долю собственности в построенном АЗК и, соответственно, долю прибыли от ее эксплуатации. АО «Гефест» во всех случаях предоставляет под строительство АЗК участки и ведет эксплуатацию объектов. В настоящее время работают комплексы, построенные при участии АОЗТ МНТЦ «Ворота», АО «Планета-Земля», ведется строительство АЗК совместно с ООО «Гекуба» и торговым домом «Машина».
4.5. Постоянные клиенты
Высокое качество нефтепродуктов и обслуживания на АЗК АО «Гефест» способствует появлению постоянных клиентов, в том числе и среди крупных фирм. Для целого ряда из них АЗК АО «Гефест» стали основным местом заправки автотранспорта. Среди крупных клиентов можно отметить АОЗТ «Лунаваз», ЗАО «Раз- два-три», МИБ «Елена» и ряд других.
5. ПЕРСОНАЛ ФИРМЫ
В настоящее время на пяти автозаправочных комплексах и в аппарате управления общества работает более 180 человек. Автозаправочные комплексы обслуживают 69 сотрудников, из которых 26 человек с высшим образованием, один имеет ученую степень кандидата технических наук, а остальные имеют среднее, среднее техническое или среднее специальное образование. Средний возраст сотрудников автозаправочного комплекса составляет 35 лет.
В аппарате управления общества работают 48 человек, из которых 25 человек с высшим образованием, два кандидата технических наук, остальные имеют среднее, среднее техническое или среднее специальное образование.
Общество привлекает дополнительный персонал для службы охраны, технической поддержки и др.
Структура общества построена таким образом, чтобы обеспечить его стабильное функционирование и оперативное управление. Можно выделить основные подразделения общества:
-#1141;gt; эксплуатации;
-#1141;gt; строительства;
#10070; поставок ГСМ;
#10070; инвестиционной и фондовой деятельности;
•О маркетинга;
#10070; отдел кадров и бухгалтерия.
Пуск в эксплуатацию новых автозаправочных комплексов увеличивает количество сотрудников общества и тем самым создает новые рабочие места на рынке труда в г. Москве.
6. СТРАХОВАНИЕ
Все автозаправочные станции АО «Гефест» застрахованы в страховой компании СНОСНО. Годовой размер страховых отчислений составляет 1,5% от стоимости оборудования автозаправочной станции. Стоимость оборудования АЗС составляет в среднем 60% от первоначальных затрат.
7. БЮДЖЕТ ПРОЕКТА
Бюджет (капитальные вложения) на строительство сети из пяти АЗК по проекту АО «Гефест» составляет 2 575 000 долларов США; на строительство одного АЗК требуется 515 000 долларов США {табл. 9.1). При этом доля инвестора (кредитора) составляет 2 060 000 долларов США, а доля АО «Гефест» — 515 000 долларов США. Соотношение собственного и привлеченного капитала составляет 1:4.
Таблица 9.1. Начальные затраты (проектирование и строительство одного АЗК)
| Стоимость, долларов США | ||||||
| Наименование работ | Затраты | Доля АО «Гефест»» (20%) | Доля инвестора (80%) | |||
| 1 | 2 | 3 | 4 | |||
| 1. Предпроектная подготовка: геоподоснова, ТУ на подключение, согласования, строительный паспорт | 10 000 | 2000 | 80000 | |||
| 2. Проектирование и открытие строительного ордера | 25000 | 5000 | 20000 | |||
| 3. Строительство: а) общестроительные работы (навес, внутриплощадочные разводки, бетонирование, асфальтирование, установка емкостей хранения топлива и ТРК, благоустройство | 150 000 | 30000 | 120 000 | |||
| б) строительство сооружений, операторская, магазины | 10000 | 20000 | 80000 | |||
| в) дизайнерское оформление (ценовое табло, световые вставки, наклейки) | 20000 | 4 000 | 16000 | |||
| г) декорация навеса и освещение | 30000 | 6000 | 24 000 | |||
| д) оборудование (емкости, ТРК, очистные сооружения и др.) | 80000 | 16000 | 64 000 | |||
| 1 1 | 2 | * | ||||
| е) коммуникации (телефон, ливневая канализация. энергетика) | 70 000 | 14000 | 56000 | |||
| ж) охранно-пожарная сигнализация (огнетушители, баки для песка), система пожаротушения (мусорные баки и пр.) | 10000 | 2000 | 8000 | |||
| 4. Внутреннее оборудование помещений (столы, стулья, полки, вентиляторы, кондиционеры и др.) | 10000 | 2000 | 8000 | |||
| 5. Пусконаладка оборудования | 10000 | 2000 | colspan=2 bgcolor=white>8000||||
| ИТОГО: | 515 000 | 103 000 | 412000 | |||
Период проектирования, строительства и пусконаладочных работ одного АЗК АО «Гефест» составляет 6 месяцев. Поскольку предполагается, что начало строительства каждого АЗК и, соответственно, ввод в эксплуатацию будут происходить со сдвигом в один месяц, то общий период капитальных вложений составит 10 месяцев. Графики строительства и финансирования проекта для потенциального инвестора приведены в табл. 9.2 и 9.3.
Таблица 9.2. График финансирования строительства пяти АЗК (общие затраты)
| І День платежа | Платежи, долларов США | Итого, долларов США | ||||
| 1 АЗС | 11 АЗС | III АЗС | IV АЗС | V АЗС | ||
| і | 10000 | 10000 | ||||
| 30 | 13 000 | 10000 | 23000 | |||
| 50 | 160000 | 160000 | ||||
| 60 | 152000 | 13000 | 10000 | 175000 | ||
| 80 | 160000 | 160000 | ||||
| 90 | 40000 | 152 000 | 13000 | 10000 | 215000 | |
| 110 | 160000 | 160000 | ||||
| 120 | 40000 | 40000 | 152000 | 13000 | 10000 | 255000 |
| 140 | 30000 | 160000 | 190000 | |||
| 150 | 30000 | 40000 | 40000 | 152 000 | 13000 | 275000 |
| 170 | 25000 | 30000 | а | 160000 | 215000 | |
| 180 | 15 000 | 30000 | 40000 | 40000 | 152000 | 277000 |
| 200 | 25000 | 30000 | 55000 | |||
| 210 | 15000 | 30000 | 40000 | 40000 | 125000 | |
| 230 | 25000 | 30000 | 55000 | |||
| 240 | 15000 | 30000 | 40000 | 85000 | ||
| 260 | 25000 | 30000 | 55000 | |||
| 270 | 15000 | 30000 | 45000 | |||
| 290 | 25000 | 25000 | ||||
| 300 | 15000 | 15000 | ||||
| ИТОГО | 515 000 | 515 000 | 515 000 | 515 000 | 515 000 | 2575 000 |
Таблица 9.3. График финансирования строительства пяти АЗК (платежи инвестора)
| День платежа | Платежи, долларов США | Итого, долларов США | ||||
| 1 АЗС | II АЗС | III АЗС | IV АЗС | 1 V АЗС | ||
| і | 8000 | 8000 | ||||
| 30 | 10400 | 8000 | 18400 | |||
| 50 | 128000 | 128000 | ||||
| 60 | 121600 | 10 400 | 8000 | 140000 | ||
| 80 | 128000 | 128000 | ||||
| 90 | 32000 | 121600 | 10400 | 8000 | 172000 | |
| 110 | 12800 | 128000 | ||||
| 120 | 32000 | 32 000 | 121 600 | 10400 | 8000 | 204 000 |
| 140 | 24 000 | 128000 | 152 000 | |||
| 150 | 24 000 | 32 000 | 32000 | 121 600 | 10400 | 220000 |
| 170 | 20000 | 24 000 | 128000 | 172 000 | ||
| 180 | bgcolor=white>12 00024 000 | 32 000 | 32000 | 121600 | 221 600 | |
| 200 | 20000 | 24 000 | 44 000 | |||
| 210 | 12 000 | 24 000 | 32 000 | 32 000 | 100000 | |
| 230 | 20000 | 24 000 | 44 000 | |||
| 240 | 12 000 | 24 000 | 32 000 | 68000 | ||
| 260 | 20000 | 24 000 | 44 000 | |||
| 270 | 12 000 | 24 000 | 36000 | |||
| 290 | 20000 | 20000 | ||||
| 300 | 12 000 | 12000 | ||||
| ИТОГО | 412 000 | 412 000 | 412 000 | 412 000 | 412 000 2060 000 | |
8. ФИНАНСОВО-ЭКОНОМИЧЕСКИЙ АНАЛИЗ
8.1. Исходные данные для анализа
Для обоснования исходных данных по финансово-экономическому анализу предлагаемого проекта строительства АЗК использовался опыт эксплуатации первых АЗК компании в 1995 году. Хотя рынок нефтепродуктов в г. Москве очень динамичен и фирме приходится работать в постоянно меняющихся условиях, накопленный опыт позволяет прогнозировать работу АЗК на ближайшие годы.
8.1.1. Объемы продажи бензина на АЗК
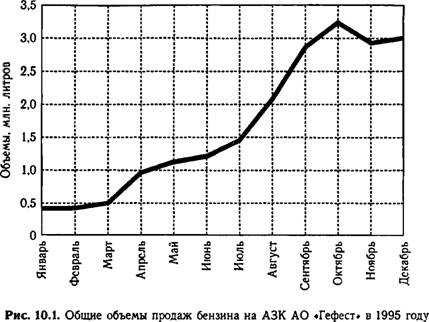
В табл. 10.1 приведены объемы продаж бензина на АЗК АО «Гефест» в течение 1995 года. Работу каждого АЗК в течение первого года можна условно разбить на два периода: период приработки и период расчетного уровня продаж топлива. Опыт эксплуатации показывает, что практически для всех АЗК АО «Гефест» период приработки составляет не менее 4-х месяцев. Поскольку в период приработки происходит отладка работы всего АЗК, включающая устранение неисправностей установленного оборудования, решение комплекса вопросов по доставке и продаже бензина, формирование постоянной клиентуры, то в этот период объем реализации топлива на АЗК может отличаться от реализации топлива на АЗК в нормальном режиме эксплуатации. Поэтому для первого года правильнее рассчитывать статистические показатели работы АЗК (среднее значение объема продаж в литрах и стандартное отклонение) за весь год и после окончания периода приработки до конца года. Из табл. 10.1 понятно, что рассматриваемые статистические показатели отличаются друг от друга.
Из табл. 10.1 видно, что после периода приработки происходит существенный рост объема продаж, который сохраняется и на второй год работы АЗК. В последующие годы работы АЗК может происходить незначительное увеличение роста объемов продаж (до 10%).
Таблица 10.1. Объемы продаж бензина (литры) на АЗК АО «Гефест* в 1995 году (период приработки принят за 4 месяца)
| 1 1 АЗС | 2 АЗС 1 | 3 АЗС 1 | 4 АЗС | Общее | |
| Январь | 376511 | 376511 | |||
| Февраль | 392019 | 392019 | |||
| Март | 502428 | 502428 | |||
| Апрель | 477464 | 192439 | 245227 | 915130 | |
| Май | 444605 | 327865 | 323023 | 1095493 | |
| Июнь | 416330 | 382332 | 400485 | 1199147 | |
| Июль | 444202 | 440700 | 394696 | 147780 | 1427378 |
| Август | 697505 | 544640 | 502017 | 397959 | 2142121 |
| Сентябрь | 761886 | 747602 | 686148 | 588296 | 2783932 |
| Октябрь | 910061 | 902146 | 764800 | 731726 | 3308733 |
| Ноябрь | 724938 | 829218 | 660918 | 692150 | 2907224 |
| Декабрь | 763058 | 839723 | 652496 | 740896 | 2996173 |
| Среднее значение за год | 575917 | ' 578518 | 514423 | 549801 | 1670524 |
| Стандартное отклонение за год | 174877 | 243793 | 172972 | 214490 | 1052326 |
| Среднее значение после приработки | 626672 | 772666 | 653276 | ||
| Стандартное отклонение после приработки | 171535 | 124164 | 85389 | ||
На рис. 10.1 приведены графики объемов продаж бензина в АО «Гефест» в 1995 году. Из рис. 10.1 видно, что после периода приработки объем продаж выходит на некоторый уровень продаж с сезонными колебаниями (необходимо отметить, что период приработки некоторых АЗК может быть больше 4-х месяцев).
8.1.2. Оборотный капитал
Поскольку при реализации бензина АО «Гефест» использует товарный кредит, а магазины общества являются арендуемыми, то в финансово-экономическом анализе не учитывается оборотный капитал. Оборотный капитал требуется только для работы автомобильных моек в сумме 100 долларов, что является незначительной величиной и в расчетах не рассматривается.
Учитывая имеющиеся экспериментальные статистические данные, можно принять для финансового анализа объемы продаж в течение первых пяти лет работы комплекса, приведенные в табл. 10.2 и 10.3, определяющие соответственно оптимистический и пессимистический варианты расчета.
АО «Гефест» реализует на своих АЗК три типа бензина: Аи- 95, Аи-92 и А-76. Опыт свидетельствует, что реализация топлива на всех АЗК АО «Гефест» независимо от общего объема осуществляется в следующей пропорции: Аи-95 — 15%, Аи-92 — 65%, А-76 — 20%.
| Год | Объемы реализации в месяц, литры | Объемы реализации в год, литры | Рост.% І |
| 1 | 600000 | 7 200000 | — |
| 2 | 810000 | 9 720 000 | 35 |
| 3 | 850000 | 10 200000 | 5 |
| 4 | 858 333 | 10 300000 | 1 |
| 5 | 866667 | 10400000 | 1 1 |
Таблица 10.3. Объемы продаж бензина (пессимистический вариант)
| Год | Объемы реализации в месяц, литры | Объемы реализации в год, литры | Рост(% |
| 1 | 600000 | 7 200000 | — |
| 2 | 660000 | 7 920000 | 10 |
| 3 | 680000 | 8160 000 | 3 |
| 4 | 700000 | 8 400 000 | 3 |
| 5 | 721000 | 8 652 000 | 3 |
8.1.3. Оплата труда сотрудников АЗК
С IV квартала 1995 года на всех АЗК АО «Гефест» введена сдельная система оплаты труда. При этом фонд оплаты труда сотрудников АЗК, включая и отчисления в социальные фонды, формируется из расчета примерно 0,6 цента за 1 литр реализованного бензина. Предполагается, что такая система будет распространена и на все вновь вводимые АЗК и будет действовать в течение ближайших лет. Предусматривается также, что норматив на фонд зарплаты может несколько возрасти в течение ближайших лет. Поэтому в финансово-экономический анализ заложена переменная величина фонда оплаты труда сотрудников АЗК, которая находится в прямой зависимости от общего объема реализации бензина в соответствии с нормативами, приведенными в табл.
10.4.
Таблица 10.4. Нормативы для расчета фонда зарплаты труда на АЗК
| Год | Норматив для фонда зарплаты на АЗК, долларов |
| 1 | 0,006 |
| 2 | 0,006 |
| 3 | 0,007 |
| 4 | 0,007 |
| 5 | 0,008 |
В табл. 10.5 приведены розничные цены на бензин Аи-92 на АЗК-1 АО «Гефест». Из табл. 10.5 видно, что стоимость одного литра бензина увеличивалась в 1995 г. как в рублевом, так и в долларовом эквиваленте. За прошедший год цена бензина Аи- 92 на АЗК-1 выросла на 77%. В марте 1996 года розничная цена бензина Аи-92 составляла 0,41 доллара. Принимая во внимание, что в России цены на топливно-энергетические ресурсы быстро приближаются к мировым, можно с большой долей вероятности предположить, что и розничная цена бензина в России (особенно в Москве) в течение пяти ближайших лет может повышаться. Учитывая вышеупомянутое, есть основания прогнозировать как минимум сегодняшние цены на бензин на ближайшие пять лет в долларовом исчислении, что и заложено в финансово-экономический анализ.
Оптовые цены на бензин растут примерно теми же темпами, что и розничные {табл. 10.7 и рис. 10.2). Поскольку для финансо
таблица 10.5. Розничные цены на бензин Аи-92 на АЗК-1 АО «Гефест» в 1995 году
| 1 Цена, руб. | Цена, дол. 1 | 1 Цена, руб. | Цена, дол. | ||
| Январь | 850 | 0.22 | Июль | 1898 | 0,41 |
| Февраль | 1160 | 0,27 | Август | 1748 | 0.39 |
| Март | 1198 | 0.25 | Сентябрь | 1748 | 0.39 |
| Апрель | 1548 | 0.30 | Октябрь | 1748 | 0.39 |
| Май | 1698 | 0.32 | Ноябрь | 1748 | 0.39 |
| Июнь | 1798 | 0,38 | Декабрь | 1748 | 0,39 |
Таблица 10.6. Розничные и оптовые цены на бензин на АЗК-1 АО «Гефест»
в 1995 году
| В | Розничные цены, руб. | Оптовые цены, руб. | Розничные цены, руб. | Оптовые цены, руб. | |
| И Март | 1198 | 897 | Август | 1748 | 1337 |
| П Апрель | 1548 | 1240 | Сентябрь | 1748 | 1337 |
| Ц Май | 1698 | 1224 | Октябрь | 1748 | 1390 |
| Ц Июнь | 1798 | 1337 | Ноябрь | 1748 | 1390 |
| И Июль | 1898 | 1337 | Декабрь | 1748 | 1390 |
Таблица 10.7. Оптовые и розничные цены на бензин, принятые в финансово- экономическом анализе
| Тип | Оптовая цена, дол. | 1 Розничная цена, дол. |
| Аи-95 | 0,33 | 0.46 |
| Аи-92 | 0,29 | 0.41 |
| А-76 | 0,23 | 0.32 |
во-экономического анализа розничные цены в долларовом исчислении берутся неизменными на нынешнем уровне, то и оптовые цены также принимаются неизменными на уровне II квартала 1996 года.
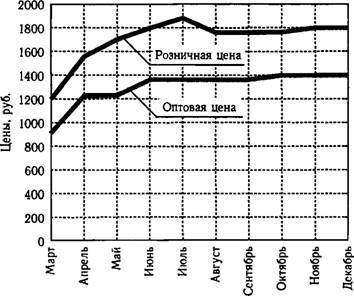
Рис. 10.2. Изменение оптовых и розничных цен на бензин Аи-92 на АЗК-1
в 1995 г.
10.1.5. Транспортные расходы
Акционерное общество «Гефест» пользуется услугами сторонней организации для доставки бензина с оптовых баз на АЗК. Благодаря увеличению количества эксплуатируемых АЗК и оптимизации транспортных потоков стоимость доставки одного литра бензина оставалась неизменной в течение последних месяцев, что иллюстрирует табл. 10.8. С вводом в эксплуатацию новых АЗК транспортные расходы могут даже снижаться. Поэтому в финансово-экономическом анализе закладывается неизменная стоимость доставки одного литра бензина, равная 0,6 цента за 1 литр.
Таблица 10.8. Стоимость доставки одного литра бензина на АЗК АО «Гефест*
| Стоимость, руб. | Стоимость, доп. | Стоимость, руб. | Стоимость, дол. | ||
| Июнь | 41,90 | 0,0087 | Сентябрь | 23,10 | 0,0051 |
| Июль | 39,40 | 0,0087 | Октябрь | 24,00 | 0,0053 |
| Август | 31.20 | 0.0070 | Ноябрь | 26.65 | 0,0057 |
10.1.6. Затраты на ремонт и замену оборудования
В настоящее время затраты на ремонт и замену вышедшего из строя оборудования на одном АЗК составляют 12000 долларов в год. По мере износа оборудования указанные расходы будут повышаться. В приведенном финансово-экономическом исследовании заложен ежегодный рост этой статьи расходов на 5%.
10.1.7. Определение ставки дисконтирования
Ставка дисконтирования определяет ту финансовую отдачу, которую компания ожидает от сделанных инвестиций, поэтому обосновать ставку дисконтирования чрезвычайно важно. Ставка дисконтирования R для промышленно развитых стран находится по следующей формуле:
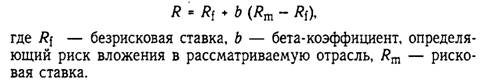
Безрисковая ставка /?{ представляет собой минимально приемлемый доход от инвестиций в отсутствии практически всех рисков. Например, доход, проистекающий из краткосрочных правительственных займов США (Short-term US Government Bonds), обычно служит прекрасным приближением для свободной от риска ставки. Для краткосрочных правительственных займов США можно положить Ъ = 8%.
Рисковая ставка определяет тот риск, который испытывает инвестор от вложения своих денежных средств. Существуют три вида риска: коммерческий, производственный и финансовый.
Примем за рисковую ставку Rm « 16%, которая может являться средневзвешенной ставкой доходности по корпоративным акциям США, вложения в которые традиционно рассматриваются как достаточно рискованные. Коэффициент Ь определяет риск вложения в рассматриваемую отрасль промышленности (он варьируется от 0 до 2). Можно принять с высокой степенью достоверности, что риск вложения инвестиций в автозаправочный бизнес за рубежом чуть выше среднего, поэтому полагаем, что b - 1,25. Тогда ставка дисконтирования R будет равна:
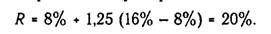
Для ставки дисконтирования в России вводятся поправки:
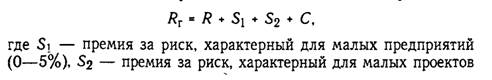
(О—5%), С — риск, характерный для инвестиций в России (страновой риск). По мнению зарубежных экспертов, для инвестиционных проектов, реализуемых в России, принято считать, что С » 7%. Для рассматриваемого проекта примем следующие значения рисков: Si » 0%, так как АО «Гефест» не относится к классу малых предприятий, a S2 = 2,5%, поскольку рассматриваемый проект по инвестициям в России может быть отнесен к классу средних по риску.
Таким образом, ставка дисконтирования для нашего проекта составляет:
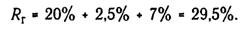
Покажем, каким образом можно определить коэффициент Ь. Для нахождения указанного коэффициента составляется специальная таблица, в которой методом экспертных оценок устанавливается фактор риска для рассматриваемого предприятия. Экспертные оценки для рассматриваемого проекта приведены в табл. 10.9.
После этого экспертные значения усредняются и принимаются за искомый коэффициент.
Таблица 10.9. Определение коэффициента Ь
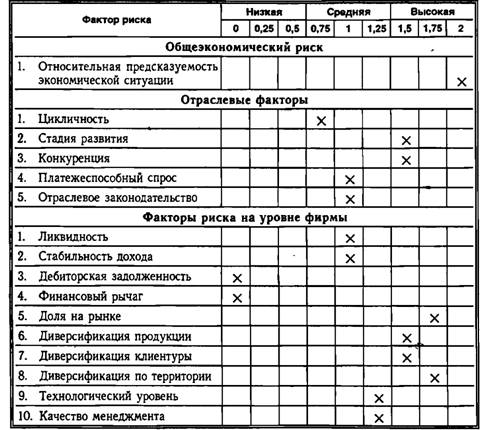
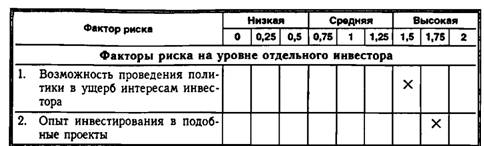
В результате рассчитываем коэффициент b\
b = (0X2 #9830; 0,75X1 + 1X4 + 1,25X2 + 1,5X5 + 1,75X3 + 1X2): 18 - 1,22.
Обработка результатов показала, что рассчитанный коэффициент b согласуется с выбранным коэффициентом Ь.
10.2. АНАЛИЗ РАБОТЫ ОДНОГО АЗК
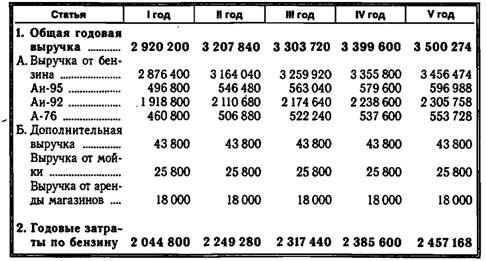
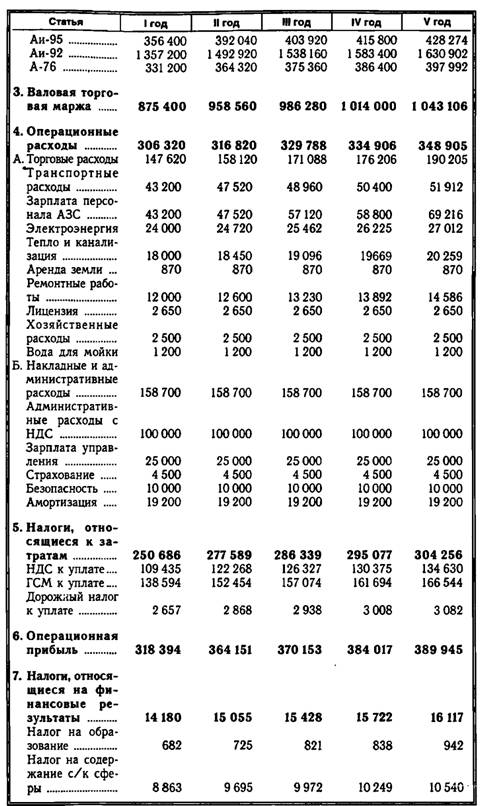
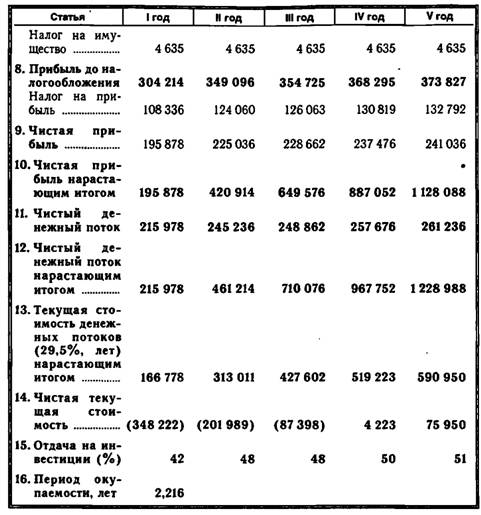
Финансово-экономический анализ эксплуатации одного АЗК (оптимистический вариант) приведен в табл. 10.10.
Таблица 10.10. Финансово-экономический анализ эксплуатации одного АЗК (оптимистический вариант)
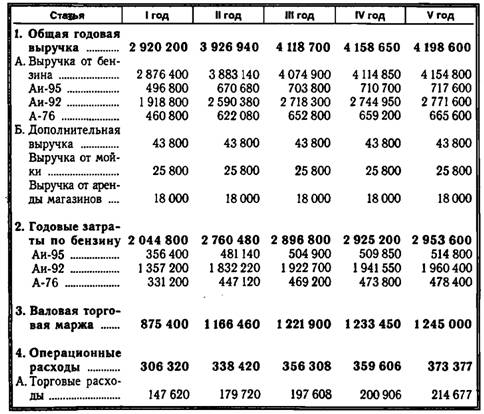
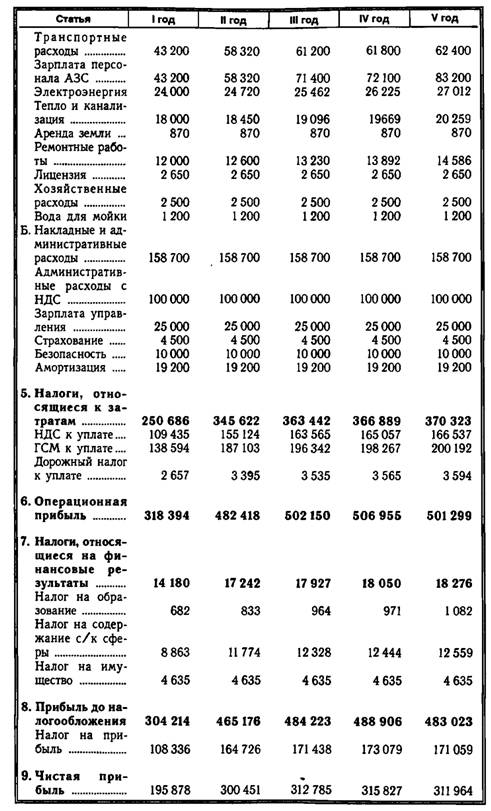
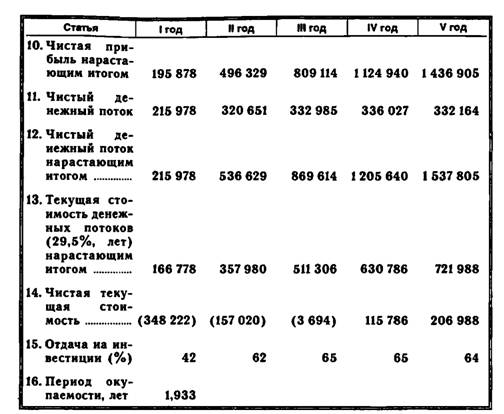
На рис. 10.3 и 10.4 приведены гистограммы ожидаемых продаж и выручки от продаж бензина соответственно при эксплуатации одного АЗК. На рис. 10.5 приведено распределение валовой торговой маржи в первом году при эксплуатации одного автозаправочного комплекса.
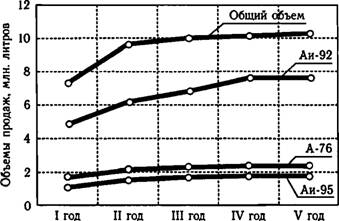
Рис. 10.3. Планируемые объемы продаж при эксплуатации одного АЗК
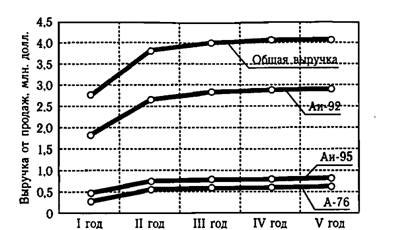
Рис. 10.4. Прогнозируемые выручки от продаж при эксплуатации одного АЗК
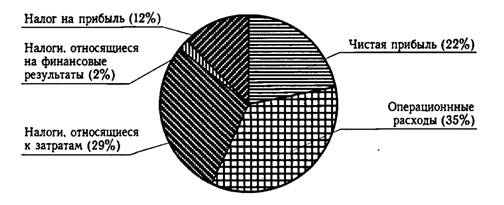
Рис. 10.5. Распределение валовой торговой маржи в первом году при эксплуатации
одного АЗК
Таблица 10.11. Финансово-экономический анализ эксплуатации одного АЗК (пессимистический вариант)
10.3. АНАЛИЗ ЧУВСТВИТЕЛЬНОСТИ
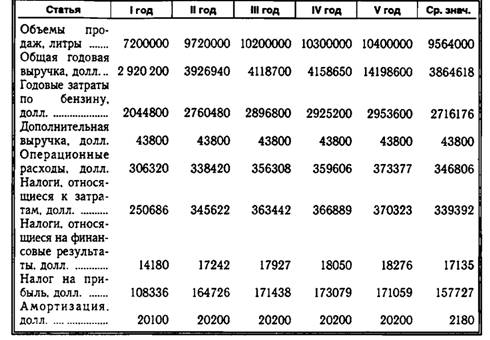
Чтобы исследовать влияние основных переменных на финансово-экономические показатели, проводят исследование изменения финансовых показателей от изменения основных входных переменных. Анализ чувствительности будет проводиться по отношению к объему реализации, выручке от продаж, затратам, сроку жизни, ставке дисконтирования. Для анализа будем использовать метод опорных точек (pivot points), при котором рискованность того или иного состояния определяется расстоянием от прогнозируемого состояния до опорной точки. Покажем использование этого метода на примере финансово-экономического анализа одного АЗК (оптимистический вариант).
В табл. 10.12 приведены основные показатели работы одного АЗК за пять лет (оптимистический вариант).
Можно записать следующее уравнение, по которому оценивают чувствительность проекта:
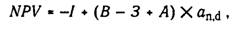
где NPV — значение чистого денежного потока, I — размер вложенных инвестиций, В — среднегодовая выручка при работе одного АЗК, 3 —- среднегодовые затраты при работе одного АЗК, включающие и налоги, А — среднегодовые амортизационные отчисления при работе одного АЗК, an (j — коэффициент дисконтирования ежегодной ренты.
Значение коэффициента ежегодной ренты определяется по следующей формуле:
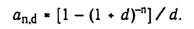
Подставляя в полученную формулу вычисленное значение коэффициента дисконтирования, получаем:
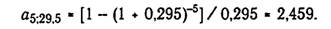
Анализ чувствительности сводится к исследованию уравнения чувствительности при различных исходных условиях. Инвестиционный проект не имеет смысла, когда NPV проекта равен нулю. Уравнение чувствительности будет иметь следующий вид:
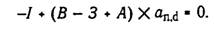
Покажем, как полученное уравнение позволяет найти точку чувствительности по инвестициям, вычисления значений других точек чувствительности сведем в таблицу.
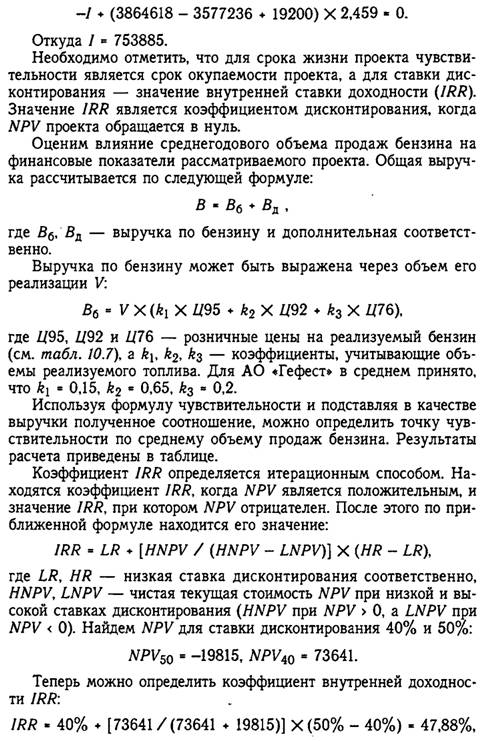
Коэффициент внутренней доходности может быть найден также и графически (рис. 10.7) по зависимости чистой текущей стоимости от ставки дисконтирования как точка пересечения кривой с осью абсцисс. В таблице 10.13 приведены точки чувствительности для проекта строительства одного АЗК (оптимистический вариант).
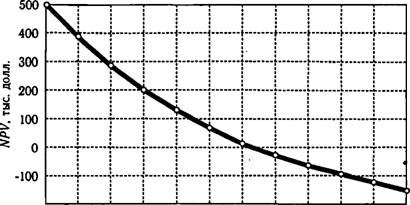
0,15 0,2 0,25 0,3 0,35 0,4 0,45 0,5 0.55 0.6 0,65 0,7 Ставка дисконтирования, %
Рис. 10.7. Зависимость чистой текущей стоимости NPV от ставки дисконтирования
Таблица 10.13. Точки чувствительности основных параметров проекта строительства и эксплуатации одного АЗК (оптимистический вариант)
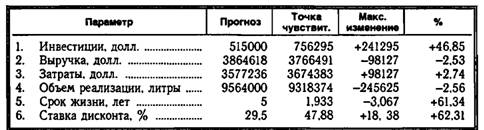
Анализ таблицы 10.13 позволяет сделать вывод, что наибольшее влияние на финансово-экономические показатели оказывают затраты, выручка и объемы реализации. Например, увеличение затрат всего на 2,74% в год приведет к тому, что чистый денежный поток NPV рассматриваемого проекта будет равен нулю. Другие же параметры не оказывают существенного влияния на финансовые показатели.
10.4. АНАЛИЗ РАБОТЫ ПЯТИ АЗК
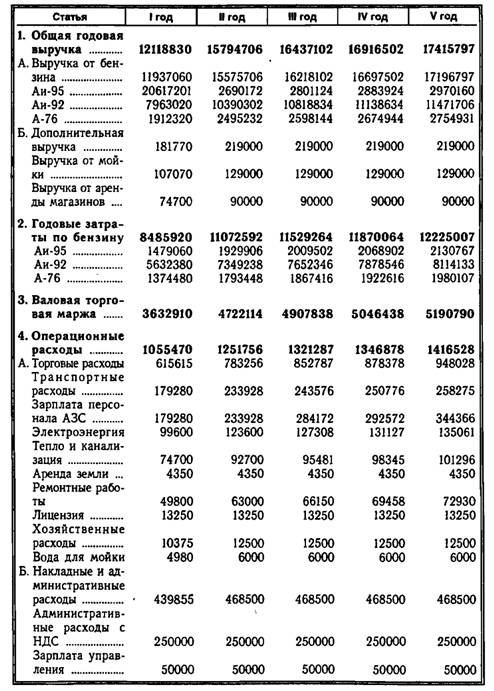
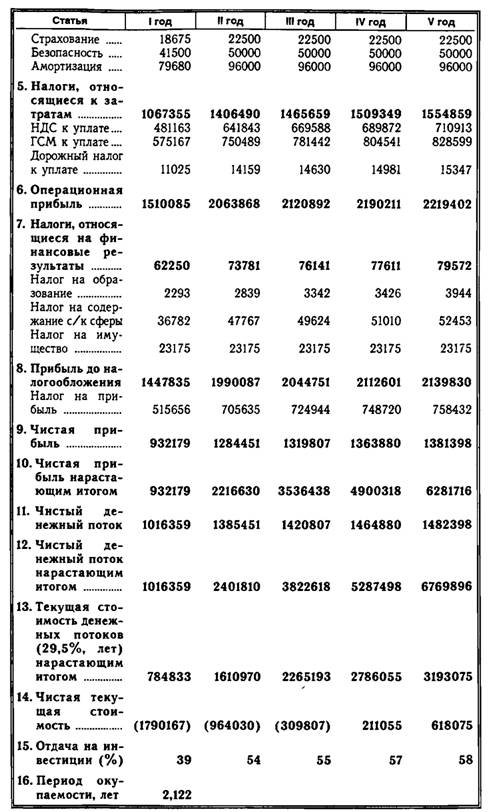
В таблице 10.14 приведен финансово-экономический анализ эксплуатации пяти АЗК (оптимистический вариант) в течение первых пяти лет.
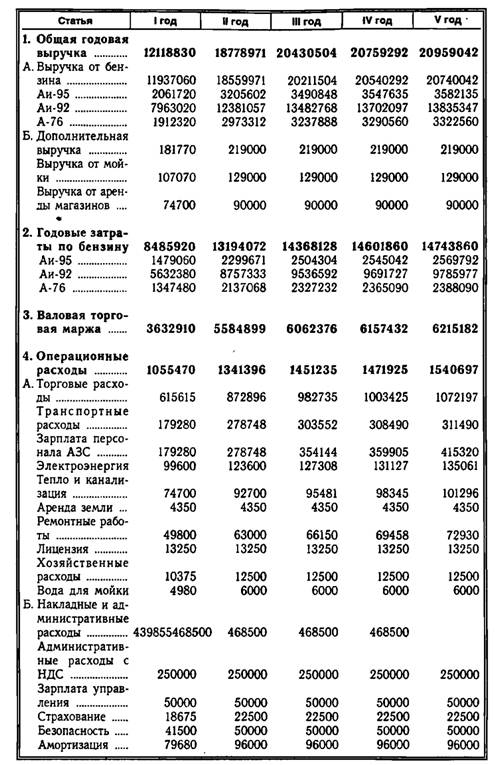
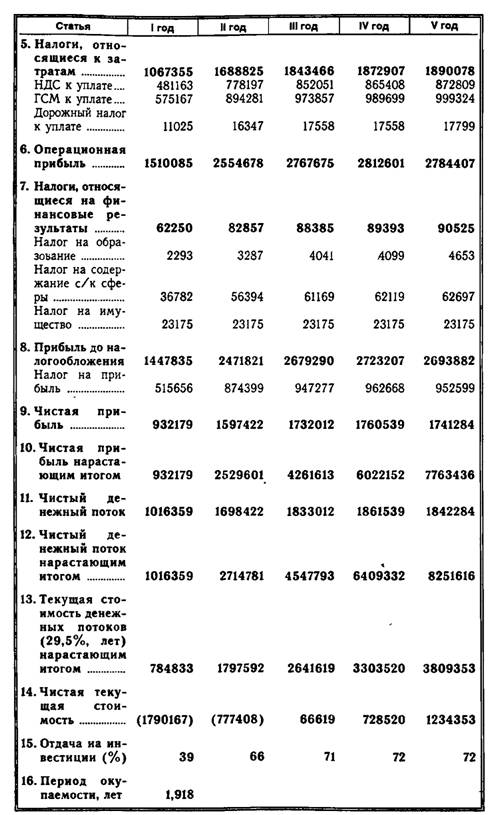
Финансово-экономический анализ эксплуатации сети из пяти АЗК предполагает использование тех же исходных данных, скорректированных для сети из одной АЗК, и расчет по тем же методикам, как и при финансово-экономическом анализе для одной АЗК. На рис. 10.8 показан график строительства и начала эксплуатации (первый год работы) сети из пяти строящихся АЗК. В этом проекте АЗК начинают возводиться последовательно. Задержка начала строительства и ввод в эксплуатацию последующей АЗК по отношению к предыдущей составляют один месяц. Поскольку АЗК будут вводиться в эксплуатацию также последовательно, то в первый год работы сети АЗК они отработают 50 месяцев вместо 60, если бы они начали работу одновременно. Поэтому для первого года работы пяти АЗК вводится коэффициент, учитывающий последовательность ввода АЗК в эксплуатацию. Этот коэффициент равен отношению числа месяцев, фактически отработанных АЗК в первом году, к максимальному количеству месяцев в году k = (50/60) - 0,83. Другими словами, исходные данные для финансово-экономического анализа сети из пяти АЗК получаются не простым умножением значений из табл. 10.9 на пять, а с учетом последовательного ввода строящихся АЗК в эксплуатацию. Например, выручка от реализации бензина Аи-95 в первом году в случае пяти АЗК {табл. 10.11):
Выручка от бензина Аи-95 «OXnXrXpXk,
где О — объемы продаж Аи-95 за один год, п — число возводимых АЗК, г — розничная цена Аи-95, k — коэффициент, учитывающий неодновременность начала работ АЗК.
Таким образом, выручка от бензина АИ-95 * 7200000 X 5 X 0,46 X 0,15 X 0,83 - 2061720.
На рис. 10.9 и 10.10 приведены планируемые объемы продаж и выручки от продаж бензина соответственно при эксплуатации пяти АЗК. На рис. 10.11 приведено распределение валовой торговой маржи в первом году при эксплуатации пяти АЗК.
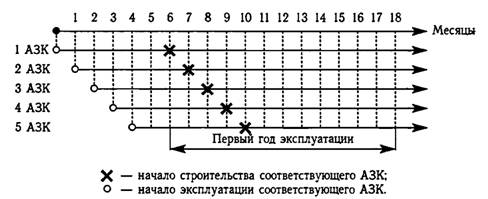
Рис. 10.8. График строительства и первого года эксплуатации сети из пяти АЗС
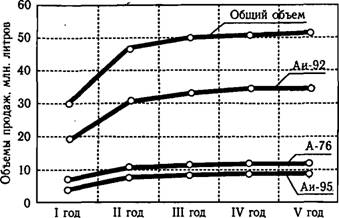
Рис. 10.9. Планируемые объемы продаж при эксплуатации пяти АЗК
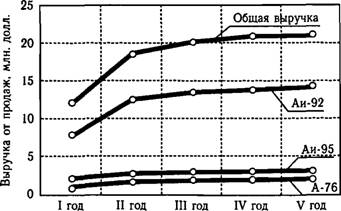
Рис. 10.10. Прогнозируемые выручки от продаж при эксплуатации одного АЗК
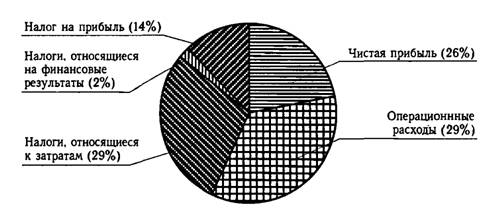
Рис. 10.11. Распределение валовой торговой маржи в первом году при эксплуатации одного АЗК
В таблице 10.15 приведены результаты финансово-экономического анализа работы пяти АЗК (пессимистический вариант) в течение пяти лет.
Таблица 10.15. Финансово-экономический анализ эксплуатации пяти АЗК (пессимистический вариант)
11. РАСЧЕТ НАЛОГОВ (НА ПРИМЕРЕ ОДНОГО АЗК)
Расчет налогов показан на примере первого года (табл.10.8.
Финансово-экономический анализ, один АЗК, оптимистический вариант).
Расчет налогов сводится к определению налога на добавленную стоимость (НДС), налога на горюче-смазочные материалы (ГСМ), дорожного налога, налога на содержание с/к сферы, налога на образование, налога на прибыль и на имущество.
11.1. Налог на добавленную стоимость
(Ставка налога - 16,67%, обратный счет)
Налог на добавленную стоимость (НДС) подразделяется на уплаченный и полученный.
Полученный НДС -
« (Выручка от бензина + Дополнительная выручка) X НДС. Уплаченный НДС #9632;gt;
= (Стоимость бензина + Затраты с НДС) X НДС.
Затраты с НДС — транспортные расходы, электроэнергия, тепло и канализация, аренда земли, ремонтные работы, лицензия, хозяйственные расходы, вода для мойки, страхование, безопасность.
Затраты без НДС — зарплата персонала АЗС, зарплата управления, амортизация.
НДС к уплате =gt; Полученный НДС - Уплаченный НДС. Полученный НДС - (2876400 #9830; 43800) X 0,1667 #9632; 486797. Уплаченный НДС - (2044800 + 218920) X 0,1667 - 377362. НДС к уплате - 109435.
11.2. Налог на ГСМ
(Ставка налога - 20%, обратный счет)
ГСМ подразделяется также на полученный и уплаченный. Полученный ГСМ « Выручка от бензина X (1 - НДС) X ГСМ. Уплаченный ГСМ #9632;gt; Стоимость бензина X (1 - НДС) X ГСМ. ГСМ к уплате - Полученный ГСМ - Уплаченный ГСМ. Полученный ГСМ - 2876400 X 0,8333 X 0,2 #9632; 479480 Уплаченный ГСМ = 2044800 X 0,8333 X 0,2 - 340786.
ГСМ к уплате #9632; 138594.
11.3. Дорожный налог
(Ставка налога по бензину - 0,11% (ДОР1)
(Ставка по другим видам деятельности = 1,5% (ДОР2)
Дорожный налог вычисляется следующим образом.
Дорожный налог -
[Выручка от бензина - (Выручка от бензина) X НДС - (Стоимость бензина) X НДС - ГЄМ к уплате] X ДОР1 +
+ (Выручка от дополнительных услуг) X (1 - НДС) X ДОР2.
Дорожный налог - [2876400 - 2876400 X 0,1667 - 2044800 X 0,1667 - 138594] X 0,0011 #9830; 43800 X 0,8333 X 0,015 #9632;
- 2109 #9830; 548 - 2657.
11.4. Налог на социально-культурную сферу
(Ставка налога - 1,5%)
Налог на с/к сферу рассчитывается следующим образом.
Налог на с/к сферу - [(Выручка от бензина) X (1 - НДС) X X (1 - ГСМ) - Стоимость бензина) X (1 - НДС) X (1 - ГСМ) +
#9830; (Выручка от дополнительных услуг) X (1 - НДС)] X 0,015.
Налог на с/к сферу - [2876400 X 0,8333 X 0,8 - 2044800 X X 0,8333 X 0,8 + 43800 X 0,8333] X 0,015 - - (1917523 - 1363145 + 36499) X 0,015 = 8863.
11.5. Налог на прибыль
(Ставка налога = 35%)
Налог на прибыль рассчитывается следующим образом.
Налог на прибыль - [(Выручка от бензина) X (1 - НДС) X X (1 - ГСМ) + (Дополнительная выручка) X (1 - НДС) - - (Стоимость бензина) X (1 - ГСМ) - Затраты без НДС - - (Затраты с НДС) X (1 - НДС) - Дорожный налог - - Налог на содержание с/к сферы] X 0,35.
Налог на прибыль »
- [2876400 X 0,8333 X 0,8 + 43800 X 0,833 - 2044800 X 0,8333 X X 0,8 - 87400 - 218920 X 0,8333 - 2657 - 8863] X 0,015 -
- [1917523 #9830; 36499 - 1363145 - 87400 - 182426 - 2657 - 8863] X
X 0,35 - 108336.
11.6. Налог на имущество
(Ставка налога - 1,5%)
Стоимость оборудования и сооружений АЗК в среднем составляет 60% от начальных затрат. Таким образом, налог на имущество равен 515000 X 0,6 X 0,015 - 4635.
11.7. Налог на образование
(Ставка налога = 1% от фонда зарплаты)
Налог на образование (НО) определяется по формуле:
НО = (Зарплата персонала АЗК + Зарплата управления) X 0,01. НО - (43200 #9830; 25000) X 0,01 » 682.
12. ДРУГИЕ ВЫЧИСЛЕНИЯ (НА ПРИМЕРЕ ОДНОГО АЗК)
Другие вычисления рассматриваются на примере финансово- экономического анализа (оптимистический вариант) для одного АЗК (табл. 10.9).
12.1. Операционная прибыль
Операционная прибыль (ОП) рассчитывается следующим образом.
ОП =gt; Общая годовая выручка - Годовые затраты по бензину - - Операционные расходы - Налоги, относящиеся к затратам.
ОП = 2920200 - 2044800 - 306320 - 250686 = 318394.
12.2. Прибыль до налогообложения
Прибыль до налогообложения (ПДН) определяется следующим образом.
ПДН - ОП - Налоги, относящиеся на финансовые результаты. ПДН - 318394 - 14180 - 304214.
12.3. Чистая прибыль
Чистая прибыль (ЧП) рассчитывается, используя следующую формулу.
ЧП = ПДН - Налог на прибыль.
ЧП - 304214 - 108336 = 195878.
12.4. Чистый денежный поток
Чистый денежный поток (ЧДП) определяется следующим образом.
ЧДП » ЧП + Амортизация АЗК + Амортизация оборудования офиса.
ЧДП = 195878 #9830; 19200 + 900 - 2159778.
Необходимо отметить, что амортизация оборудования офиса в первый год равна 900 долларов, а последующие годы принята за 1000 долларов.
12.5. Текущая стоимость денежных потоков
Текущая стоимость денежных потоков (ТСДП) определяется по следующей формуле:
ТСДП « ЧДП X [PVIF (29,5%, pound;)], где (k — год эксплуатации). ТСДП (15%, 1) = 215978 X 0,7722 » 166778.
12.6. Чистая текущая стоимость
Чистая текущая стоимость (ЧТС) определяется по формуле: ЧТС « ТСДП (29,5%, к) - Начальные затраты (НЗ).
За первый год ЧТС равна: 166778 - 515000 = -348222.
12.7. Отдача на инвестиции
Отдача на инвестиции (ОИ) рассчитывается следующим образом.
ОИ (%) - [(ЧДП)/(НЗ)] X 100%.
ОИ (%) - (215978/515000) X 100 - 42.
12.8. Период окупаемости
Период окупаемости (ПО) рассчитывается следующим образом.
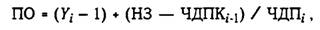
где — У,- — год, когда НЗ становятся меньше, чем чистый денежный поток нарастающим итогом (ЧДПК), НЗ — начальные затраты, ЧДП,- — чистый денежный поток в і-ом году, ЧДПК,-.! — чистый денежный поток нарастающим итогом (і - 1)-м году.
Таким образом, ПО для одного АЗК равен:
ПО = (2 - 1) #9830; (515000 - 215978) / 320651 #9632; 1 + 0,933 - 1,933.
13. ФАКТОРЫ РИСКА
Любой вид бизнеса имеет факторы риска, к которым относятся социально-политические, экономические, технологические и экологические. Рассмотрим каждый из факторов в отдельности и оценим его возможное влияние на развитие сети АЗК в г. Москве.
13.1. Социально-политические факторы
Нестабильность политической ситуации и несовершенство действующего законодательства могут неблагоприятно сказываться на развитии осуществляемых АО «Гефест» проектов.
Данные факторы наиболее существенны для проекта строительства сети АЗС в г. Москве, поскольку они связаны со значительными капиталовложениями. Однако направленность проекта на удовлетворение объективно существующих насущных потребностей москвичей и понимание важности указанной задачи Правительством Москвы, префектурами, другими правительственными и общественными организациями позволяют развивать проект при их одобрении и поддержке, что снижает остроту указанных рисков.
В отношении строительства АЗК в других регионах необходимо отметить, что АО «Гефест» осуществляет капиталовложения лишь в социально и политически стабильные регионы, после оценки условий деятельности в них опытными юристами и политологами и при наличии надежных гарантий на уровне правительств или региональных администраций.
13.2. Экономические факторы
Неустойчивость экономической ситуации в России, высокая инфляция, кризисные явления в финансово-кредитной системе обуславливают повышенный риск всех финансовых вложений, в том числе и в рассматриваемый вид деятельности.
Обеспеченность нефтепродуктами и ценовые риски. Реализация большинства проектов АО «Гефест» зависит от ритмичности поставок сырой нефти и нефтепродуктов и от уровня цен на них. Долгосрочное сотрудничество АО «Гефест» с нефтедобывающими объединениями позволяет создать единую вертикально интегрированную систему снабжения потребителей нефтепродуктами, от добычи сырой нефти до розничной реализации бензина. Такая интеграция создает эффективные гарантии наличия нефтепродуктов и предопределяет конкурентоспособный уровень цен за счет минимизации накладных расходов.
Сбыт продукции и конкуренция. В условиях развертывания сети розничной реализации нефтепродуктов важным фактором является стабильный рынок сбыта. Деятельность АО «Гефест» направлена на снижение все еще имеющегося дефицита автомобильного топлива и топливораздаточной техники. По оценкам экспертов, для удовлетворения потребностей жителей Москвы необходимо увеличение количества АЗС в городе не менее чем в 2 раза, что гарантирует устойчивый спрос на бензин в течение ближайших 5 — 10 лет. Создание вертикально-интегрированной системы производства и реализации нефтепродуктов, комплексный характер деятельности, широкий круг инвесторов и ориентация на передовые технологии должны обеспечить высокую конкурентоспособность АО «Гефест».
13.3. Технологические факторы
Ужесточающаяся конкуренция на рынке предъявляет высокие требования к поставляемой продукции и оказываемым услугам, в том числе и в сфере розничной торговли. Принимая во внимание данные факторы, проекты АО «Гефест» ориентированы, в первую очередь, на внедрение новых технологий и выпуск продукции мирового уровня качества. АЗК АО «Гефест» оснащаются современным топливораздаточным оборудованием нового поколения и новой техникой, которая позволяет осуществлять обслуживание клиентов на уровне мировых стандартов. Международные связи АО «Гефест» позволяют на выгодных условиях сотрудничать с иностранными производителями и получать высококачественное оборудование и комплектующие за рубежом.
13.4. Экологические факторы
По оценкам экспертов, г. Москва является городом с неблагоприятной экологической обстановкой. Это позволяет прогнозировать ужесточение в ближайшем будущем требований по экологическим нормативам ко всем объектам бизнеса со стороны городских властей, в том числе и в сфере автозаправочного бизнеса. Поэтому АЗК АО «Гефест» строятся с учетом существующих и перспективных природоохранных норм и включают ливневые очистные сооружения и экологически чистые мойки замкнутого типа. Экологическая часть проекта АО «Гефест» по развитию сети АЗС в столице получила высокую оценку экспертов Мирового банка реконструкции и развития.
Еще по теме ПРИМЕР БИЗНЕС-ПЛАНА ИНВЕСТИЦИОННОГО ПРОЕКТА:
- ПРИЛОЖЕНИЕ 1 Реальный пример. Международный бизнес-план - паспорт инвестиционного проекта
- 2. Примерная структура разделов бизнес- плана инвестиционного проекта
- Артемов С.В.. Разработка бизнес-плана инвестиционного проекта, 0000
- Пример управления реализацией бизнес-плана на действующем предприятии
- 3.1. Место бизнес-плана в бизнес-проекте
- 6.1. Особенности бизнес-плана инновационного проекта
- ПРИЛОЖЕНИЕ 2 Пример составления бизнес-плана
- 2.9. Бизнес-план как основная составляющая инвестиционного бизнес-проекта
- Роль экономического анализа в разработке бизнес-плана и мониторинге его выполнения. Сбалансированность основных финансовых показателей бизнес-плана.
- Понятие инвестиционного бизнес-проекта
- Состав и структура инвестиционного бизнес-проекта
- Аудит бизнес-плана внешними инвесторами* Принятие решения об инвестировании проекта
- Кто и почему заинтересован в осуществлении инвестиционных бизнес-проектов
- Оценка инвестиционной привлекательности проектов горнопромышленного комплекса местного значения (на примере месторождений глин и торфа)
- Виды и методы оценки инвестиционных проектов. Оценка финансовойсостоятельности проекта. Базовые формы (баланс, отчет о прибылях и убытках, отчет о движении денежных средств) и показатели финансовой оценки инвестиционных проектов.
- Перспективная бизнес-идея как интеллектуальная основа инвестиционного проекта,
- 3. Комплексная оценка эколого-экономической эффективности производственного инвестиционного проекта на примере ОАО «Славнефть-Ярославнефтепродукт»
- Методы оценки инвестиционных проектов. Денежные потоки по инвестиционному проекту