Merton/KMV модель
Модель KMV, один из вариантов модели Мертона, использует четырехшаговую процедуру для наблюдения за изменениями кредитного риска фирм.
1. Определяется точка дефолта D,которая далее используется в вычислениях.
Первый шаг основан на теоретических рассуждениях, из которых следует, что тенденция к наступлению дефолта имеет место, если рыночная цена активов фирмы падает ниже некоторой критической точки, которая обычно находится ниже бухгалтерской стоимости (с англ. book value) всего долга компании, но выше бухгалтерской стоимости краткосрочного долга.
Основываясь на этих интуитивных рассуждениях, KMV устанавливает эквивалент долга с нулевым купоном на уровне D, значение которого является суммой номинальных стоимостей краткосрочных долгов и части (например, 50%) номинальных стоимостей долгосрочных долгов.
2. На следующем этапе, используется подход Блека-Шоулса для построения взаимосвязи стоимости фирмы, ее волатильности и точки дефолта.
3. На основе полученных значений, определяется количество стандартных отклонений до точки дефолта или расстояние до дефолта DDt(с англ. distance to default), то есть до той точки, в которой стоимость активов фирмы падает ниже D.
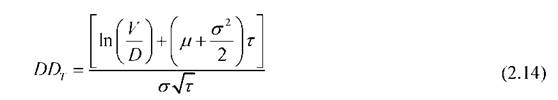
где V- текущая стоимость фирмы
ζ - ее волатильность
τ - срок до погашения долга
μ - ожидаемый процент ее роста.
4. Далее стоится функция зависимости ожидаемой частоты дефолта от расстояния до дефолта, при этом используется база данных для определения доли фирм, которые действительно объявили дефолт в течение одного года при данном уровне расстояния до дефолта. Имея ожидаемую частоту дефолта для конкретного кредитного риска, используют риск-нейтральную модель оценки для получения ожидаемых дисконтируемых потоков платежей продавца и покупателя CDS, из которых и рассчитывают стоимость инструмента.
Методология модели KMV описана в работах Кросби и Бона [Crosbie, P., Bohn, J., 2003] и Келховера [Kealhofer. S, 2003], а также Васичека [Vasicek, 1984]. Модель KMV имеет существенные отличия от классической модели Мертона. Во-первых, предполагается, что компания непрерывно занимает и погашает долг, во-вторых, модель предполагает возможность учета субординации долга, что может быть применимо в таких структурных продуктах, как CDO.
Модель CreditGrades
Модель CreditGrades разработана группой аналитиков Дойче Банка, инвестбанков Goldman Sachs, JP Morgan и консалтинговой компанией RiskMetrics Group.
У CreditGrades 2 принципиальных отличия от классической модели Мертона, во-первых, в уравнении динамики стоимости фирмы (dV = μ Vdt + σ VdW)скорость сноса (дрифта) μ= 0, что предполагает постоянное значение финансового рычага. Во-вторых, барьер дефолта в CreditGrades является логнормально распределенной стохастической величиной со стандартным отклонением λи математическим ожиданием, равным D*L.
где: D - размер долга на одну акцию,
 - глобальная ставка покрытия по долговым инструментам.
Поскольку классическая модель Мертона с фиксированной точкой дефолта рассчитывает слишком низкие значения кредитного спреда при небольших дюрациях, в модели CreditGrades является стохастической величиной. Ряд авторов, например, Ху и Лоуренс [Hu, Lawrence, 2000], показали, что ставка покрытия может быть вероятностной величиной. Действительно, на ставку покрытия могут влиять те же факторы (финансовые или операционные риски), которые обуславливают дефолт компании.
Таким образом, барьер дефолта выражается следующим выражением: 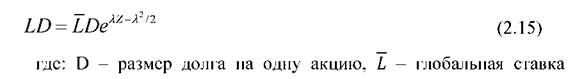 покрытия по долговым инструментам, Z - стандартное нормальное распределение.
Следовательно, при первоначальном размере активов V0дефолт не произойдет, пока выполняется неравенство:

Теперь расстояние между стоимостью активов и точкой дефолта теперь можно представить новым стохастических процессом:
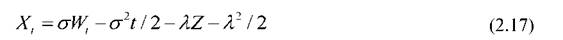
Тогда, неравенство 2.3.15 можно представить в виде:

При любых t>0, Xt- нормально распределенная величина, с математическим ожиданием и дисперсией:
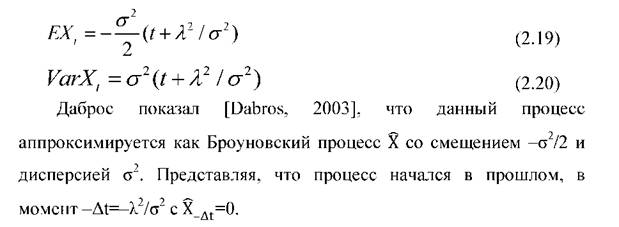
На основе данного распределения, рассчитывается вероятность выживания до момента t. Для процесса, Yt=at+bWt, с постоянными а и b, вероятность выживания равна [Musiela, M., Rutkowski M., 1998]:
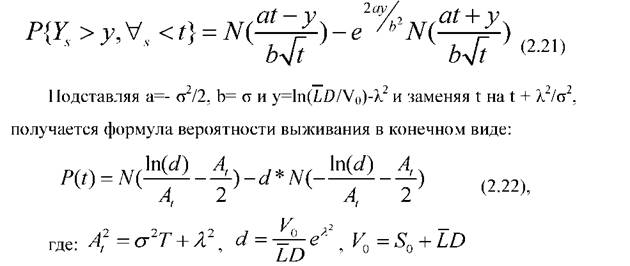
Чтобы из вероятности выживания получить оценку стоимости CDS, необходимо ввести два дополнительных параметра: безрисковую ставку r и ставку покрытия R. Ставка покрытия R отличается от Lтем, что первая - это ставка покрытия базового кредитного риска по CDS, а последняя - глобальная средняя ставка покрытия по всем кредитным инструментам.
Таким образом, спред при котором приведенные потоки продавца и покупателя CDS равны, выражается формулой: 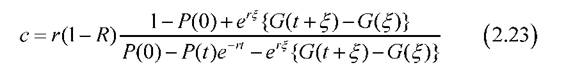
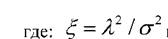 и функция G - есть функция Рубинштейна и Рейнера [Rubinstein, Reiner, 1991]
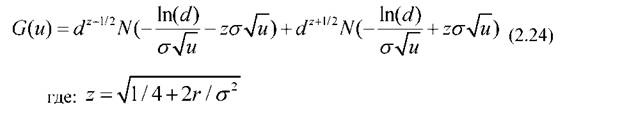
Полный вывод формулы (2.23), используя вероятность выживания (2.24) приведен в работе [Myhre, Ree, Westbye, 2004].
Модель CreditGrades хорошо оценивает кредитные риски инструментов низких рейтингов, поэтому применима для оценки кредитных дефолтных свопов компаний развивающихся рынков, к которым и относятся российские компании. Далее мы применим CreditGrades для оценки дефолтных свопов на крупнейшие российские компании и сравним результаты с классической моделью Мертона.
Еще по теме Merton/KMV модель:
- 4.2. Регулирование эволюции национальной экономики на базе вычислимой модели общего равновесия с сектором знаний 4.2.1. Описание модели, параметрическая идентификации и ретроспективный прогноз Агенты модели
- Редуцированные модели или модели, основанные на интенсивности дефолтов, или упрощенные модели.
- Структурные модели или модели оценки CDS на основе стоимости фирмы
- Мир экономико-математических моделей: модели экономических теорий и модели экономических объектов
- Факторные модели и их использование в экономическом анализе: виды моделей, способы моделирования.
- 3.2. Математическая модель Гудвина конъюнктурных колебаний растущей экономики 3.2.1. Описание модели.
- Структурные модели равновесия и комбинированные авторские модели
- Общая модель макроэкономического равновесия IS—LM (модель Хикса-Хансена)
- Развитие модели Мертона. Другие виды структурных моделей.
- Приложение 2. Обоснование вида модели динамики цен на газ и определение параметров модели
- Неструктурные модели временных рядов и модели, построенные на основе фьючерсных цен
- Модели рыночной экономики. Особенности белорусской модели социально-экономического развития
- 3.1. Математическая модель цикла Кондратьева 3.1.1. Описание модели.
- 27. Два типа установления рыночного равновесия: модель Л. Вальраса и модель А. Маршалла.
- 3.2Простейшая модель эндогенного экономического роста — АК-модель