1.3. СПЕЦИФИКА ЛОГИСТИЧЕСКОГО ПОДХОДА К УПРАВЛЕНИЮ МАТЕРИАЛЬНЫМИ ПОТОКАМИ В ЭКОНОМИКЕ
На макроуровне цепь, через которую последовательно проходит некоторый материальный поток, состоит из нескольких самостоятельных предприятий. Традиционно управление каждым из этих предприятий осуществляется собственником обособленно.
В результате такие показатели этого потока, как его себестоимость, надежность поступления, качество и другие, на выходе из цепи складываются в значительной степени случайно и, как правило, далеки от оптимальных. При логистическом подходе объектом управления выступает сквозной материальный поток (рис. 3).При этом обособленность предприятий – звеньев материалопроводящей цепи в значительной степени преодолевается с целью согласованного управления сквозным материальным потоком. Нужный груз начинает поступать в нужное место, в нужное время, в необходимом количестве, необходимого качества. Продвижение материального потока по всей цепи начинает осуществляться с минимальными затратами.
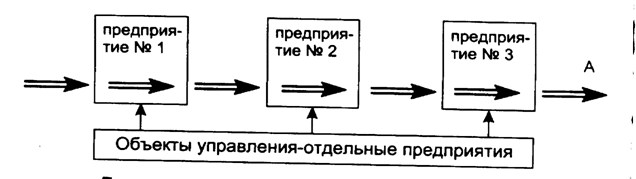 |
Показатели сквозного материального потока на выходе
(точка А) складываются случайно
Рис. 3. Логистический подход к управлению материальным потоком на макроуровне
На выходе (точка А) сквозной материальный поток имеет заранее спроектированные, контролируемые показатели
На микроуровне цепь, через которую последовательно проходит некоторый материальный поток, чаще всего состоит из различных служб одного предприятия (рис. 4).
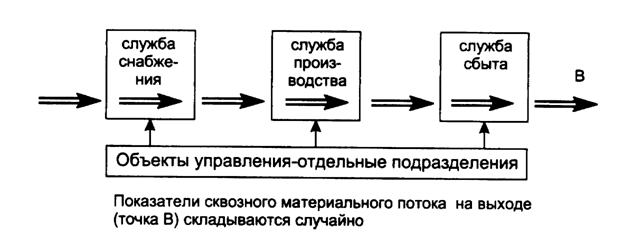
Рис. 4. Традиционный подход к управлению материальным потоком на микроуровне (уровень отдельного предприятия)
При традиционном подходе задача совершенствования сквозного материального потока внутри предприятия, как правило, не имеет приоритетного значения ни для одного из подразделений.
При логистическом подходе на предприятии выделяется и получает существенные права служба, приоритетной задачей которой является управление сквозными материальными потоками, то есть потоками, которые поступают извне, проходят склады службы снабжения, производственные цеха, склады готовой продукции и затем уходят к потребителю (рис. 5). В результате показатели материального потока на выходе из предприятия становятся управляемыми.
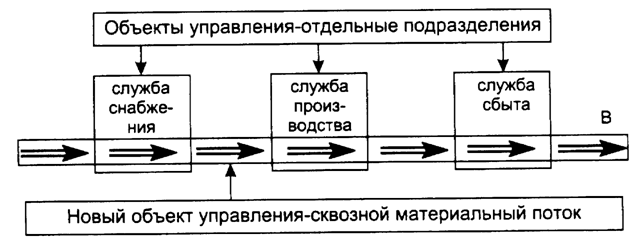
Показатели материального потока на выходе (точка В) управляемы и имеют заранее заданное значение
Рис. 5. Логический подход к управлению материальным потоком на
микроуровне (уровень отдельного предприятия)
В целом, принципиальное отличие логистического подхода к управлению материальными потоками от традиционного заключается в выделении единой функции управления прежде разрозненными материальными потоками; в технической, технологической, экономической и методологической интеграции отдельных звеньев материалопроводящей цепи в единую систему, обеспечивающую эффективное управление сквозными материальными потоками.
Еще по теме 1.3. СПЕЦИФИКА ЛОГИСТИЧЕСКОГО ПОДХОДА К УПРАВЛЕНИЮ МАТЕРИАЛЬНЫМИ ПОТОКАМИ В ЭКОНОМИКЕ:
- 2.2.4. Системы управления материальными потоками
- 2.2.2. Основы управления материальными потоками в производстве
- Вопрос 3.3. Роль логистики в управлении материальными потоками.
- 3.2.2. Механизм управления материальными потоками
- Исследование подходов по проектированию адаптивных моделей управления логистическими системами пассажирских перевозок
- Практические подходы к управлению товарно-материальными запасами
- 2.4. Логистический подход к организации
- 2.2.3. Организация материальных потоков
- Материальные потоки и их параметры
- 1.3 Материальные потоки, их классификация и основные характеристики
- 3.3.1. Диагностика материальных потоков
- 1.5. Классификация материальных потоков
- 1.4. Материальный поток и его измерители
- 6.6 Особенности и функции логистического управления