6-4. ОБЩАЯ СФЕРА ДЕЙСТВИЯ НАЛОГА
Этот раздел содержит более общий подход (учитывая существование других налогов и неинфинитезимальный уровень налога на корпорации) и исследует динамику приспособления. Очевидно, что наличие других налогов является важной чертой реального мира и что результаты предыдущего раздела, базирующиеся на инфинитезимальном налоге на корпорации при отсутствии других налогов, не могут применяться непосредственно.
Как мы покажем ниже, изменение в результатах возникает из-за существования налогов, соединенных с негомотетичной функцией полезности. Динамика корректировки интересна как сама по себе, так и вследствие условий стабильности, которые могут иметь значение для сравнительного статического анализа. Изучение динамического процесса также вынуждает нас исследовать вопрос о некоторых особенностях модели.Эквивалентность налогов
Диапазон налогов теперь расширяется, чтобы включить частные факторные налоги в каждом секторе, так что совокупные платежи факторам выглядят как
rTKJ, j = X, Y wTLp j-X, Y
и для селективных акцизных налогов, так что потребительские цены
% = Pj Tpj=X, Y
(Снова предполагается, что доход возвращается потребителям в виде единовременных выплат.) Если мы рассмотрим воздействие этих налогов на три ключевых уравнения предыдущего раздела, то мы можем увидеть, что кривая спроса [(6-9) в негомотетическом случае] не включает налогообложение явно, если она определяется в терминах потребительских цен q} |3:
* А АЛ
т\уХ- т)х Y= - aD (dx-qY). (6-9")
Уравнение для потребительских цен превращается в
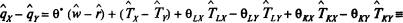
s0*(w-/) + (7I- Г) (6-11")
и уравнение (6-16) выглядит так
А А А А Л А
V (X- Y) = (w-r)(axGx+aYGy) + axGx(TLX- TKj +
Л Л
+ aYoY(TLy-Т^. (6-16")
Первое, что можно увидеть из этих более общих уравнений касается эквивалентности налогов.
Эквивалентность налогов, которые, как могло бы вначале показаться, имеют различное влияние, уже давно признана. Мюсгрейв [Musgrave, 1959, с. 348—355] приводит четкий подсчет при предположениях, аналогичных сделанным здесь, отмечая при этом, что при более реалистическом рассмотрении необходимы оговорки. Главные результатысуммируются в табл. 6-1 (базирующейся на исследованиях Брейка
[Break, 1974] и МакЛура [McLure, 1975]).
Первое утверждение в этой модели состоит в том, что налог на капитал и трудовой доход при одинаковой ставке (Тк= TL) (т.е. общий подоходный налог) эквивалентен налогу на оба продукта при одинаковой ставке. (Это эквивалентность в статической модели между общим налогом на расходы и единой ставкой налога на добавленную стоимость.) Из приведенных выше уравнений можно видеть, что это обстоятельство не воздействует на относительные цены или относительные доходы факторов. Второе утверждение состоит в следующем: налог на оба фактора в одной и той же отрасли при одинаковой ставке (например, TLX - TK? не
Таблица 6-1 Эквивалентность налогов
| Ткх и | Tlx | Тх |
| и | и | и |
| Тку | Tly | Ту |
| Тк и | Ті | Т |
| Примечание: 7} и Tj=Tk означает,что налог на /' и j одинаков по ставке, эквивалентной налогу на к. | ||
обладает эффектом замещения [члены вычеркиваются из (6-16")] и эквивалентны акцизному налогу. Поскольку 0?*+ 0**= 1, он эквивалентен селективному акцизу при той же самой ставке [см. (6- 11")]. Третье утверждение: налог на капитал в обоих секторах при одинаковой ставке {Ткх= Тп) является просто налогом на фиксированный фактор. В результате существования этих эквивалентностей необходимо изучить только три группы налогов из вышеприведенных (хотя эти три должны быть независимы) в добавление к воздействию общего налога Т.
Например, предположим, что дополнительно к Ткх мы знаем воздействие Г* на Тк, тогда воздействия Ткги Ти получаются немедленно с помощью вычитания.Упражнение 6-3. Рассмотрите в случае гомотетичных спросов воздействие акцизного налога в секторе X на относительные потребительские цены двух товаров. Сравните эти результаты с результатами, полученными из модели частичного равновесия.
Действие налога на корпорации
Теперь мы сконцентрируемся на эффекте изменения налога на корпорации (Ткд, принимая во внимание наличие других налогов. Хаким образом, в уравнениях (6-11") и (6-16") мы полагаем T?j = 0 для ij *¦ КХ, но члены 0lt;у, Хд и т. д. — функции ставок других налогов. Это обстоятельство может иметь большие последствия. В частности, как установили Джоунз [Jones, 1971а)], Маги [Magee, 1971] и другие, классификация относительно физической факторной интенсивности (V) может отличаться от классификации относительно значения (0*), где имеются факторные рыночные
искажения или налоги. Таким образом, X* имеет знак величины
clxcky- clyCkx (вытекает из определения X*). С другой стороны, 0’ имеет знак величины QlxBky- dLYBKX, где 0/у —валовые доли:
о _ W^LXCLX Л _ WLy CLY
м Рх ’ LY Py
Л _ ГПхСХХ Л _ r^KYCKY
КХ~ Рх ’ *Y~ Py
Итак, перегруппировывай члены, получаем, что А.* имеет знак выражения
Tlx Tky Tly TxXj
wr
При TU/TLY= ТК}/ТКУ) как и при одинаковых в каждом секторе ставках факторных налогов гарантируется наличие того же знака, что и 0*, но при других условиях это может не выполняться.
Три оснощщх уравнения отражают воздействие четырех неизвестных (X, Y, qx- qY, w- г) в негомотетичном случае. Поэтому мы применяем несколько иной метод решения (базирующийся на исследованиях Ниэри [Neary, 1978]), делая определенными условия предложения факторов.
Дифференцируя условие полной занятости Lx+ Ly= L0, получаемили
1-х (V?0)+ MVAgt;) — о
А Л
X^lxfx+ 0 (6-2la)
и аналогично
Л А
Х^кх Кх + XKY Ку- 0. (6_2 lb)
Кроме того, из (6-14) получаем
А Л А Л Л Л А
КХ~ 7-х~ СКХ~ CLX=(*x(W ~ r~ TJ (6-21с)
(используя равенство 0**+ 0^= 1) и
Ку-Ly= cKY- cLY= lt;jy(w - г). (6-2Id)
Наконец, с помощью производственной функции получаем
А А Л
amp;ц(7-х + ^кх^х (6-22а)
А Л Л
Y=QlyLy+QkyKy (6-22b)
(N.B. 0,у —валовые доли). Уравнения (6-21) позволяют нам найти
А А А А
величины Кп Lt и, следовательно, определить величины X, Y из уравнений (6-22).В частности,
^ А АЛ А
X, Lx— Xly(Xkxgx+ XKYGy) (w - г) — XlyXxxgx Tkx
^ A Л A A
X, Ly=- XLX (Xkxgx+ XKYGd (w - r) + Xjjf Xkxgx Tw (6-23)
Поскольку
X- ®кх Фх ~ Lx)+ Lx из (6-21в) и (6-23) мы имеем
ф А А А ф
X Х= (w — г) [вкхахХ + X?y(Xххох+ "ккуЪу)\ ~
А А
- XlyXkxox Ткх- 0*0^ ТкхХ
и аналогично
* А А А
X Y= (iv— г) [0^yayX - Xlx(Xkxox+ Xj^y-cTy)] +
А
+ ^lx ^кх®х Ткх (6-24)
Подставляя в (6-9") и используя (6-11"), мы получаем выражение вида
lt; (w — г) D = — gd X QKX Ткх+
»: А
+ Ojf [Х^леСХ^уТ] y+^Lxrbr) + ^ Trx, (6-25)
где условие D* gt; 0 является условием локальной стабильности, если механизм корректировки вовлекает факторы производства, перемещающиеся между секторами, в ответ на различия в факторных ценах. Здесь предполагается, что это обстоятельство имеет место Выражение в правой части (6-25) может быть снова разделено на эффект на объем производства и на эффект замещения факторов. Последний член (член, содержащий aD) функционирует как и прежде с направлением, зависящим от физической факторной интенсивности^*). Членом факторного замещения является член, содержащий ах, и он может быть переписан (используя определение ах) следующим образом:
®Х + ^КХ 1) + 1“LX^y\x~ 1)] +
+ 0лгдг (Л г ~ О 0^lx~ :хgt; } s (6-26)
sax(ax+0- (6-27)
Сравнивая с членом факторного замещения в (6-17), можно заметить, что различие ’состоит в том, что ? * 0. Из индивидуального бюджетного ограничения имеем
где bx, bY — доли в общих расходах (bx= qx Х/М). Подставляя и перегруппировывая, получаем[83],
LX ^КХ Ьх
аху
-‘-V?
м
-1
— я* (Л к О
(6-29)
Аг
\
rk) ткх+ wL TLX
лґРхЛ
Отсюда мы сразу можем получить один важный результат: одновременное ослабление двух предположений о гомотетичной функции полезности и о нулевых налогах, которые ведут к изменению в результатах. Условие цу= 1 или Ту- 7? = 1 достаточно для того, чтобы ? было равно нулю. Таким образом, если нет налогов в секторе X, то M=rK0 + wL0, и если нет акцизного налога, то Рх~ Ях- Однако, если такие налоги имеются и функция полезности негомотетичная, то прежние выводы нуждаются в модификации.
Чтобы увидеть путь, по которому ? стремится изменить эти выводы, мы можем отметить, что выражение в квадратных скобках в уравнении (6-29) является индикатором налогового бремени на сектор X. Если в секторе X нет акцизных сборов, то qx gt; рх\ если взвешенное среднее налогов на факторы положительно, то другой член также меньше единицы. Например, если мы рассматриваем неинфинитезимальный налог на корпорации при Ткхgt; 1 и с Tg - = 0 в других случаях, то выражение в квадратных скобках от
рицательно[84]. Поэтому мы имеем следующие возможности для знака ?:
| Общее налоговое бремя сектора X меньше | больше | |
| X эластичность дохода | ||
| gt; 1 (следовательно tiKlt; 1 | Положительно | Отрицательно |
| 1 lt; 1 (следовательно riygt; 1) | Отрицательно | Положительно |
Возвращаясь к (6-27), мы видим, что эффект факторного замещения при прочих равных условиях усиливается в диагональных (? положительно) и ослабевает во внедиагональных случаях.
Эти результаты в некоторой степени интуитивны. Введение инфинитезимального налога в систему с уже существующими налогами навязывает неинфинитезимальное излишнее бремя и оказывает воздействие дохода на спрос (т.е. потери реального дохода превышают доход, возвращаемый как единственная дотация потребителям). Этот добавочный эффект сказывается на относительных товарных спросах и, следовательно, на (w - г) только негомотетичным образом. Следовательно, имеет место взаимодействие двух рассматриваемых аспектов. Менее интуитивно ясной выглядит взаимосвязь между эластичностями дохода и относительными налоговыми ставками, выявленная в предыдущем абзаце. Это иллюстрирует значение формального алгебраического анализа.
Еще по теме 6-4. ОБЩАЯ СФЕРА ДЕЙСТВИЯ НАЛОГА:
- Сфера действия налога Основные понятия
- Понятие налогового бремени, его перемещение. Сфера действия налогов.
- Сфера действия программ общественных расходов Основные понятия
- Сфера действия сбалансированного роста
- § 3. Налог на доходы физических лицУказанный налог устанавливается и вводится в действие гл. 23НКРФ.
- § 4. Налог на прибыль организацийУказанный налог устанавливается и вводится в действие гл. 25НКРФ.
- Порядок установления и введения в действие налога
- 53. Искажающее действие налогов на доходы и капитал.
- 6.2. Сферы действия налогов и общее равновесие
- 6.2. Сферы действия налогов и общее равновесие
- Искажающее действие налогов на доходы и накопления.
- 50. Налоговые обязательства и сферы действия налога.
- 5. Сферы действия налогов и общее равновесие.
- 6.5. Искажающее действие налогов на доходы и капитал
- 6.5. Искажающее действие налогов на доходы и капитал
- 20.Общая характеристика налогов уплаченных предприятием.
- 20.Общая характеристика налогов уплаченных предприятием.
- Искажающее действие налогов на доходы и капитал Основные понятия
- 2. Искажающее действие налогов на доходы и капитал
- Действие налога: частичное равновесие