ЭМПИРИЧЕСКИЕ КОРПОРАТИВНЫЕ ФИНАНСЫ И КАПИТАЛЬНАЯ СТРУКТУРА КОМПАНИИ
Андрей Валерьевич Лукашов
Независимый консультант, специалист в области корпоративных финансов, прогнозирования и ценообразования.
Окончил Высшую школу бизнеса Чикагского университета со степенью магистра бизнес-администрации (MBA) по специализации в аналитических финансах, финансовом менеджменте и маркетинге. Работал в ряде консалтинговых компаний в США и России, консультировал компании Motorola, Sears, United Airlines, Bosch, Associates First Capital и др. Автор ряда научных публикаций и семинаров. Преподавал в ГУ-ВШЭ на факультете менеджмента. (Москва)Аннотация
Данная статья посвящена теории капитальной структуры, определяющей способы и формы привлечения капитальных ресурсов для финансирования работы корпораций. Первая часть работы носит вводный характер: рассматриваются основные термины и положения теории капитальной структуры, а также причины экономического воздействия структуры на деятельность корпораций. Далее кратко описываются две основные нормативные теории капитальной структуры. В третьей части приводятся результаты двух основополагающих работ по эмпирическому тестированию теорий капитальной структуры компаний. И в заключение рассматривается поведенческая теория, методы и результаты ее эмпирического тестирования.
Введение в теорию капитальной структуры корпораций98
С финансовой точки зрения, корпорация — это изобретение капиталистического общества для соединения капитала (привлекаемого от акционеров и кредиторов), управленческого таланта (менеджеров) и других факторов производства (рабочей силы, сырья). В корпорации разделяются функции финансирования и функции управления, что позволяет привлекать значительные капиталы и управлять крупными бизнес-проектами. Корпоративное финансирование может иметь три основных источника (Solomon and Palmiter, 1994).
Акционерный капитал (equity financing). Корпорация может финансировать свою деятельность путем выпуска акций. Инвесторы платят за акции, каждая из которых дает возможность участвовать во владении корпорацией. Они получают права на дивиденды, на часть корпоративных активов после ликвидации компании, а также на участие в выборах совета директоров и голосовании при принятии важных решений. Акции компании бывают двух классов: обыкновенные и привилегированные. Внутри классов акции могут разделяться на серии. В зависимости от потребностей корпорации и замыслов инвесторов могут создаваться неординарные типы акций, например «неголосующие, не участвующие в управлении кумулятивные конвертируемые привилегированные акции с правом обратной продажи» (nonvoting nonparticipating cumulative convertible redeemable preferred stock). Акции могут размещаться среди инсайдеров (в закрытых корпорациях) или продаваться всем желающим (в открытых или публичных корпорациях).
Долговой капитал (debt financing). Корпорации могут занимать деньги различными способами: краткосрочные коммерческие расписки (commercial notes), кредиты от акционеров, банковские кредиты и кредитные линии, долговые ценные бумаги (облигации), продаваемые третьим лицам (внешний долг) или акционерам корпорации (внутренний долг). Корпоративные облигации могут быть обеспечены (bonds) или не обеспечены (debentures) залогом. В отличие от ситуации с акционерным капиталом, корпорация обязана выплатить кредиторам основную часть долга (principal) и оговоренные в контракте проценты. Как правило, кредиторы не получают права собственности, права на участие в прибылях и в голосовании. Долговой капитал может быть как краткосрочным (до года), так и долгосрочным (более года). Корпорация может выпускать долговые бумаги, конвертируемые в акции или с правом обратной продажи (корпорации).
Внутренние корпоративные доходы (corporate earnings). Корпорации для финансирования своей деятельности могут использовать нераспределенные прибыли, полученные в результате ведения бизнеса.
Соединение в разных долях источников финансирования называется финансовой структурой корпорации. Использование акционерного и долгового капиталов в различных пропорциях создает капитальную структуру компании. (Иногда этим термином обозначается соотношение акционерного и долгосрочного долгового капитала.)
Соотношение различных источников финансирования меняется в зависимости от степени развития корпорации. В начальный период предприниматели в основном используют акционерный капитал и внутреннее долговое финансирование. По мере развития бизнеса, появления репутации и кредитной истории корпорация начинает привлекать внешнее долговое финансирование. Для корпорации, уже разместившей свои акции на фондовых рынках, доступны различные способы как открытого, так и закрытого финансирования.
Создание капитальной структуры компании является скорее искусством, чем точной наукой. При определении капитальной структуры, т. е. при выборе соотношения акционерного и долгового капиталов, необходимо учитывать желания различных групп потенциальных инвесторов относительно:
· — участия в прибылях. Долговой капитал не участвует в прибылях, а акционерный участвует;
· — получения права контроля. Долг не дает права контроля над менеджментом. Акционеры получают его в обмен на последнее место при распределении активов компании в случае банкротства;
· — получения фиксированных выплат. Долговые выплаты осуществляются строго в согласии с долговым контрактом. Выплаты акционерам зависят от прибылей корпорации;
· — уплаты налогов на корпоративном уровне налогообложения. В большинстве стран процентные платежи, в отличие от прибылей, не облагаются налогами на корпоративном уровне;
· — получения приоритета в случае банкротства или прекращения деятельности корпорации. Долг и привилегированные акции имеют приоритет при ликвидации корпорации.
Выбор оптимального сочетания обычных и привилегированных акций, а также внутреннего и внешнего долга в значительной мере зависит от действительных потребностей и переговорных позиций различных групп инвесторов.
Следует учитывать также экономические последствия выбора различных вариантов капитальной структуры корпорации.Влияние капитальной структуры на прибыльность акционерного капитала. Финансовый рычаг
Использование долгового капитала для финансирования корпорации создает «финансовый рычаг» (leverage), т. е. этот капитал становится частью финансовой структуры корпорации. Чем выше отношение долгового капитала к акционерному, тем больше финансовый рычаг. Высокая доля внешнего долгового капитала увеличивает вероятность высокой прибыльности (или потерь) инвестиций в виде акционерного капитала. Так как долговые обязательства фиксированы, высокие прибыли инвестиций ведут к высокой прибыльности акционерного капитала.
Согласно стандартной теории, прибыльность акционерного капитала зависит от финансового рычага: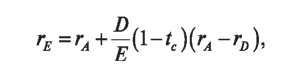
где D / E — соотношение заемного и акционерного капитала, или финансовый рычаг; re, rA, rD — прибыльность соответственно акционерного капитала, активов компании и долгового капитала; tc — эффективная ставка корпоративного налога. Если риск долга не меняется, то прибыльность акционерного капитала имеет линейную зависимость от финансового рычага.
Для иллюстрации рассмотрим примеры.
Пример 1. Допустим, соотношение долга и акционерного капитала равно 1 : 1. Предположим, что совокупные инвестиции составили $100 тыс.:
Долг (10%-тная ставка) — $50 тыс. Акционерный капитал — $50 тыс.
Совокупные инвестиции — $100 тыс.
По прошествии одного года возможны следующие сценарии прибылей корпорации (табл. 1).
Пример 2. Финансовый рычаг (соотношение долгового и акционерного капитала) равно 4 : 1. Совокупные инвестиции составили $100 тыс.:
Долг (10%-тная ставка) — $80 тыс. Акционерный капитал — $20 тыс.
Совокупные инвестиции — $100 тыс.
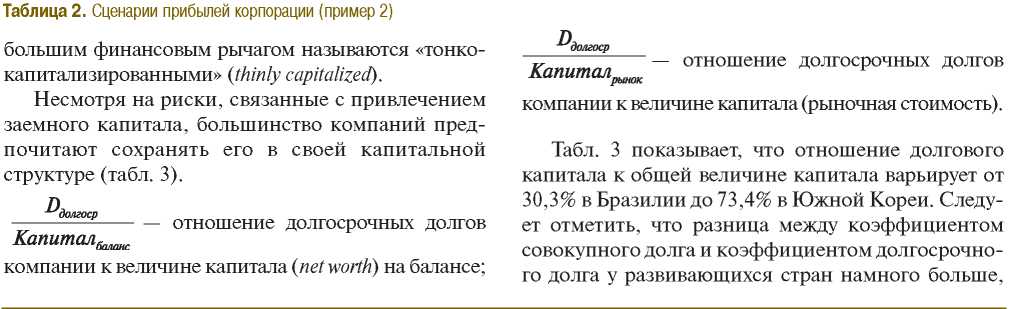
По прошествии одного года возможны следующие сценарии прибылей корпорации (табл. 2).
Различная прибыльность акционерного капитала показывает, что при хорошем сценарии развития бизнеса финансовый рычаг увеличивает прибыльность акционерного капитала, а при плохом сценарии — его потери.
Финансовый рычаг позволяет акционерам внести меньшее количество капитала при сохранении полного контроля над корпорацией. Однако увеличение финансового рычага повышает риск потерь для кредитора, так как прослойка предохранительного акционерного капитала становится тоньше. Компании с
| Сценарий 1 (плохой) | Сценарий 2 (нейтральный) | Сценарий 3 (хороший) | |
| Прибыли корпорации | $2 тыс. | $10 тыс. | $20 тыс. |
| Прибыльность инвестиций | 2% | 10% | 20% |
| Процентные платежи (10%) | $5 тыс. | $5 тыс. | $5 тыс. |
| Прибыли акционерного капитала | —$3 тыс. | $5 тыс. | $15 тыс. |
| Прибыльность акционерного капитала | -6% | 10% | 30% |
Таблица 1. Сценарии прибылей корпорации (пример 1)
| Сценарий 1 (плохой) | Сценарий 2 (нейтральный) | Сценарий 3 (хороший) | |
| Прибыли корпорации | $2 тыс. | $10 тыс. | $20 тыс. |
| Прибыльность инвестиций | 2% | 10% | 20% |
| Процентные платежи (10%) | $8 тыс. | $8 тыс. | $8 тыс. |
| Прибыли акционерного капитала | -$6 тыс. | $2 тыс. | $12 тыс. |
| Прибыльность акционерного капитала | -30% | 10% | 60% |
| Страна | Период | Соотношение обязательств к активам99 (%) | ^дыгоср | долгоср |
| Капитал^ % | KanumaApm % | |||
| США | 1991 | 58 | 37 | 28 |
| Япония | 1991 | 69 | 53 | 29 |
| Германия | 1991 | 73 | 38 | 23 |
| Франция | 1991 | 71 | 48 | 41 |
| Италия | 1991 | 70 | 47 | 46 |
| Великобритания | 1991 | 54 | 28 | 19 |
| Бразилия | 1985-1991 | 30,3 | 9,7 | - |
| Мексика | 1984-1990 | 34,7 | 13,8 | - |
| Индия | 1980-1990 | 67,1 | 34,0 | 34,7 |
| Южная Корея | 1980-1990 | 73,4 | 49,4 | 64,3 |
| Малайзия | 1983-1990 | 41,8 | 13,1 | 7,1 |
| Таиланд | 1983-1990 | 49,4 | - | - |
| Турция | 1983-1990 | 59,1 | 24,2 | 10,8 |
| Источник: Booth et al., 2001 (Данные International Financial Corporation); Rajan and Zingales, 1995. | ||||
Таблица 3. Доля заемного капитала в капитальной структуре компаний развитых и развивающихся стран
чем у развитых. Корпорации этих стран имеют намного меньшую долю долгосрочного долга в своей капитальной структуре.
Влияние капитальной структуры на налоги фирмы. Налоговые преимущества заемного капитала
В этом разделе рассматриваются налоговые преимущества долгового капитала в «классической» налоговой системе (Graham, 2003). В такой системе корпорации облагаются корпоративным подоходным налогом со ставкой ткорп, процентные платежи не облагаются налогом и платятся из дохода корпорации до вычета налогов, выплаты владельцам акционерного капитала производятся из прибылей корпорации после уплаты корпоративного подоходного налога. Процентные платежи, полученные инвесторами, а также дивиденды и капитальные прибыли облагаются налогом по получении их инвесторами (по ставкам Тдив = тЛ1ИНЫе и ??J100. В классичес
кой налоговой системе $1, выплачиваемый корпорацией инвестору в качестве процентных платежей, после налогов составляет $1(1 — Тличные). Если же корпорация платит инвестору дивиденды или капитальные прибыли, то $1 корпоративной прибыли уменьшается до $1(1 — ТкОрп) (1 — такц), где Такц. — взвешенное среднее Тдив и Ткап. Таким образом, чистое преимущество $1 долга для инвестора составляет:
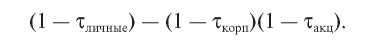
Если данное выражение положительно, то инвесторы должны ценить доход от долгового капитала больше, чем от акционерного капитала. В данном случае, фирма для максимизации своей стоимости должна полностью заменить акционерный капитал долговым капиталом. Чистое преимущество от использования долгового капитала по сравнению с акционерным капиталом составляет:
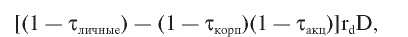
где D — общая сумма долга, rd — процентная ставка по долгу.
Стоимость фирмы может быть выражена как: 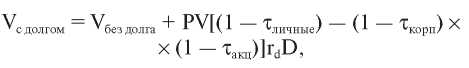 где PV означает приведенную стоимость всех настоящих и будущих преимуществ долговых выплат.
Если рынки капитала являются эффективными, а Тличные, Ткорп и Такц равны нулю, то мы получим модель Миллера-Модильяни (Modigliani and Miller, 1958), согласно которой Vc долгом = Vбeз долга, т. е. совокупная стоимость фирмы не зависит от способа финансирования, а оптимальная капитальная структура фирмы не зависит от ставки корпоративных налогов. В более поздней статье 1963 г. Миллер и Модильяни сделали поправку на корпоративные налоги Ткорп, при которых последний член в уравнении сокращается до PVjT^pn^D]. Если процентные выплаты имеют такую же степень риска, как и сам долг, то их следует дисконтировать с коэффициентом rd, а стоимость фирмы будет равна:
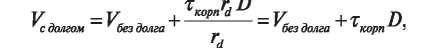
где ткорЩ является налоговым преимуществом долгового капитала. Согласно данной формуле, стоимость фирмы возрастает линейно по мере увеличения долгового капитала. А так как в формуле нет издержек долга, то фирме для максимизации своей стоимости следует финансировать себя только долговым капиталом.
В 1977 г. Миллер добавил в формулу Тличные и Твщ, которые платят кредиторы и акционеры на индивидуальном уровне. Кроме того, коэффициент дисконтирования должен быть скорректирован с учетом личных налогов и равен (1 — Тличные)^. В результате формула стоимости компании имеет следующий вид:
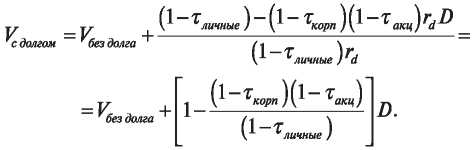
Последний компонент данного уравнения называется налоговым щитом Миллера (табл. 4). Бсли ставка личных налогов для инвесторов относительно велика по сравнению с корпоративными налогами и налогами акционеров, то налоговое «преимущество» долга может быть нулевым или отрицательным. В cлучае, когда (1 — Тличные) = (1 — Ткорп)(1 — Такц.Х действует первоначальная формула Миллера-Модильяни без налогов.
Для развитых стран из большой восьмерки имеются и более точные расчеты преимущества долга над дивидендами или капитальными прибылями (табл. 5).
Используя данные табл. 3 и 4, можно приблизительно подсчитать вклад налогового щита в стоимость компании. Для этого надо умножить его величину на долю долга в капитальной структуре компании. Например, если величина налогового щита Миллера равна 0,40%, а доля заемного капитала — 35%, то «вклад» налоговых преимуществ долга в стоимость компании составляет 14%. Естественно, данная величина является верхней границей, так как не учитывает издержек, связанных с долгом, и факторов, которые уменьшают налоговые выгоды заемного капитала для корпораций.
| Страна | Ставка корпоративного налога, ТКорп | Верхняя ставка личного налога, ? *личные | Налоговое преимущество долга над дивидендами | Налоговое преимущество долга над кап. прибылями |
| Бразилия | 0,300 (30%) | 0,250 (25%) | 0,142 | 0,300 |
| Мексика | 0,370 | 0,400 | 0,482 | 0,203 |
| Индия | 0,450 | 0,400 | 0,000 | 0,340 |
| Южная Корея | 0,365 | 0,500 | 0,635 | 0,794 |
| Малайзия | 0,350 | 0,400 | -0,083 | -0,083 |
| Таиланд | 0,300 | 0,370 | 0,300 | -0,110 |
| Турция | 0,250 | 0,550 | -0,360 | -0,360 |
| США | 0,458 | 0,358 | 0,450 | 0,450 |
| Источник: Booth et al., 2001. Данные International Financial Corporation. | ||||
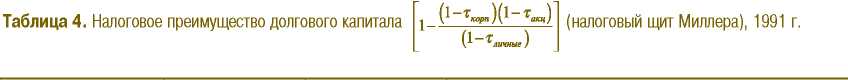
| Страна | Ставка корпоративного налога | Верхняя ставка личного подоходного налога | Ценность для инвестора $1, выплачиваемого с учетом корпоративных и личных налогов | |||
| Проценты по долгу | Дивиденды | Кап. прибыли (облагаемые налогом) | Кап. прибыли (освобожденные от налога) | |||
| США | 0,458 | 0,358 | 0,64 | 0,35 | 0,35 | 0,54 |
| Япония | 0,516 | 0,575 | 0,80 | 0,39 | 0,48 | 0,48 |
| Германия | 0,500 | 0,530 | 0,47 | 0,47 | 0,50 | 0,50 |
| Франция | 0,420 | 0,568 | 0,50 | 0,41 | 0,49 | 0,58 |
| Италия | 0,465 | 0,500 | 0,88 | 0,42 | 0,54 | 0,54 |
| Великобритания | 0,350 | 0,400 | 0,60 | 0,60 | 0,39 | 0,65 |
| Источник: Rajan and Zingales, 1995. | ||||||
Таблица 5. Ценность $1 прибылей для инвестора, получаемая через различные каналы корпоративных выплат прибылей, 1991 г.
Влияние капитальной структуры на стоимость капитала. Средневзвешенная стоимость капитала
Обычно считается, что заемный капитал дешевле внешнего акционерного капитала. Заемное финансирование минимизирует средневзвешенную стоимость капитала (WACC), которая вычисляется по формуле:
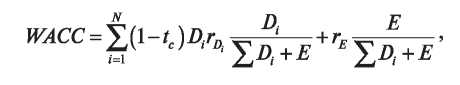
где Е — акционерный капитал фирмы,
Di — заемный капитал фирмы категории i, и i = 1 ...N, re, rD — стоимость (прибыльность) акционерного и заемного капитала, tc — эффективная ставка корпоративного налога.
Однако увеличение заемного капитала может уменьшать WACC только до определенного предела. После того как этот порог пройден, WACC ведет себя как U-кривая. Акционеры начинают требовать более высокую цену за свой капитал из-за роста финансовых рисков, связанных с увеличением заемного капитала. Таким образом, «дешевый» кредит уравновешивается растущей стоимостью акционерного капитала. В свою очередь, кредиторы также пересматривают оценку риска кредитов и начинают требовать более высокую оплату за кредитный капитал.
Влияние структуры капитала на конкурентное поведение компании на товарных рынках
Исследования экономистов (Brander and Lewis, 1986; Maksimovic, 1988; Rotemberg and Scharfstein, 1990; Kovenock and Phillips, 1997) показали, что существует взаимосвязь между капитальной структурой компании, ее инвестиционными расходами и конкурентным поведением компании на товарных рынках. Заемный капитал в значительной степени изменяет структуру мотивации менеджеров и акционеров компании. При наращивании заемного капитала происходит усиление агрессивности компании на товарных рынках. На несовершенных рынках заемный капитал и корпоративные инвестиции дают фирмам стратегические преимущества в конкуренции. Увеличение инвестиций, как правило, ведет к снижению маржинальных издержек производства и одновременно вынуждает фирмы увеличивать продажи на товарных рынках (Brander and Spencer, 1983). Аналогично, увеличение заемного капитала приводят к тому, что при планировании фирма принимает в расчет только положительный сценарий развития событий (рост спроса), при котором она выигрывает от увеличения выпуска продукции. Таким образом, заемный капитал, подобно инвестициям в производственный процесс, вынуждает фирму к агрессивному поведению на товарных рынках. Заемный капитал и инвестиции в данном случае могут выступать как комплементы: повышение инвестиций ведет к повышению долга и наоборот. Рост заемного капитала приводит к увеличению объемов производства, и таким образом фирма получает преимущества от снижения маржинальных издержек производства и инвестирует еще больше.
Фирмы, имеющие доступ к ресурсам с более дешевыми маржинальными издержками, чем конкуренты, обладают стратегическим преимуществом, которое они могут использовать для завоевания дополнительной доли рынка и дополнительных прибылей. Подобное преимущество может быть получено с помощью гарантированной кредитной линии для расширения производства на более благоприятных условиях, чем путем краткосрочных заимствований (Maksimovic, 1990).
Увеличение долга служит своего рода гарантией для конкурентов, что фирма серьезно намерена бороться за долю рынка. Это позволяет им избежать непроизводительной траты ресурсов на ценовые и рекламные войны, которыми обычно пытаются запугать слабых соперников. В результате фирмы с финансовым рычагом наращивают свою долю рынка более эффективно по сравнению с фирмами без финансового рычага. Как отмечают исследователи, заемный капитал делает конкуренцию жестче.
При дальнейшем наращивании заемного капитала может наблюдаться так называемый эффект ограниченной ответственности (limited liability effect). Первоначально этот эффект был описан в работах Брендера и Льюиса (Brender and Lewis, 1986, 1988). Эти исследователи показали, что на олигополистических товарных рынках капитальная структура может оказывать влияние на стратегическое поведение фирм. Ограниченная ответственность менеджеров (limited management liability) — это ответственность, ограниченная практически только размерами компенсации, которую они могут потерять в случае банкротства компании. Корпорация перемещает риск от сравнительно небольшого числа не владеющих капиталом менеджеров на значительное число обладающих капиталом акционеров. В свою очередь, ответственность акционеров ограничена только размером их инвестиций в корпорацию. Весь основной риск финансовых потерь падает на кредиторов фирмы.
Ограниченная ответственность акционеров побуждает фирму в целях максимизации акционерной стоимости увеличивать объемы производства, надеясь на реализацию благоприятного сценария спроса. Наращивая финансовый рычаг, менеджеры и акционеры рассчитывают только на благоприятный сценарий и полностью игнорируют возможность противоположного развития ситуации.
При неблагоприятном сценарии и банкротстве акционеры (собственники) фирмы теряют свои инвестиции, но, сделав фиксированный платеж кредиторам, они получают остаточные права на все имущество фирмы. Как следствие, акционеры имеют мотивацию к более агрессивному поведению на товарных рынках и увеличивают объемы выпуска продукции и снижение цен. Увеличение долга в структуре капитала затрудняет для фирм поддержание негласного раздела рынков со своими конкурентами, что делает более вероятным нарушение картельных соглашений и увеличение своей «квоты» продукции (Maksimovic, 1988) и также ведет к снижению цен. В результате уменьшаются продажи конкурентов. Как отмечают исследователи (Clayton, 1999), для того чтобы иметь стратегический эффект, долговые контракты фирмы должны быть долгосрочными и не служить предметом дальнейших переговоров (non-negotiable).
При высоком уровне долга наступает момент, когда может проявиться эффект долгового навеса (debt overhang effect) (Myers, 1977). Надо отметить, что при дальнейшем наращивании долга увеличивается вероятность банкротства. В случае банкротства фирмы акционеры, которые оплатили инвестиции, не получают отдачи от них в производство. Таким образом, при излишнем количестве долга повышение вероятности банкротства ведет к снижению инвестиций в производство и маркетинг со стороны акционеров фирмы. Фирма снижает объемы производства и повышает цены на продукцию. В данном случае заемный капитал и инвестиции выступают как субституты. Повышение долга приводит к снижению инвестиций в развитие бизнеса.
При высокой доле заемного капитала в структуре капитала вероятно проявление эффекта стратегического банкротства. Значительное увеличение заемного капитала может привести к одностороннему усилению агрессивности конкурентов, так как они, узнав об уязвимости финансовой структуры компании, могут использовать так называемое хищническое ценообразование (predatory pricing). Конкуренты снижают цены в надежде заставить компанию с большой задолженностью понести финансовые убытки и объявить банкротство. Как правило, такая тактика может быть успешна по отношению к фирмам, которые уже исчерпали лимиты заимствований и не могут получить дополнительное внешнее финансирование.
Нормативные теории капитальной структуры
В этом разделе рассматриваются две основные нормативные теории капитальной структуры корпораций: теория оптимального капитального баланса и теория «порядка клевания».
Статичная теория оптимального капитального баланса (Static trade-off theory)4
График иллюстрирует статичную теорию оптимального капитального баланса. Прямая горизонтальная линия показывает рыночную стоимость фирмы при отсутствии долга. При отсутствии налогов, согласно первоначальной идее Миллера-Модильяни, она не должна зависеть от капитальной структуры фирмы. Однако освобождение процентных платежей по долгам от налогов побуждает фирму увеличивать заемный капитал до той точки, в которой приведенная стоимость долговых налоговых щитов уравновешивается издержками высоких долгов, вероятностью банкротства и издержками финансовой нестабильности.
Издержки высоких долгов — это потери в стоимости фирмы, вызванные агентскими издержками заемного капитала, а также издержками, связанными с повышенной вероятностью банкротства при увеличении долга. Как известно, наибольшие потери потенциального банкротства испытывают компании с высокой долей ценных нематериальных активов и с большими возможностями роста (как правило, молодые компании). Поэтому зрелые (нерастущие) фирмы, владеющие в основном материальными активами, при прочих равных условиях должны иметь более высокую долю заемного капитала в своей капитальной структуре по сравнению с растущими фирмами и с фирмами, которые активно занимаются НИОКР и инвестируют в рекламу. Например, фармацевтические компании должны в среднем заимствовать меньше, чем производители стандартных химических продуктов.
Кроме того, если данная теория верна, то финансовые менеджеры должны постоянно стремиться к поддержанию оптимальной структуры капитала. Однако в силу разнообразных причин капитальная структура фирмы будет постоянно отклоняться от точки оптимума. Например, несколько лет неожиданно высоких прибылей или продажа части одной компании могут привести к структуре капитала левее точки оптимума, а другая фирма, понеся неожиданные убытки, может оказаться в поле правее точки оптимума. Таким образом, для одних фирм потребуется увеличить пропорцию долгового капитала, а для других — уменьшить. В обоих случаях фирмы будут стремиться повысить свою стоимость.
Теория оптимального капитального баланса также предполагает, что между прибыльностью фирмы и долей заемного капитала должна существовать положительная корреляция. Чем более прибыльна фирма, тем более высокой должна быть доля заемного капитала в капитальной структуре фирмы. Однако в реальной жизни существует негативная корреляция между этими параметрами.
4 Часто переводится как «компромиссный подход». Trade-off может означать как компромисс, так и баланс, равновесие.
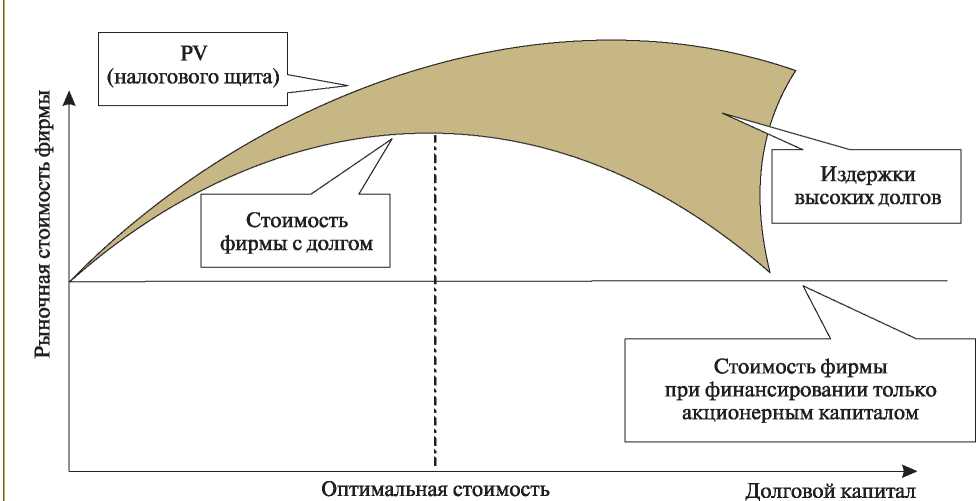
График. Статичная теория оптимального капитального баланса (Myers, 1993)
Теория «порядка клевания»101 (pecking order theory)
Согласно теории «порядка клевания», у фирм существует иерархия предпочтений по отношению к источникам финансирования. С точки зрения данной теории, считается предпочтительнее всегда использовать внутренние источники. К внешним источникам следует обращаться только тогда, когда для финансирования проектов с положительным NPV недостаточно внутренних источников. В первую очередь необходимо использовать наиболее «безопасные», с точки зрения инвесторов, источники капитала, а именно заемный капитал. Если недостаточно доступного заемного капитала, то фирма должна, согласно жесткому порядку, сначала выпустить конвертируемый долг и другие гибридные финансовые инструменты и только потом обратиться к акционерному капиталу путем продажи акций.
Согласно теории «порядка клевания», не существует какого-либо определенного оптимального соотношения долгового и акционерного капитала. Преимущества долговых налоговых щитов, а также издержки большого долга не являются первоочередными факторами, которые следует принимать во внимание финансовым менеджерам. Соотношение долга и акционерного капитала меняется, когда нарушается баланс между генерируемыми денежными потоками и реальными инвестиционными возможностями фирмы. Прибыльные фирмы, не имеющие значительных инвестиционных возможностей, постепенно достигают низкой доли долга в капитальной структуре. Наоборот, фирмы, чьи инвестиционные возможности превышают внутренние источники финансирования, постепенно увеличивают долю за-ємного капитала. Теория «порядка клевания» объясняет эмпирически наблюдаемую негативную корреляцию между прибыльностью и финансовым рычагом на внутриотраслевом уровне. В конкурентных отраслях для сохранения конкурентоспособности все фирмы стремятся поддерживать одинаковый уровень инвестиций в разработку новых продуктов и поддержание доли рынка. В результате, наименее прибыльные фирмы, имея меньше внутренних фондов для новых инвестиций, будут заимствовать больше, что и приводит к негативной корреляции между финансовым рычагом и прибыльностью фирм102.
До появления фундаментальной статьи Майерса и Маджлуфа (Myers and Majluf, 1984) поведение менеджеров, отдающих предпочтение внутренним источникам финансирования и избегающих выпуска новых акций, рассматривалось как противоречащее интересам акционеров фирмы. Майерс и Маджлуф показали, что менеджеры, действующие в интересах акционеров фирмы, могут сознательно предпочитать внутренние источники финансирования, а при необходимости будут использовать в первую очередь наименее рискованные внешние источники.
Теория «порядка клевания» отражает проблемы, создаваемые асимметричностью информации, — менеджеры знают о фирме гораздо больше, чем внешние инвесторы. Поэтому они не захотят продавать акции, если убеждены в том, что акции являются недооцененными. И наоборот, менеджеры с готовностью продадут их внешним инвесторам, если уверены, что акции переоценены. Инвесторы, в свою очередь, понимают, что менеджеры знают о фирме и об истинной цене акций больше, чем они. Поэтому инвесторы воспринимают продажу акций как опасный сигнал и согласны купить их только по сниженной цене. Менеджеры согласны продать их только по справедливой цене. В результате может возникнуть ситуация, когда фирма будет вынуждена отказаться от некоторых инвестиционных возможностей только из-за того, что менеджеры не согласны привлекать акционерный капитал по высокой цене.
Из данной теории можно сделать следующие нормативные выводы. Во-первых, внутренний капитал из нераспределенных прибылей более предпочтителен для фирмы, чем внешний акционерный капитал (теория оптимального баланса не делает различия между внутренним и внешним акционерными капиталами). Во-вторых, фирмам рекомендуется иметь финансовый запас прочности. Фирма с запасом прочности не будет вынуждена упускать инвестиционные возможности только потому, что ее акции являются недооцененными по мнению менеджеров. Финансовый запас прочности означает высоколиквидные бумаги и наличность, ликвидные реальные активы и возможность выпускать бездефолтный долг. Если долг имеет нулевую вероятность дефолта, то потенциальные инвесторы не будут беспокоиться о том, является ли фирма недооцененной или переоцененной рынком. В-третьих, если необходимо внешнее финансирование, то заемный капитал лучше акционерного, потому что для инвесторов безопаснее долг. Асимметричность информации заставляет фирмы выпускать наиболее безопасные (с точки зрения инвесторов) ценные бумаги.
Почему долговые обязательства лучше? Если рынок переоценивает стоимость фирмы, менеджеры предпочитают выпускать наиболее переоцененную форму ценных бумаг, а именно акции компании, а если недооценивает — долговые бумаги, чтобы минимизировать потери фирмы. Но ни один умный инвестор не поддастся на подобные уловки менеджеров. Инвесторы понимают, что менеджеры предпочитают выпускать акции компании только в том случае, если они переоценены, т. е. если менеджеры оценивают будущее фирмы более пессимистично, чем посторонние инвесторы. Поэтому последние откажутся покупать акции и предпочтут долговые обязательства фирмы. Таким образом, корпорация будет вынуждена выпускать долговые бумаги в случае как переоценки, так и недооценки ее стоимости посторонними инвесторами. Выпуск наиболее безопасных бумаг минимизирует информационное преимущество менеджеров по сравнению с инвесторами. Поэтому выпуск акций компании возможен только тогда, когда компания уже имеет такое количество заемного капитала, что любое его увеличение приведет к резкому возрастанию издержек, связанных с потенциальным банкротством. В этом случае менеджеры будут готовы выпустить акции компании, даже если они будут сильно недооценены потенциальными инвесторами, т. е. согласно закону иерархии ценных бумаг, менеджеры выпустят акции компании, только когда все остальные средства привлечения капитала будут исчерпаны.
Данная теория не может быть абсолютно верна, так как имеются многочисленные свидетельства, что компании выпускали акции, хотя у них была возможность получить заемный капитал. Тем не менее эта теория объясняет такой парадоксальный факт, как негативная корреляция между финансовым рычагом и прибыльностью компании. Чем более прибыльна компания, тем меньше она использует внешние источники капитала. В этом случае все добавления к собственному капиталу фирмы происходят от нераспределенных прибылей, а не от проданных акций. Эта теория также объясняет и тот факт, почему цена акций падает каждый раз, когда фирма продает новые акции. Цена акций падает, так как новый капитал всегда привлекается по слишком высокой цене в силу недооценки новых акций инвесторами. Цена акций также падает, когда фирма выпускает новые акции, чтобы уменьшить финансовый рычаг. И наоборот, цена акций растет, когда фирма делает новые заимствования, чтобы выкупить обращаемые на рынке акции.
Теория «порядка клевания» предопределяет, что молодые быстрорастущие фирмы с большими потребностями во внешнем финансировании в итоге должны иметь высокую долю долга в своей капитальной структуре, так как менеджеры будут против привлечения акционерного капитала путем выпуска недооцененных акций.
Теория «порядка клевания» также прогнозирует структуру приоритета долга (priority structure) и структуру срочности (maturity structure) долговых обязательств. Поскольку фирма должна выпускать в первую очередь ценные бумаги с наименьшими информационными издержками, то сначала делаются краткосрочные заимствования. Только когда эти возможности исчерпаны, фирма начнет совершать долгосрочные заимствования. Капитализированные лизы и обеспеченные залогом заимствования должны использоваться до привлечения безза-логового кредита.
И долг, и акционерный капитал характеризуются рисковой премией за отрицательный отбор (adverse selection). Но эта премия является более высокой в случае с внешним акционерным капиталом. Поэтому посторонний инвестор потребует большую прибыльность от вложений в акционерный капитал, чем от предоставления долгового капитала. Если собственных прибылей недостаточно для финансирования инвестиций, то фирма прибегнет к заимствованиям.
Согласно теории «порядка клевания», особое значение имеет материальность активов. Чем меньше доля материальных активов, тем более серьезной будет проблема с асимметричностью информации. Фирмы с большим количеством материальных активов со временем накапливают больше долга.
Эмпирическое тестирование нормативных теорий капитальной структуры
Большинство работ, посвященных корпоративным финансам, представляют собой либо теоретические изыскания, либо эмпирические исследования. В теоретических трудах в основном разрабатываются нормативные теории. Специалисты в области эмпирических финансов тестируют нормативные теории, используя базы данных по деятельности корпораций и эконометрические методы, а также разрабатывают позитивные теории корпоративных финансов на основе уже имеющихся эмпирических данных.
Тест теории «порядка клевания»
Теория «порядка клевания» в своей самой простой форме утверждает, что когда фирме недостаточно внутренних источников финансирования для реальных инвестиций и выплаты дивидендов, она в первую очередь привлекает заемный капитал. Новый акционерный капитал не привлекается почти никогда, исключая случаи большой вероятности банкротства, когда единственным долгом, который фирма может выпустить, являются бросовые103 облигации (junk bonds). Исходя из этого, Шьям-Сандер и Майерс предложили процедуру эконометрического тестирования теории «порядка клевания».
Определим переменные:
Ct — чистый операционный доход (operating cashflow), Divt — выплаты дивидендов, Xt — капитальные расходы,
?Wt — чистые изменения в оборотном капитале, Rt — часть долговременного долга, которая должна быть выплачена в текущий период, Dt — долговременный долг,
At — чистые активы, включая оборотный капитал, dt = Dt / At, — отношение долга к активам (по балансовой стоимости).
Используя перечисленные переменные, определим финансовый дефицит фирмы:
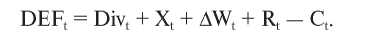
Финансовый дефицит — это разница между всеми необходимыми расходами фирмы (выплаты дивидендов, прибавка в оборотном капитале, капитальные расходы и выплаты долгосрочного долга) и наличным потоком доходов за определенный период.
Если действует теория иерархии источников финансирования, то фирма не будет привлекать капитал путем продажи акций, пока может получить его путем заимствований. Для эмпирического тестирования гипотезы используется регрессионный анализ. Регрессионное уравнение имеет следующую форму:
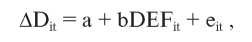
где ?Dt — изменения в заемном капитале фирмы i за период t. Если фирма делает новые заимствования, то ?Dt > 0, если фирма уменьшает долговые обязательства, то ?Dt < 0. Если верна теория «порядка клевания», то a = 0 и b = 1. Более сложный вариант теории «порядка клевания» не исключает выпуска акций и при высоком уровне долга. В этом случае b < 1.
Выводы теории «порядка клевания» не зависят от знака переменной DEFit. Если у компании избыток потоков наличности, она может выкупить акции, находящиеся в обращении, или расплатиться с долгами. Менеджеры, настроенные пессимистично относительно будущего фирмы, предпочтут скорее расплатиться с долгами, чем выкупать акции по высокой цене. Если менеджеры более оптимистичны, любая попытка выкупить акции приведет к повышению их цены. Таким образом, более рациональным оказывается расплатиться с долгами, а не выкупать акции.
Тестирование теории оптимального баланса капитальной структуры
Согласно статичной теории капитального баланса, менеджеры стараются поддерживать оптимальную капитальную структуру компании. Разнообразные факторы приводят к отклонению от сбалансированной капитальной структуры, и задача менеджера — возвращение капитальной структуры фирмы к ее оптимальному состоянию. Если точка оптимума не меняется, то эмпирически исследователи должны зафиксировать возвращение к среднему значению финансового рычага. Таким образом, должна существовать корреляция между отклонениями от оптимальной капитальной структуры и новыми заимствованиями. Регрессионное уравнение для тестирования теории оптимального баланса имеет следующий вид:
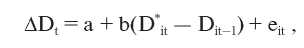
где D*it — оптимальная (целевая) пропорция долга в капитале фирмы i в период t. Тестируемая гипотеза состоит в том, что b > 0, это предполагает движение к целевой капитальной структуре. Кроме того, считается, что b < 1, так как существуют ненулевые издержки корректировки капитальной структуры. К сожалению, цель D*it эмпирически не наблюдаема. Поэтому в качестве доступного показателя целевой пропорции долга в капитале используется установившееся среднее значение финансового рычага. Иногда исследователи выбирают в качестве показателя оптимума движущееся среднее долговой пропорции, используемое с лагом в несколько лет.
Результаты эмпирического тестирования теорий капитальной структуры корпораций
Шьям-Сандер и Майерс (Shyam-Sander and Myers, 1999) провели эмпирическое тестирование теорий капитальной структуры, используя выборку из 157 крупнейших компаний США (кроме финансовых и обеспечивающих коммунальные услуги), по которым имелись непрерывные данные за период 1971—1989 гг.104 (табл. 6).
Из табл. 6 видно, что среднегодовые темпы роста балансовой стоимости активов составили 13%, а темпы роста рыночной стоимости акционерного капитала — в среднем 9% в год. Результаты эмпирического тестирования теорий капитальной структуры приводятся в табл. 7.
В регрессионных моделях, использованных для тестирования, зависимой переменной является отношение балансовой стоимости долгосрочного долга к балансовой стоимости долгосрочных активов компаний. Константа практически равна нулю и не является статистически значимой. Коэффициент оптимального баланса капитальной структуры в
| 1971 г. | 1981 г. | 1989 г. | |
| Балансовая стоимость активов | |||
| Средняя | 220 | 605 | 2034 |
| Максимальная | 10 509 | 23021 | 160 893 |
| Рыночная стоимость акционерного капитала | |||
| Средняя | 185 | 248 | 890 |
| Максимальная | 7265 | 3359 | 20 625 |
| Долговая пропорция * | |||
| Средняя | 0,18 | 0,18 | 0,19 |
| Максимальная | 0,82 | 0,68 | 0,79 |
| Прибыльность капитала | |||
| Средняя | 0,147 | 0,154 | 0,115 |
| Максимальная | 0,50 | 0,58 | 0,36 |
| Источник: Shyam-Sander and Myers, 1999 | |||
| ‘Долговая пропорция (финансовый рычаг) — соотношение долгосрочного долга к балансовым активам компании. | |||
Таблица 6. Общая характеристика выборки из 157 компаний США для эмпирического теста теории капитальной структуры (млн USD)
| Модель оптимальной структуры капитала | Модель «порядка клевания» | Объединенная модель | |
| Зависимая переменная | ?D | ?D | ?D |
| Константа | 0,003 (0,002) | 0,002 (0,001) | -0,0002 (0,001) |
| Коэффициент теории оптимальной структуры капитала (D* — D) | 0,33 (0,014) | 0,11 (0,008) | |
| Коэффициент теории «порядка клевания» (DEF) | 0,75 (0,01) | 0,69 (0,01) | |
| R2 | 0,21 | 0,68 | 0,71 |
| Источник: Shyam-Sander and Myers, 1999. ?D — новый долгосрочный долг, выпущенный фирмой. Все переменные измеряются как пропорции к балансовой стоимости активов. | |||
Таблица 7. Результаты тестирования с помощью регрессионного анализа теорий капитальной структуры на крупнейших компаниях США за период 1971-1989 гг.
первой модели равен 0,33 и является статистически значимым. Согласно первой модели, фирмы делают новые заимствования в случае, если долг в их капитальной структуре становится меньше, чем оптимальный (средний). Если долг превышает оптимальный, то фирмы уменьшают его количество. Увеличение и уменьшение долга совершается в пропорции 3 : 1, т. е. крупные фирмы только частично (на одну треть) корректируют отклонения от оптимальной капитальной структуры. Это не опровергает гипотезу, что фирмы стремятся поддерживать оптимальный баланс своей капитальной структуры, но ставит под сомнение правдоподобность данной теории.
Регрессионный коэффициент во второй модели равен 0,75 и является статистически значимым. Это означает, что фирмы делают новые заимствования, если финансовый дефицит увеличивается. При уменьшении финансового дефицита фирмы сокращают количество долга в своей капитальной структуре. Коэффициент меньше единицы, т. е. только часть финансового дефицита финансируется долгом. Коэффициент детерминации R2 равен 0,68, что значительно больше, чем в первой модели (0,21). Таким образом, изменения в объемах долгосрочного долга лучше объясняются колебаниями в размере финансового дефицита, чем отклонениями от оптимальной капитальной структуры.
В основном крупнейшие компании США не стараются полностью скорректировать свою капитальную структуру, чтобы она соответствовала оптимальной. Их финансовое поведение в рассматриваемый период лучше объясняется теорией «порядка клевания». Финансовый дефицит покрывается за счет заимствований, а не за счет акционерного капитала.
В работе Шьям-Сандера и Майерса рассматривались только крупные и финансовоустойчивые компании США. Для таких компаний поддержание оптимального баланса капитальной структуры не является актуальным, что и подтвердили исследования. Имея хорошую репутацию и кредитную историю, они предпочитают покрывать дефицит с помощью заимствований. Таким образом, результаты эмпирических исследований Шьям-Сандера и Майерса показали, что из двух теорий капитальной структуры формально теория «порядка клевания» лучше описывает поведение компаний.
Однако результаты тестирования не могут рассматриваться как подтверждение теории «порядка клевания». Данная теория основана на информационной асимметрии, из-за которой компании вынуждены прибегать к наиболее безопасным, с
| 1971 г. | 1985 г. | 1995 г. | 1998 г. | |||||
| доля активов | % | доля активов | % | доля активов | % | доля активов | % | |
| Расходы | ||||||||
| Денежный дивиденд | 0,015 | 10,27 | 0,009 | 7,03 | 0,007 | 4,79 | 0,006 | 5,77 |
| Инвестиции | 0,094 | 64,38 | 0,122 | 95,31 | 0,104 | 71,23 | 0,109 | 104,81 |
| Изменения в оборотном капитале | 0,037 | 25,34 | -0,003 | -2,34 | 0,035 | 23,97 | -0,011 | -10,58 |
| Итого | 0,146 | 100,00 | 0,128 | 100,00 | 0,146 | 100,00 | 0,104 | 100,00 |
| Финансирование | ||||||||
| Внутренние денежные потоки | 0,103 | 70,55 | 0,042 | 32,81 | 0,017 | 11,64 | -0,031 | -29,81 |
| Чистый новый долг | 0,016 | 10,96 | 0,02 | 15,63 | 0,021 | 14,38 | 0,034 | 32,69 |
| Чистый новый внешний акционерный капитал | 0,027 | 18,49 | 0,066 | 51,56 | 0,108 | 73,97 | 0,101 | 97,12 |
| Итого | 0,146 | 100,00 | 0,128 | 100,00 | 0,146 | 100,00 | 0,104 | 100,00 |
| Финансовый дефицит | 0,043 | 29,45 | 0,086 | 67,19 | 0,129 | 88,36 | 0,135 | 129,81 |
| N | 2823 | 5129 | 7052 | 6931 | ||||
| Финансовый дефицит = дивиденд + инвестиции + изменения в оборотном капитале - внутренние денежные потоки. Источник: Frank and Goyal, 2003. | ||||||||
Таблица 8. Корпоративные денежные потоки в США за 1971-1998 гг. точки зрения инвесторов, способам финансирования. Информационная асимметрия в наибольшей мере характерна для новых и небольших компаний, а исследование Шьям-Сандера и Майерса включает только самые крупные и стабильные корпорации США. Более масштабную эмпирическую проверку теорий капитальной структуры провели Фрэнк и Гойял (Frank and Goyal, 2003). Используя данные о финансовых потоках компаний, они выявили реальную роль различных источников финансирования (табл. 8).
Теория «порядка клевания» утверждает, что фирмы в первую очередь используют внутренние источники финансирования. При финансовом дефиците недостаток ресурсов ликвидируется с помощью заимствований. Как показывает табл. 6, теорией «порядка клевания» можно объяснить финансовое поведение американских фирм в 70-е гг., когда внутренние денежные потоки составляли более 70% от всего финансирования расходов корпораций, привлечение нового заемного капитала — 11%, а продажа акций корпораций — менее 20% капитала. К середине 80-х гг. ситуация значительно изменилась. Внутренние денежные потоки составляли менее 33% совокупного финансирования, а продажа акций приносила компаниям более 50% нового капитала. В 90-х гг. финансовый дефицит американских корпораций достигал уже 0,129 от активов корпораций и составлял 88% всех расходов (т. е. расходы финансировались на 88% внешними источниками капитала). Доля нового долга составила 14%, а продажа акций давала корпорациям 74% финансирования. Таким образом, теория «порядка клевания» не подходит для характеристики капитальной структуры корпораций 90-х гг.
Фрэнк и Гойял провели формальный тест теории «порядка клевания». В отличие от Шьям-Сандера и Майерса, они разделили все данные о рассмотренных корпорациях на два временных промежутка: 1971-1989 гг. и 1990-1998 гг. Исследователи хотели проверить, насколько теория «порядка клевания» соответствует более поздним данным. Результаты регрессионного анализа представлены в табл. 9.
Сравнивая результаты исследований можно увидеть, что временной интервал имеет большое значение. Согласно теории «порядка клевания», коэффициент при переменной «финансовый дефицит» должен быть равен единице. Показатели за первый период поддерживают эту теорию (коэффициент переменной «финансовой дефицит» равен 0,708 для уравнения чистых заимствований), а данные 90-х гг. уже не подтверждают ее (коэффициент «финансового дефицита» 0,325, что значительно меньше, чем требуется теорией).
Поведенческая теория капитальной структуры: теория использования колебаний рынка (теория игры на рынке) (Market timing theory)
В данном разделе будут охарактеризованы три наиболее известные работы, в которых капитальная структура компании рассматривается с позиции поведенческих финансов (Baker and Wurgler, 2000, 2002; Baker et al., 2003).
Финансовый рычаг и стоимость акционерного капитала
Фирмы стремятся продавать свои акции, когда их рыночная цена высока, и выкупить их, когда
| 1971-1989 гг. | 1990-1998 гг. | |||
| Зависимая переменная | Чистые новые заимствования | Совокупные новые заимствования | Чистые новые заимствования | Совокупные новые заимствования |
| Константа | 0,001 | 0,060(а) | -0,004 | 0,086 |
| Финансовый дефицит | 0,748 | 0,601(а) | 0,325w | 0,234 |
| N | 14592 | 14592 | 18225 | 18225 |
| R2 | 0,708 | 0,296 | 0,283 | 0,048 |
| R2 на запасной выборке | 0,678 | 0,085 | 0,252 | 0,145 |
| Источник: Frank and Goyal, 2003. N — количество годов-компаний в выборке, где один год-компания считается одним наблюдением для регрессионного анализа. Чистые заимствования = совокупные заимствования — оплата части старого долга. · (a) значимость коэффициента на 1%-тном уровне значимости. · (b) значимость коэффициента на 10%-тном уровне значимости. | ||||
Таблица 9. Тестирование теории «порядка клевания» для периодов 1971-1989 гг. и 1990-1998 гг.
рыночная цена низкая. В результате капитальная структура зависит от истории цены акций компании. Согласно поведенческой теории, капитальная структура компании является кумулятивным результатом ее попыток воспользоваться рыночными колебаниями в цене акций.
В области корпоративных финансов термин «использование рыночных колебаний» (equity market timing) означает практику выпуска акций компании при высоких ценах и их обратную скупку при низких ценах. Цель процедуры заключается в использовании колебаний в стоимости акционерного капитала относительно стоимости остальных форм капитала. На эффективных и интегрированных рынках стоимость отдельных видов капитала взаимозависима (Modigliani and Miller, 1958), поэтому переключение в финансировании с одного вида капитала на другой не принесет компании никаких преимуществ. На неэффективных или сегментированных рынках капитала использование рыночных колебаний может быть выгодно для постоянных акционеров фирмы за счет новых (потенциальных) или продающих свою долю в компании. Как отмечают исследователи и аналитики, использование рыночных колебаний является важным аспектом реальной финансовой практики во многих корпорациях (Baker and Wurgler, 2002). Финансовые менеджеры в анонимных интервью признают, что пытаются использовать колебания рынка. При одном масштабном опросе финансовые менеджеры откровенно сказали, что «степень переоценки или недооценки рынком акций нашей компании является важным фактором при решении продать или купить акции нашей компании на рынке» (Graham and Harvey, 2001). Менеджеры подтвердили, что цена акций является важнейшим фактором при решении о выпуске новых акций компании.
Использование рыночных колебаний будет иметь краткосрочный эффект на капитальную структуру, если фирмы следуют нормативной теории оптимального баланса и после отклонения структуры от оптимальной они предпримут целенаправленные действия. Если корпорации не следуют этой теории, то практика использования колебаний рынка будет иметь длительный эффект на капитальную структуру.
Исследования сторонников поведенческого подхода показали, что использование колебаний рынка имеет значительный и длительный эффект на капитальную структуру компании. Согласно эмпирическим данным, фирмы с небольшим финансовым рычагом (низкая доля заемного капитала в финансовой структуре) выпускали свои акции при высокой рыночной цене на них. А компании с большим финансовым рычагом (большая доля заемного капитала в общем капитале компании) выпускали акции при их низкой оценке фондовым рынком. Бейкер и Верглер (Baker and Wurgler, 2002) пришли к выводу, что колебания фондового рынка сохраняют до десяти лет свое влияние на капитальную структуру компаний. Например, капитальная структура компании в 2000 г. зависит от колебаний в оценке ее акций фондовым рынком в 1990 г. даже при контроле в промежуточные годы. Подобный эффект невозможно объяснить с помощью традиционных теорий капитальной структуры. Согласно теории оптимального капитального баланса, временные колебания в пропорции различных видов капитала (измеряемые как соотношение рыночной и балансовой стоимости активов компании) должны иметь краткосрочный характер. Согласно поведенческой теории, капитальная структура является кумулятивным (накопительным) результатом попыток корпорации использовать колебания фондового рынка. Менеджеры выпускают акции, когда считают, что стоимость акционерного капитала иррационально низка (т. е. цена акций высокая), и покупают акции обратно, если расценивают стоимость акционерного капитала иррационально высоко (т. е. цена акций низкая).
Одним из наиболее важных показателей в эмпирическом изучении капитальной структуры является «рыночная-к-балансовой» величина активов фирмы (market-to-book ratio — M /B). Величина M / B обратно пропорциональна будущей прибыльности акционерного капитала, а ее предельные значения, как было показано исследователями, связаны с экстремальными ожиданиями инвесторов. Если менеджеры пытаются использовать такие ожидания, то выпуск акций должен быть положительно связан с высокими значениями M / B. Если менеджеры не спешат скорректировать свои прошлые решения по выпуску акций, колебания в стоимости акций сохраняют постоянный эффект на капитальную структуру компании.
Данная теория не имеет своим условием неэффективность рынка. Не требуется также, чтобы менеджеры умели правильно прогнозировать цену акций компании, они лишь должны верить, что могут использовать колебания фондового рынка в интересах своих акционеров.
Напомним, что при тестировании надо доказать, что изменения в долговой пропорции Dt / At (в финансовом рычаге) зависят от изменений в размере финансового дефицита, согласно теории «порядка клевания», от величины отклонений от оптимальной капитальной структуры, согласно теории оптимального баланса капитальной структуры, и от всей истории прошлых колебаний в стоимости внешнего капитала, по теории использования колебаний рынка. Недостаточно просто регрессировать Dt / At на M / B, это свидетельствовало бы только о краткосрочном оппортунизме менеджеров компаний, но не о долгосрочном эффекте стоимости акционерного капитала на количество заемного капитала.
Для эмпирической проверки поведенческой теории капитальной структуры Бейкер и Верглер сконструировали переменную, которая суммирует прошлые колебания в коэффициенте M / B, а именно «взвешенное по количеству внешнего капитала М / В».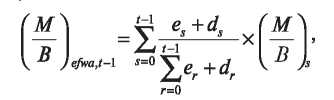
где es и ds — новый чистый акционерный и долговой капиталы, выпущенные фирмой в год s.
Начальным периодом для данной переменной является год первичного публичного размещения акций фирмы на рынке. Переменная принимает высокие значения для фирм, которые привлекали внешний капитал в период, когда соотношение M / В было высоким. И наоборот, она будет иметь низкие значения для фирм, привлекавших внешний капитал в период низкого соотношения M / В. Таким образом, эта переменная будет иметь большее значение для фирм, которые успешно пользовались колебаниями в стоимости капитала, чем для фирм, которые привлекали капитал в период его высокой стоимости (низкое М / В). Можно также интерпретировать данную переменную как взвешенную сумму ежегодных значений M / B, причем наибольший вес придается значениям в периоды, когда фирма привлекала крупные объемы внешнего капитала.
Если доказать, что колебания Dt / At имеют отрицательную корреляцию с колебаниями (M / B)efwa,t-1, это подтвердит, что доля долгового капитала в капитальной структуре отрицательно зависит от истории колебаний в стоимости акционерного капитала. А именно, доля заемного капитала велика у компаний, которые привлекали внешний капитал в период высокой стоимости акционерного капитала, и низка у компаний, привлекавших капитал в период его низкой стоимости.
Для тестирования теории использования колебаний фондового рынка было применено регрессионное уравнение, в котором пропорция заемного капитала Dt / At — зависимая переменная. Независимыми переменными были взвешенное среднее значение (M / B)elwu? и ряд контрольных переменных, которые, как показали многочисленные исследования, должны влиять на Dt / At. В окончательной форме регрессионное уравнение имело следующий вид:
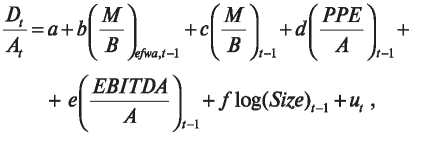
где M / Bt—1 (market-to-book) — соотношение рыночной и балансовой стоимости активов компании, взятое с одним лагом;
PPEl? (property, plant, and equipment) — «недвижимость, здания и оборудование», показатель величины постоянных активов компании;
EBITDA (earnings before interest, taxes, and depreciation) — прибыль до уплаты процентов по долгам, налогов и амортизационных расходов, показатель прибыльности компании;
Size — объем продаж, показатель величины компании.
Бейкер и Верглер провели регрессионный анализ в календарном времени и во времени IPO (Initial Public Offering), т. е. после первичного публичного размещения компании на фондовом рынке. Результаты этого анализа показаны в табл. 10. Для каждого года IPO рассчитано отдельное регрессионное уравнение.
Анализ показывает, что эффект переменной (M / B)el,w?j? сильнее и последовательнее эффекта других переменных, в том числе переменной M / Bl ?. Соотношение М / B с одним лагом дает значительные результаты только в первый год после IPO. Затем ее эффект снижается и возрастает опять только по истечении 10 лет после IPO, меняя при этом свой знак. Негативное воздействие основной тестируемой переменной (M / B)elwa,l? только усиливается с течением времени. Большое влияние этой
| Год | N | M / Befwa,t-1 | M / Bt 1 | PPE / At-1 | EBITDA / At-1 | log(S)t-1 | R2 |
| IPO + 1 | 2652 | -4,36(a) | 0,13(a) | -0,22(a) | 5,00(a) | 0,25 | |
| IPO + 3 | 2412 | -4,93(a) | -0,86 | 0,12(a) | -0,31(a) | 4,62(a) | 0,25 |
| IPO + 5 | 1668 | -6,49 | 0,05 | 0,12(a) | -0,32(a) | 4,30(a) | 0,26 |
| IPO + 10 | 715 | -10,81(a) | 3,71(a) | 0,12(a) | -0,38(a) | 2,67(a) | 0,23 |
| Все фирмы 1980-1999 гг. | 31151 | -7,21 | 2,20(a) | 0,04(a) | -0,48(a) | 2,84(a) | 0,20 |
| Источник: Baker and Wurgler, 2002. (a) коэффициент статистически значим на 1%-тном уровне значимости. Зависимая переменная Dt ? At — отношение долга к балансовой стоимости активов компании. Авторы не сообщают значение константы a в регрессионных уравнениях, так как она не играет особой роли в тестируемой теории. | |||||||
Таблица 10. Факторы, влияющие на уровень финансового рычага. Результаты регрессионного анализа
переменной сохраняется и при традиционном регрессионном анализе в календарном времени для всех фирм выборки.
Результаты анализа Бейкера и Верглера позволяют сделать вывод, что временные колебания показателя M / B (фактически колебания в стоимости акционерного капитала) являются более важным фактором для объяснения капитальной структуры компании, чем такие показатели, как доля постоянных активов, прибыльность или размер компании.
Чтобы сравнить экономическую значимость различных переменных в одном регрессионном уравнении, необходимо сопоставить, как изменения на одно стандартное отклонение в данной переменной влияют на изменения в зависимой переменной. Исходя из результатов исследования, можно предположить, что увеличение (M / B)efwa,t-1 на одно стандартное отклонение на третий год после IPO (1,31) приведет к уменьшению финансового рычага компании в среднем на 6,44%, например с 46,88 до 40,44%. Другая переменная, производящая второй по величине эффект, — «размер компании» log(S). Увеличение ее на одно стандартное отклонение приводит к увеличению финансового рычага на 6,33%.
По мере развития фирмы эффект переменной (M / B)efwa,t-1 усиливается. На десятый год после IPO увеличение (M?B)efwa,t-1 на одно стандартное отклонение ведет к уменьшению финансового рычага фирмы на 10,49%. Второй по величине воздействия эффект принадлежит переменной «прибыльность компании». На десятый год после IPO ее увеличение на одно стандартное отклонение ведет к уменьшению финансового рычага на 4,59%.
Доля акций в чистом новом капитале фирмы и их будущая прибыльность
Еще одним доказательством важности колебаний фондового рынка для формирования капитальной структуры корпораций служит то, что доля нового акционерного капитала в совокупном объеме нового капитала хорошо прогнозировала прибыльность фондового рынка США в период с 1928 г. по 1997 г. (Baker et al., 2003). Фирмы выпускали больше новых акций (чем долгового капитала) в период перед снижением прибыльности фондового рынка, когда цена акций была завышена, а стоимость акционерного капитала занижена. Доля нового акционерного капитала в совокупном объеме нового капитала корпораций является важнейшим фактором для статистического прогнозирования доходности рынка в числе всех основных традиционно используемых факторов. Это доказывает неэффективность фондового рынка и возможность для корпораций использовать его колебания при формировании своей капитальной структуры.
В период с 1927 г. по 1996 г. акционерный капитал составлял около 20% всего нового капитала рассматриваемых американских корпораций. Фирмы выпускали много акций непосредственно перед периодом низкой прибыльности фондового рынка. Например, когда доля новых акций была незначительна (менее 14%), средняя прибыльность фондового рынка на следующий год составила 14%. В годы, когда доля новых акций в совокупном новом капитале была высока (более 27%), прибыльность фондового рынка на следующий год — только 6% (Baker and Wurgler, 2000). Доля новых акций в совокупном новом капитале за период 1927—1996 гг. приводится в табл. 11. Примечания: параметр «акции» включает обычные и привилегированные акции, параметр «долг» — публичный и частный долг компании (public and private debt).
Для статистического тестирования возможности использовать долю акций в новом капитале S = e / (e+d) с целью прогнозировать доходность фондового рынка Бейкер и Верглер применяют регрессионное уравнение:
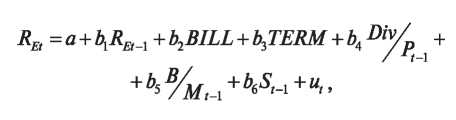
где REt — прибыльность индекса фондового рынка за период t;
BILLt — доходность государственных краткосрочных облигаций за период t;
TERMt — премия за долгосрочность (превышение доходности долгосрочных облигаций над краткосрочными) в период t;
| Среднегодовое значение за 1927-1961 гг. | Среднегодовое значение за 1962-1996 гг. | |
| Выпуск новых акций (e) | ||
| Количество (млн USD 1995 г.) | 10 398 | 43 161 |
| Ежегодные темпы прироста (%) | 44,85 | 15,20 |
| Выпуск долгового капитала (d) | ||
| Количество (млн USD 1995 г.) | 30 305 | 20 4244 |
| Ежегодные темпы прироста (%) | 16,63 | 9,53 |
| Доля акций: S = e / (e + d) | 0,22 | 0,20 |
| Источник: Baker and Wurgler, 2000 | ||
Таблица 11. Выпуск новых акций и нового долга корпорациями США (с поправкой на инфляцию)
Div / Pt — соотношение выплаченных дивидендов к цене акций в период t;
B / Mt — соотношение балансовой и рыночной стоимости активов в период t;
St — доля новых акций в совокупном новом капитале за период t.
Результаты регрессионного анализа представлены в табл. 12.
Как показывает анализ, доля акций в новом капитале является единственной статистически значимой переменной во всех тестированных уравнениях. Для всего периода 1928-1997 гг. это единственная значимая переменная на 1%-тном уровне значимости. Доля акций в новом капитале отрицательно связана с доходностью рынка на один год вперед. Чем больше компании выпускают новых акций, тем меньше будет доходность рынка на следующий год. Можно предположить, что менеджеры предпочитают выпускать акции в периоды, когда акции на рынке в целом являются переоцененными. Корреляция настроений инвесторов приводит к тому, что большинство компаний одновременно становятся переоцененными и большинство менеджеров принимают одинаковые финансовые решения о выпуске акций. Постепенно под давлением арбитражеров цены на акции снижаются до своего фундаментального уровня. В результате доля акций в новом капитале компаний негативно коррелирует с будущей доходностью на фондовом рынке.
Структура срочности долгового капитала и прогнозируемая вариация прибыльности облигаций
В предыдущих разделах проанализировано решение фирмы о выборе между акционерным и долговым капиталом. В этом разделе рассмотрим выбор фирмы между краткосрочным и долгосрочным долгом. Согласно теории финансов, краткосрочный долг дешевле долгосрочного. Однако долгосрочные заимствования удобны для корпораций в силу ряда причин.
Согласно поведенческой теории капитальной структуры, фирмы делают долгосрочные заимствования в особо благоприятные моменты, когда относительная цена долгосрочного долга ниже обычной цены, т. е. фирмы стремятся заимствовать долг с самой дешевой структурой срочности (lowest-cost maturity). Для эмпирической проверки данного утверждения следует показать, что по доле долгосрочного долга в капитальной структуре можно оценить его прибыльность. Чем ниже ожидаемая прибыльность долгосрочных корпоративных облигаций (и выше цена долгосрочных облигаций, которые фирма может продать), тем больше доля долгосрочного долга в совокупном долговом портфеле фирмы. Фирмы используют предсказуемые колебания в избыточной доходности облигаций для снижения стоимости капитала и варьируют между
| Доходность рынка 1928-1997 гг. | Доходность рынка 1928-1962 гг. | Доходность рынка 1963-1997 гг. | ||||
| Взвешенная по стоимости | Равновзвешенная | Взвешенная по стоимости | Равновзвешенная | Взвешенная по стоимости | Равновзвешенная | |
| Константа | 6,95 | 21,72 | 14,33 | 21,71 | 11,50 | 19,23 |
| REt-1 | 0,05 | 0,08 | 0,27 | 0,20 | -0,20 | -0,09 |
| BILLt-1 | 0,71 | -0,85 | 4,96 | 9,60 | 0,66 | 4,20 |
| TERMt-1 | -0,86 | -3,66 | -7,98 | -10,86 | 0,15 | 6,09 |
| Div / Pt-1 | 4,26 | -1,58 | -4,37 | -9,17 | 14,51 | 63,21(a) |
| B / Mt 1 | 1,51 | 13,50(a) | 19,59(a) | 34,10(a) | -7,30 | -14,30 |
| St-1 = e / (e+d) | -7,88(a) | -13,17 | -8,84(a) | -14,34w | -8,27(a) | -13,63(a) |
| R2 | 0,12 | 0,28 | 0,27 | 0,51 | 0,12 | 0,29 |
| Источник: Baker and Wurgler, 2000 (a) коэффициент существен на 1%-тном уровне значимости. | ||||||
Таблица 12. Результаты регрессионного анализа по прогнозированию доходности фондового рынка на один год вперед
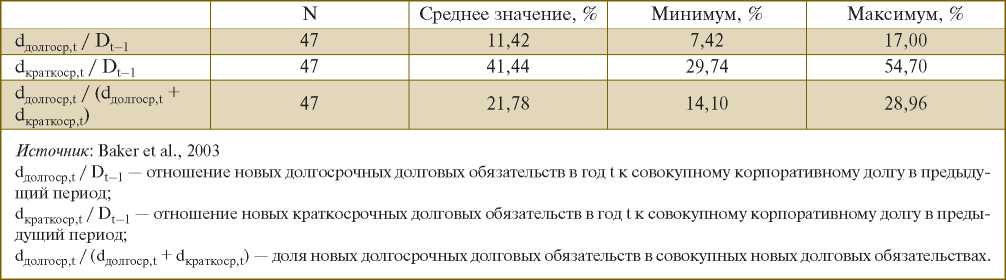
Таблица 13. Структура срочности новых ежегодных долговых обязательств компаний США в 1953-1999 гг.
краткосрочным и долгосрочным долгом в зависимости от их относительной стоимости. Если относительная стоимость долгосрочного долга повышается, фирмы переключаются на краткосрочный долг. В табл. 13 приводятся пропорции нового долгосрочного и нового краткосрочного долга рассматриваемых компаний США.
Для эмпирической проверки гипотезы Бейкер, Гринвуд и Верглер используют два варианта регрессионного уравнения:
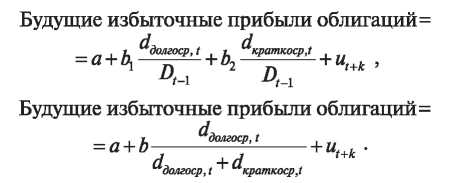
Результаты анализа (табл. 14) показывают, что увеличение новых долгосрочных заимствований ведет к снижению прибыльности долгосрочного долга. В то же время увеличение краткосрочных заимствований определяет повышение прибыльности долгосрочного долга. Данные результаты можно интерпретировать и как доказательство того, что менеджеры, прогнозируя на последующие три года снижение стоимости долгосрочного долга, выпускают долгосрочные облигации. Если же менеджеры прогнозируют повышение относительной стоимости долгосрочного долга, то они делают краткосрочные заимствования. Корпорации используют колебания в стоимости долгосрочного заемного капитала и варьируют между долгосрочными и краткосрочными заимствованиями в зависимости от стоимости долгосрочного капитала и таким образом уменьшают среднюю стоимость капитала для фирмы.
Заключение
Стоимость и структура капитала являются основными источниками конкурентоспособности корпораций. Более обеспеченные долгосрочным капиталом компании имеют больше средств для разработки новых продуктов, инвестиций в рекламу, более интенсивно снижают цены для наращивания своей доли рынка. Стоимость капитала, как акционерного, так и заемного, может быть снижена использованием колебаний рынка. Одна из основных задач финансовых менеджеров — минимизация стоимости капитала в целях повышения конкурентоспособности компании.
В статье рассмотрены основные нормативные теории капитальной структуры. Как показывают результаты эмпирических исследований, ни теория оптимального баланса, ни теория «порядка клевания» не соответствуют реальной финансовой практике корпораций. Фирмы не стараются поддерживать оптимальный баланс между долговым и акционерным капиталом. Они также не следуют жесткому иерархическому порядку в привлечении внешнего капитала. Однако несомненно, что фирмы всячески стремятся минимизировать стоимость внешнего капитала и варьируют между акционерным и долговым капиталами, а также между различными видами долгового капитала в зависимости от их относительной стоимости.
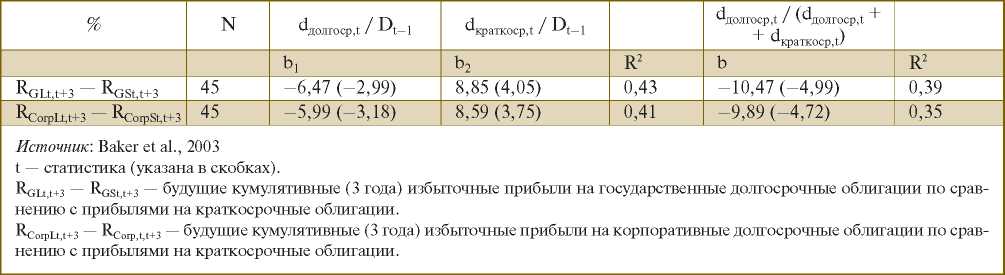
Таблица 14. Структура срочности и прибыльность корпоративных облигаций. Результаты регрессионного анализа
Помимо основных теорий капитальной структуры, в статье проанализированы фактические данные о структуре капитала современных корпораций США. Уже сегодня на большинстве товарных рынков российским компаниям приходится конкурировать с иностранными компаниями. В то же время источники финансирования и капитальная структура российских компаний не отвечают фундаментальным вызовам современности. Структура вложений в основной капитал в значительной мере характеризуется перекосом в сторону собственных (недостаточных) средств предприятий, доля банковских кредитов едва превышает 5%, а привлечение средств за счет выпуска акций и облигаций составляет всего 0,2% в каждом случае (Заве-рский, 2003). Несомненно, в ближайшие годы капитальная структура российских предприятий должна подвергнуться значительной модернизации для достижения большей конкурентоспособности. Многим фирмам предстоит освоить новые рынки капитала и новые методы привлечения внешнего капитала. Этому будет посвящена наша следующая статья.
Библиография
Заверский, С. Корпоративные облигации в 2003 г. Аналитический доклад. — М.: Институт комплексных стратегических исследований, 2003.
Baker, M., Greenwood, R., and J. Wurgler, 2003. «The maturity of debt issues and predictable variation in bond returns», Journal of Financial Economics, Vol. 70, pp. 261—291.
Baker, M. and J. Wurgler, 2000. «The equity share in new issues and aggregate stock returns», Journal of Finance, Vol. 55, pp. 2219-2257.
Baker, M. and J. Wurgler, 2002. «Market timing and capital structure», Journal of Finance, Vol. 57, No. 1, pp.1—32.
Booth, L., Aivazian, V., Demirguc-Kunt, A., and V. Maksimovich, 2001, «Capital Structure in Developing Countries», Journal of Finance, Vol. 56, No. 1, pp. 87—130.
Brander, J. A. and Lewis, T R. 1986. «Oligopoly and financial structure. The limited liability ellect», American Economic Review, Vol. 76, pp. 956—970.
Brander, J. A. and Lewis, T. R. 1988. «Bankruptcy costs and the theory of oligopoly», Canadian Journal of Economics, Vol. 2, pp. 221—243.
Brander, J., and B. Spencer, 1983, «Strategic commitment with R&D: the symmetric case», Bell Journal of Economics, Vol. 14, pp. 225—235.
Clayton, E., 1999. «Debt, Investment and Product Market Competition», Working Paper, Stern School of Business, University of New York.
Frank, M. Z. and V. K. Goyal, 2003. «Testing the pecking order theory of capital structure», Journal of Financial Economics, Vol. 67, pp. 217—248.
Graham, John, 2000, «How big are the tax benefit of debt?» Journal of Finance 15—5, 1901—1942.
Graham, John, 2003, «Taxes and Corporate Finance: A Review», Working Paper, Fuqua School of Business, Duke University (forthcoming in Review of Financial Studies, 2003)
Graham, J. R. and C. R. Harvey, 2001. «The theory and practice of corporate finance: Evidence from the field», Journal of Financial Economics, Vol. 60, No. 2/3, pp. 186—243.
Kovenock, D., Phillips, G., 1997. «Capital structure and product market behavior», Review of Financial Studies, Vol. 10, pp. 767—803.
Maksimovic, V., 1988. «Capital structure in repeated oli-gopolies», Rand Journal of Economics, Vol. 19, pp. 389—407.
Maksimovic, V., 1990, «Product market imperfections and loan commitments». The JournalofFinance, Vol. 5, pp. 1641—1653.
Miller, M. H. 1977, «Debt and Taxes», Journal ofFinance, Vol. 39, pp. 575—592.
Modigliani, F. and M. Miller, 1958, «The cost of capital, corporation finance, and the theory of investment», American Economics Review, Vol. 48, pp. 655—669.
Modigliani, F. and M. Miller, 1963, «Corporate income taxes and the cost of capital: A correction», American Economic Review, Vol. 53, pp. 433—443.
Myers, S. C. 1977. «Determinants of corporate borrowing», Journal of Financial Economics, Vol. 5, pp. 147—175.
Myers, S. C. 1993. «Still searching for optimal corporate structure», Journal of Applied Corporate Finance, pp. 340—350.
Myers, S. and N. Majluf, 1984. «Corporate financing and investment decisions when firms have information that investors do not have», Journal of Financial Economics, Vol.13, pp. 187—222.
Rajan, R. and L. Zingales, 1995. «What do we know about capital structure? Some evidence from international data», Journal of Finance, Vol. 53, pp. 27—64.
Rotemberg, J. J., and Sharfstein, D. S. 1990. «Shareholdervalue maximization and product-market competition», Review of Financial Studies, Vol. 3, pp. 367—191.
Shayam-Sunder, L. and S. C. Myers, 1999. «Testing static trade-off against pecking order models of capital structure», Journal of Financial Economics, Vol. 51, No. 2, pp. 219—244.
Solomon, Lewis D., and Alan R. Palmiter, 1994, Corporations. Examples and Explanations. 2nd Ed. Little, Brown and Company. New York.
потенциально курс кроны по отношению к американскому и канадскому долларам может влиять на конкурентоспособность алюминиевого подразделения. Нитратные удобрения продаются в основном в США и Европе, поэтому нитратное подразделение компании также подвержено валютным рискам. Таким образом, Norsk Hydro имеет три основных источника валютного риска — обменные курсы NOK / USD, NOK / EURO и NOK / CAD.
Влияние обменного курса на конкурентоспособность компании также зависит от инфляционных дифференциалов. Если разница в обменных курсах полностью компенсируется разницей в уровне инфляции, то обменный курс не будет оказывать влияния на конкурентоспособность предприятия. Компаниям, которые подвержены более высокой инфляции в своей затратной базе, будет труднее проводить ценовую конкуренцию, что может привести или к потере доли рынка, или к сжатию маржи. Таким образом, инфляция может негативно сказаться на финансовом положении компании, если затраты из-за инфляции растут быстрее, чем выручка. Особенно подвержено инфляционному риску алюминиевое подразделение Norsk Hydro, т. к. все его основные конкуренты имеют свои затратные базы в разных валютах. Также подвержено инфляционному риску нефтеэнергетическое подразделение, т. к. его полностью стандартизированная продукция исключает возможность компенсации увеличения издержек повышением цены на продукцию. Таким образом, финансовое положение Norsk Hydro потенциально подвержено четырем основным инфляционным рискам: инфляция в Норвегии, инфляция в «зоне евро», инфляция в США и в Канаде.
Процентные ставки влияют на операционные денежные потоки компании в той мере, в какой спрос в отрасли чувствителен к изменениям в цене капитала. Это особенно характерно для алюминиевой промышленности, где основные потребители характеризуются высокой капиталоемкостью. Компании-потребители удобрений также весьма чувствительны к стоимости капитала, т. к. современный агробизнес является капитало-интенсивным. Таким образом, долгосрочные процентные ставки в «зоне евро» и США являются важными источниками коммерческого риска для алюминиевого и нитратного подразделений Norsk Hydro.
Второй этап: прогнозирование макроэкономических и рыночных факторов
Риск для инвесторов, акционеров и банковских аналитиков связан с не ожидаемыми изменениями в финансовых показателях компании. Поэтому вычисление подверженности риску требует вычисления прогноза ожидаемых изменений факторов риска. Для прогноза факторов риска часто используется модель стохастических процессов. В качестве альтернативы для прогноза многих рыночных рисков можно использовать форвардные курсы. Часто прогнозируемые значения факторов риска можно приобрести у независимых исследовательских или консалтинговых организаций.
Третий этап: регрессионная модель подверженности компании макроэкономическим и рыночным рискам
Для разработки модели подверженности риску необходимо сначала выбрать так называемую целевую переменную, т. е. зависимую переменную, изменения которой должна объяснять регрессионная модель подверженности рискам. Выбранная целевая переменная должна соответствовать целям фирмы и ее системе оценки результатов деятельности. Наиболее часто для этих целей используется EBITDA. В частности, в модели для Norsk Hydro в качестве зависимой переменной используются поквартальные значения показателя EBITDA, т. к. он включает все операционные денежные потоки, но не включает денежные потоки от финансовых операций (т. е. анализ не включает результаты хеджирования рисков).
В качестве независимых переменных в модели взяты средние значения цен на сырьевые товары, обменных курсов, темпов инфляции и процентных ставок за квартал. Модель подверженности рискам может формулироваться как для данных в первоначальном виде, так и для разности данных или же для процентных изменений в данных. Как правило, для обеспечения стационарности используется разность первой степени. За цену нефти принята цена на марку Brent Crude, которая является базовой ценой для нефти, добываемой в Северном море. В качестве цены алюминия взята спотовая цена на Лондонской товарной бирже (LME). Цены на нитратные удобрения, а также на аммиак взяты в долларах США. В качестве долгосрочных процентных ставок используется прибыльность до погашения (YTM) десятилетних немецких, норвежских и американских государственных облигаций. Темпы инфляции основаны на CPI (индекс цен на потребительские товары) в США, «зоне евро», Норвегии и Канаде. Для моделирования сезонных эффектов в модель включены поквартальные бинарные переменные. Результаты оценки модели как для отдельных подразделений компании, так и для всей компании в целом представлены в табл. 6.
Регрессионные коэффициенты показывают маржинальную подверженность факторам риска. Как видно из табл. 6, подверженность нефтеэнергетического подразделения компании риску изменения цены на нефть составляет 219 млн NOK: один доллар увеличения цены на нефть приводит к увеличению кэш-фло на 219 млн NOK. Согласно модели кэш-фло компании увеличивается по мере увеличения цены нефти, а также по мере снижения курса NOK по отношению к USD.
УПРАВЛЕНИЕ КОРПОРАТИВНЫМИ ФИНАНСАМИ
№6(12)/2005
53
1
Обозначим спот-курс на момент t как St. Риск может измеряться стандартным отклонением или вариацией изменений будущего обменного курса, т. е. временного ряда [(St+1 / St) — 1].
2
Экономический риск связан всегда только с «неожидаемыми» изменениями курса, т. к. «ожидаемые» изменения должны учитываться при принятии экономических решений.
3
Для трансляционных и транзакционных рисков delta позиции
4
всегда равна единице. Поэтому величина exposure равна номинальной стоимости позиции, а сам термин эквивалентен термину «валютный риск фирмы». Например, российская фирма имеет дебиторскую задолженность в размере 1 млн фунтов стерлингов со сроком погашения в шесть месяцев за товары, которые фирма экспортировала в Великобританию. Валютный риск фирмы (exposure) составляет 1 млн фунтов стерлингов. Для операционных рисков дельта может быть как больше, так и меньше единицы. Например, для известной английской фирмы Jaguar, производящей автомобили класса люкс, 70% которых продаются на американском рынке, по оценкам экспертов, дельта равна 6,8. [5], т. е. при изменении обменного курса между долларом и фунтом стерлингов на 1% стоимость операционных денежных потоков фирмы изменяется на 6,8%.
5
О форвардных контрактах см. [6, 7].
6
Однако даже полное устранение контрактных рисков не гарантирует стабильности денежных потоков. Если контракты на поставку деноминированы в домашней валюте, денежный поток будет равен цене товара в домашней валюте, умноженной на количество проданных товаров. В этом случае цена в иностранной валюте будет колебаться вместе со спот-курсом. Соответственно, объем продаж будет колебаться в зависимости от ценовой эластичности спроса.
7
Существует несколько альтернативных способов вычисления взвешенного индекса обменного курса домашней валюты.
8
В регрессионном анализе в качестве независимой переменной используется прибыльность индекса фондового рынка на манер CAPM (capital asset pricing model).
9
Данная финансовая модель взята из курса Г. Дэйвиса по экономике минеральных ресурсов в Колорадском горном институте (Colorado School of Mines) и первоначально была опубликована в статье Optimum production rate selection [1].
10
Тройская унция приблизительно равна 31 грамму.
11
Данная компания известна тем, что разработала первый полноценный интернет-бразуер, а также была первой интернет-компанией, которая провела IPO на фондовой бирже.
12
Модель приводится в книге The Art of Modeling with Spreadsheets [5].
13
Стоимость компании также чувствительна к бете компании, однако этот параметр является фиксированным в краткосрочном
плане.
14
Недавно Decisioneering Inc. была приобретена более крупным изготовителем ПО — компанией Hyperion Solutions.
15
На биржи США иностранные компании могут выйти напрямую, через официальную регистрацию и IPO, или же через участие в программе Американских депозитарных расписок (ADR,
16
и 3 уровень) (Karolyi, 1998).
2 К данной категории принадлежат и биотехнологические и фармацевтические компании.
17
В 1997 г. в Германии была основана биржа для торговли акциями новых компаний — Neuer Markt. Аналогичные биржи были основаны в Италии (Nuovo Mercato), Нидерландах (Nieuwe Markt), Бельгии (NM Belgium) и Франции (Nouveau Marche). В 1999 г. эти рынки объединили в единую биржу Euro NM. В 2000 г. объединение распалось. А в 2002 г. немецкий Neuer Markt был закрыт вслед за резким падением инвестиций.
18
Book Building также переводится как «метод формирования портфеля» или «метод сбора заявок». Первое в отечественной практике IPO группы «РосБизнесКонсалтинг» было осуществлено по методу «формирования книги заявок».
19
В США иногда применяется метод «максимума усилий» (Best Effort), который очень похож на метод открытого предложения. При методе «максимума усилий» андеррайтеры всего лишь соглашаются предпринять «максимум усилий» для свободной продажи акций. В отличие от метода публичного предложения, при методе «максимума усилий» количество акций для размещения может меняться, а также не существует фиксированного периода сбора заявок.
20
Например, в Англии при М. Тэтчер с помощью IPO была проведена приватизация таких компаний, как British Telecom, British Petroleum и Cable and Wireless, в ходе которой среди инвесторов были размещены акции в среднем на $5 млрд за каждую компанию. Также посредством IPO были приватизированы Korea Electric Power ($2,1 млрд) в 1989 г., Nippon Telephone and Telegraph ($15 млрд) в 1987 г. Все эти компании сейчас участвуют в программе Американских депозитарных расписок (ADR) на Нью-Йоркской фондовой бирже (Karolyi, 1998).
21
В статье не ставится цель рассмотреть все детали оформления и процессуальные требования к проведению IPO. Подобная информация легко доступна в электронном виде: http://www.iporesources.org/ http://www.k2kapital.com/education/ http://www.cfin.ru/investor/
22
Сроки могут меняться в зависимости от биржи и страны размещения.
23
В США регистрация осуществляется в SEC (Securities and Exchange Commission), в России — в ФСФР.
24
В России к обращению на бирже может быть допущен только выпуск акций, по которому отчет о выпуске зарегистрирован в ФСФР.
25
В русском переводе синдикат (syndicate) иногда переводится термином «консорциум».
26
Позже BT Alex Brown был куплен немецким банком Deutsche Bank.
27
Информация о ценовом диапазоне не всегда указывается при регистрации. Часто данные о цене появляются только в дополненной версии проспекта в период между регистрацией и днем размещения.
28
Инвесторы, получившие акции от андеррайтера, могут продать их в первый день публичных торгов и без всяких усилий получить немедленную прибыль. Поэтому, финансисты шутят, что IPO является аббревиатурой от Instant Profit Opportunities (возможности мгновенных прибылей).
29
Для обзора основных методов оценки стоимости см. рукопись книги Дамодарана Investment Valuation.
http://pages.stern.nyu.edu/~adamodar/
Последняя версия (неопубликованная) этой книги размещена в виде файлов pdf по главам в открытом доступе на сайте профессора Дамодарана. См. гл. 2. Approaches to valuation, гл. 17 Fundamental principles of relative valuation и гл. 23 Valuing young or start-up companies. Также см. Pratt (2000)
30
Renaissance Capital (Greenwich, Connecticut) — бутик, специализирующийся на исследованиях IPO для клиентов, желающих купить акции IPO. См. сайт в Интернете http://www.ipo-fund.com. Renaissance Capital подготавливает отчеты по большинству IPO с ожидаемой капитализацией компании более $50 млн.
31
Ким и Риттер также провели исследование с использованием фирм-аналогов, отобранных только на основании формальных критериев (недавние IPO в том же секторе экономики). Аналоги, подобранные Renaissance Capital по точности прогноза превосходят формально подобранные аналоги.
32
В данном случае используется не арифметическое, а геометрическое среднее коэффициентов P / E. Геометрическое среднее используется потому, что оно придает меньше веса экстремальным значениям. Например, геометрическое среднее 4 и 46 является:
v 4 ? 46 = 13.56
33
Полная стоимость компании (EV, Enterprise Value) = (рыночная цена акционерного капитала) * (количество акций) + балансовая цена заемного капитала — наличность (cash). Данный вариант вычисления полной стоимости компании не зависит от объема наличности у фирмы. Таким образом, этот показатель не зависит от количества наличности, которую фирма может получить в результате проведения IPO.
34
В книгу вносят заявки только институциональные инвесторы. Розничные инвесторы не принимают участия в подаче заявок. Для них иногда оставляется специальный блок акций.
35
Продавая несуществующие акции, анддеррайтеры должны будут через определенный период времени «доставить» купленные акции покупателям. Если цена акций на открытом рынке за этот период упадет, то андеррайтер сам купит акции по дешевой цене на рынке и доставит их покупателям, получив, таким образом, прибыль от торговли. Если же цена акций поднимется, то, покупая акции на открытом рынке, андеррайтер понесет потери. Aggarwal (2000) приводит пример IPO, в котором совокупная прибыль от закрытия «коротких» позиций составила $163,313 тыс. или 4,29% от валового спреда, равного $3 млн 853,5 тыс. Формально «короткая позиция» заключается в том, что рыночный игрок берет акцию «в долг», и затем продает ее на рынке. Если котировки акций падают, то игрок покупает новую акцию по дешевой цене и возвращает долг. Если же котировки акций растут, то игрок вынужден купить акцию (чтобы вернуть долг) по более дорогой цене, что приводит к потерям. «Короткие» позиции созданы для того, чтобы игроки могли получать прибыль при падении котировок акций.
36
Практически все IPO имеют опцион с превышением до 15% от числа первоначальных акций на продажу. Название «зеленый башмак» для опциона с превышением происходит от названия компании Green Shoe Manufacturing Company, которая впервые применила данный опцион во время IPO в 1963 г.
37
Поскольку андеррайтер получает валовой спред (7%) со всех проданных акций, то он заинтересован в продаже дополнительных акций даже помимо соображений стабилизации торговли.
38
«Относительная цена» измеряется как «цена предложения — середина предварительного ценового диапазона». Если данная переменная положительна, это означает, что, основываясь на полученной информации, андеррайтер выбрал цену предложения выше середины ценового диапазона. Это является индикатором повышенного спроса на акции IPO. Установление андеррайтером цены ниже середины предварительного ценового диапазона говорит о слабом спросе на акции IPO.
39
Отдел, проводящий IPO, и отдел, осуществляющий маркет-мейкинг, являются различными подразделениями (Desks) банка, каждое из которых выступает независимым центром прибыли. Маркет-мейкеры из трейдингового отдела получают и выполняют заказы от отдела IPO также как и от других клиентов.
40
Маркет-мейкеры выставляют цену продажи и цену покупки акций, и получают прибыль на разнице между этими ценами (подобно пунктам валютного обмена).
41
Обзор основных работ по финансовым аномалиям см. Schwert (2003).
42
Подробный обзор развития поведенческих финансов в этот период можно найти в работах Hirshleifer (2001), Shiller (2002), Barberis and Thaler (2003).
43
Основные статьи Шлейфера по проблеме неэффективных рынков обобщены в его книге «Inefficient Markets. An Introduction to Behavioral Finance». 2000.
44
Эта задача на применение правила Байеса. Обозначим событие «ящик 1» как АрСобытие «ящик 2» как А2 и событие «8 красных и 4 черных шара» как Б. Тогда
45
Shefrin (2002) при проведении данного эксперимента столкнулся с тем, что большинство людей оценивают вероятность либо как 50%, либо как 67%. Первая категория людей абсолютно не умеет инкорпорировать в свои суждения новую информацию. Вторая группа людей в качестве ответа дает пропорцию вытащенных черных шаров, т. е. они полностью игнорируют первоначальную информацию.
46
При проведении эксперимента 72% испытуемых предпочли (5000; 0,01) над (5;1) и 83% испытуемых предпочли (-5;1) над (-5000; 0,001)
47
У читателей может возникнуть вопрос, каким образом «доказывается» принцип неполном вероятности. Рассмотрим два реальных психологических эксперимента:
Задание 1: Выберите между: А. ($2500, 0,33; $2400, 0,66; $0, 0,01) и Б. ($2400, 1,00)
Задание 2: Выберите между: В. $2500, 0,33; $0, 0,67) и Г. ($2400, 0,34; $0, 0,66)
В первом задании 82% выбрали Б, а во втором задании 83% выбрали В. Из этого следует, что v(2400) > ?(0,66)v(2,400) + ?(0,33)v(2,500), то есть [1-?(0,66)]v(2400) > ?(0,33)v(2500) и ?(0,33)v(2,500) > ?(0,34)v(2400), отсюда следует, что 1 — ?(0,66) > ?(0,34) или ?(0,66) + ?(0,34) < 1.
48
Мы не ставим целью дать всесторонний обзор различных подходов к дивидендной политике фирмы. Такие подходы отражены в работах Lintner (1956), Black (1976), Black and Scholes (1974), Miller and Modigliani (1961), Miller and Scholes (1978), Easterbrook (1984), Jensen (1986), Fama and French (2001), Kose and "Williams (1985), Lambert, Lanen and Larcker (1989), Allen, Bernardo and Welch (2000)
49
Капитальными прибылями считаются прибыли на долгосроч
50
ные (более года) инвестиции. Прибыль при продаже акций
51
Закон 2002 г., известный под названием The Sarbanes-Oxely Act, основан на самом масштабном после Закона «О биржах» 1934 г пересмотре регулирующей системы американских рынков капитала.
52
В соответствии с Rule 12g3-2(b), освобождаются от предоставления информации компании, которые предоставляют в SEC английский перевод финансовой отчетности, используемой в стране, где они зарегистрированы. Комиссия публикует список компаний, получивших освобождение в соответствии с Rule 12g3-2(b). Как правило, это компании, которые раскрывают финансовую отчетность на постоянной основе в соответствии с требованиями страны регистрации.
53
Все американские эмитенты должны предоставлять информацию в SEC на публичной основе.
54
Согласно Regulation FD эмитент обязан делать публичной любую материальную нефинансовую информацию, которую он раскрыл своим акционерам или профессионалам в области ценных бумаг, например, аналитикам инвестиционного банка.
55
В соответствии с требованиями Section 16(b) «Закона 1934 г.» любой владелец, в чьем пакете акций компании больше 10%, а также менеджер или директор компании должен предоставлять в SEC отчет о своем пакете акций и всех изменениях в его величине.
56
GAAP — Generally Accepted Accounting Principles, правила составления финансовой отчетности в США.
57
«Офшорная сделка» определяется как размещение ценных бумаг, когда:1) в период покупки покупатель находится за пределами США, или же продавец имеет все основания полагать, что покупатель находится за пределами США, 2) сделка совершена физически в торговом зале биржи расположенной за пределами США, 3) сделка осуществляется на рынке ценных бумаг за пределами США и продавец не имеет сведений о том, что ценные бумаги предназначены для покупателя в США.
58
«Прямые действия по продаже» определяются как любая деятельность, направленная на подготовку рынка к продаже ценных бумаг. Запрещается рассылка материалов предложения по почте, проведение специальных семинаров и интервью (включая интервью по телефону) в США, размещение рекламы на радио и телевидении.
59
Balance sheet, profit & loss statement, retained earnings statement
60
Имеется также ряд более мелких и специализированных бирж, а также региональные фондовые биржи: Pacific Stock Exchange, Boston Stock Exchange, Cincinnati Stock Exchange, Inter-Mountain Stock Exchange, Midwest Stock Exchange и Philadelphia Stock Exchange.
61
www.nyse.com.
62
SmallCap является сокращением от small capitalization и означает компании, чья рыночная капитализация не превышает $50 млн.
63
Буквально over-the-counter переводится «за прилавком».
64
www.otcbb.com
65
Например, после краха «пузыря» телекоммуникационных и интернет компаний значительно снизилась рыночная капитализация многих организаций, чьи акции были размещены на основной системе NASDAQ. После этого они перешли на OTC BB.
66
PORTAL является аббревиатурой от Private Offering Resales and Trading through Automatic Linkages (Торговля и перепродажа частных размещений через автоматические соединения).
67
«Ррозовые листы», т. к. список акций печатается на розовой бумаге.
68
В целях листинга частный иностранный эмитент (foreign private issuer) определяется как «Любая компания, инкорпорированная по законам другой страны, исключая перечисленные далее случаи. Если более 50% выпущенных акций компании контролируются резидентами США. Если большинство менеджеров или директоров компании являются гражданами или резидентами США, или более 50% активов компании расположены в США, либо бизнес компании фактически управляется из США».
69
Акции в публичном обращении определяются как акции, которые не контролируются прямо или косвенно менеджерами или директорами корпорации, или же любым лицом, которое контролирует более 10% акций компании.
70
Доходы от продолжающейся деятельности после учета миноритарной доли и амортизации.
71
Ernst & Young. «Как повысить свою квалификацию? Семинары на 2003-2004.»
72
Существуют различные варианты перевода термина «Value-at-Risk» (VaR): «рисковая стоимость», «стоимость под риском», «стоимость в условиях риска» или «стоимостная метрика риска».
73
Термин «Cash flow at Risk» (C-FaR) переводят как «кэш-фло в условиях риска» и произносят как «see far», т. е. «смотри вдаль». Это намек на то, что временной горизонт вычисления C-FaR намного больше горизонта вычисления VaR.
74
В 1994 г. американская корпорация Procter and Gamble потеряла $100 млн на сделках с деривативами, а Orange County (территориальное образование, где расположен Лос-Анджелес) понесло убытки в размере $1,64 млрд.
75
Другими разрешенными методиками расчетов являются расчет «справедливой стоимости» всех контрактов и расчет «чувствительности» активов компании к изменениям в рыночных факторах.
76
Для трейдера (инвестора), занимающего длинную позицию по инструменту, риском является снижение цены финансового инструмента. Для трейдера (инвестора), занимающего короткие позиции по инструменту, риском является увеличение цены финансового инструмента. Большинство моделей VaR предназначены для моделирования риска длинных позиций, однако см. работу Giot P., Laurent S. [7].
77
Это так называемая логарифмическая прибыльность:
у у гг=1п(1 + Я), где Ag= ts t~l.
78
Если Х является случайной переменной, имеющей функцию распределения F, то квантильная функция является обратной функцией к F :
79
В данном случае волатильность измеряется как стандартное отклонение прибыльности акций.
80
Математически модифицированная дюрация определяется как:
где P — цена инструмента с фиксированной доходностью (например, облигации), а у — доходность инструмента [10].
81
Первоначально все методы вычисления VaR делились на три основные категории: ковариационный метод, метод исторического моделирования и Монте-Карло. Однако за последние годы количество новых методов и моделей вычисления VaR существенно увеличилось, появилось много современных моделей, возникли новые методы, а также начали использовать комбинации традиционных методов.
82
Extreme Value Theory также переводится как «теория рекордов» [15, 16].
83
Несмотря на наличие консенсуса относительно целесообразности применения VaR, существует большое количество книг и изданий, критикующих отдельные технические аспекты VaR и ставящих под сомнение целесообразность использования VaR для вычисления резервного капитала в банках. Более того, некоторые авторы считают, что применение VaR-лимитов способно спровоцировать финансовый кризис [17, 18, 19], в частности считается, что использование VaR-лимитов стало одной из причин финансового кризиса 1998 г. в США [20, 21].
84
В данном разделе использовались мате риалы Linsmeier T., Pearson D. [22].
85
Другое название данного метода «деаьаа-нормааьнын».
86
Соевый шрот — измельченные бобы после экстрагирования из них жира, побочный продукт маслоэкстракционного производства. Является концентрированным кормом сельскохозяйственных животных, содержит большое количество протеина.
87
О различных вариантах применения процесса Орнстейна-Уленбека в финансовых моделях смотрите [35], [36], [37], [38]. Существуют разные модификации данного процесса, например, процесс Орнстейна-Уленбека с перепадами и скачками [39].
88
В данном случае используется геометрическое броуновское движение (GBM), уравнение которого таково: dP = ?Pdt + ?PdW, где ? — так называемый дрифт процесса, а ? — волатильность процесса. Параметры данного процесса можно оценить с помощью регрессионного уравнения: Pt — Pt _ 1= c + ?t.
89
VECM — Vector Error Correction Model. В последнее время для данного типа моделей более распространенным является название «коинтегрированная векторная авторегрессионная модель», или CVAR — Cointegrated Vector Autoregression Model [5-7].
90
Существует, по крайней мере, три веские причины для существования дисперсного владения акциями. Во-первых, капитал индивидуальных инвесторов недостаточен для необходимых инвестиций в крупные проекты. Во-вторых, даже если некоторые инвесторы имеют необходимый капитал, они стремятся диверсифицировать свои риски, ограничивая объем инвестиций в отдельную фирму. Третьей причиной является стремление инвесторов поддерживать ликвидность инвестиций — крупный блок акций, как правило, труднее продать на вторичном рынке.
91
Под активизмом понимается активное участие инвесторов в корпоративном управлении.
92
Например, в 1907 г. помощник Моргана Джордж Бейкер заставил компанию АТ&Т полностью поменять свою бизнес-стратегию и сменить президента компании.
93
Надо отметить, что под семейным капитализмом исследователи понимают не просто мелкий и средний семейный бизнес, а доминирование в экономике страны крупных бизнес-групп, контролируемых по семейному признаку.
94
В экономике существует специальный термин tunneling для обозначения этого явления.
95
Однако в конце 1990-х гг. банк принял решение ликвидировать тесные связи с промышленными корпорациями. В 2001 г. Deutsche Bank объявил, что его представители более не будут занимать позиции председателей наблюдательных советов компаний.
96
Например, после принятия в 1976 г. закона о ко-детерминации прибыльность акционерного капитала в компаниях, подпадавших под действие закона, снизилась на 5% по сравнению с другими компаниями.
97
В Германии существуют специальные контракты между акционерами по «объединению» блоков акций. Согласно данным контрактам, акционеры обязуются голосовать одинаковым образом по вопросам корпоративного управления. Данные контракты возобновляются каждые 4—5 лет.
98
В англоязычном (американском) праве термин corporation является юридическим термином (наряду с «партнерством» или «компанией с ограниченной ответственностью»), который соответствует термину «акционерное общество» в российском законодательстве.
99
Активы (assets) = обязательства (liabilities) + акционерный (собственный) капитал (equity). Отношение обязательств к активам приблизительно показывает долю заемного капитала в совокупном капитале компании. Однако обязательства включают также и не связанные с финансированием, например пенсионные, а также краткосрочный торговый кредит (accounts payable).
100
Сейчас в США ставка налогов на получаемые дивиденды и капитальные прибыли составляет 15%. Администрация Буша в 2003 г. предложила вообще отменить налоги на дивиденды и капитальные прибыли на уровне ннд.нвнд.уальных инвесторов, но Конгресс на это не согласился. В России налоги на дивиденды составляют 13% и, как сообщали «Ведомости», предполагается, что они будут снижены до 9%.
101
Pecking order theory обычно переводится как «теория порядка клевания». Буквально peking order означает иерархический порядок в курятнике, согласно которому особи, расположенные на верхушке социального порядка, могут безответно клевать особей, стоящих ниже их на социальной лестнице курятника. В результате борьбы за доминирование и установления «порядка клевания», на птицефермах более 25% всех цыплят погибает, не достигнув взрослого возраста. Поэтому термин pecking order чаще всего используется в переносном значении и подразумевает жесткий иерархический порядок или социальную иерархию (Webster's New Collegiate Dictionary). Если использовать переносный смысл выражения pecking order, то было бы правильнее перевести его как «теория иерархии источников финансирования».
102
Согласно теории оптимального капитального баланса, между прибыльностью фирм и величиной финансового рычага должна существовать положительная корреляция.
103
Термин junk bonds переводится на русский язык как «бросовые» или «мусорные» облигации, означает высокорисковые (с большой вероятностью дефолта) облигации, которые ведут себя, скорее как акции.
104
Работа Шьям-Сандер и Майерса была опубликована в 1999 г., однако она циркулировала как статья Национального Бюро Экономических исследований (NBER paper) с 1993 г. Этим объясняется отсутствие более поздних данных в работе.
Еще по теме ЭМПИРИЧЕСКИЕ КОРПОРАТИВНЫЕ ФИНАНСЫ И КАПИТАЛЬНАЯ СТРУКТУРА КОМПАНИИ:
- 1. 6 Финансы зарубежных корпоративных структур
- Эмпирическая проверка модели ценообразования капитальных активов
- 3. Финансы капитального строительства.
- 3. Финансы капитального строительства.
- 6.2 Структура системы корпоративного управления в России. Используемые модели корпоративного управления
- Тема 8: Особенности финансов капитального строительства
- Тема 5. Корпоративные финансы
- 14.3. Социальная сущность удовлетворенности трудом, ее структура и эмпирические индикаторы
- 1.Финансы предприятий капитального строительства
- Финансы предприятий капитального строительства
- Тема 6. Корпоративный шантаж и методы его реализации: Определение и признаки корпоративного шантажа. Субъект корпоративного шантажа. Объект корпоративного шантажа. Основные методы корпоративного шантажа
- 2.1. Состав и структуры капитальных вложений
- Принципы организации корпоративных финансов