Приложение Ж
Таблица Ж. 1. Описательные характеристики зависимых переменных (показателей доходности ГЦБ стран БРИК)
| Бразилия | Россия | |||||||||||
| 3M Y B | 1Y B | 2Y B | 3Y B | 1Y R | 3Y R | 5Y R | 10Y R | 15Y R | ||||
| Среднее | 10.583 | 11.015 | 11.496 | 11.967 | 5.978 | 7.299 | 7.608 | 8.129 | 8.321 | |||
| Медиана | 10.838 | 11.165 | 11.653 | 12.082 | 5.700 | 6.840 | 7.530 | 8.180 | 8.410 | |||
| Максимум | 14.028 | 15.091 | 16.153 | 17.479 | 11.570 | 13.110 | 11.670 | 11.740 | 11.770 | |||
| Минимум | 7.109 | 7.155 | 7.747 | 8.250 | 2.570 | 5.520 | 6.060 | 6.520 | 6.660 | |||
| Ст. откл. | 1.814 | 1.942 | 1.855 | 1.694 | 1.545 | 1.591 | 1.353 | 1.298 | 1.299 | |||
| Скошенность | -0.191 | -0.111 | -0.082 | 0.251 | 1.516 | 1.996 | 1.329 | 1.052 | 0.868 | |||
| Куртозис | 2.194 | 2.699 | 3.043 | 4.411 | 5.739 | 6.388 | 4.376 | 3.946 | 3.632 | |||
| Статистика Jarque-Bera | 2.3 17 | 0.409 | 0.083 | 6.267 | 82.806 | 135.954 | 44.397 | 26.387 | 16.929 | |||
| P-value | 0.314 | 0.815 | 0.959 | 0.044 | 0.000 | 0.000 | 0.000 | 0.000 | 0.000 | |||
| Кол-во наблюдений | 70 | 70 | 70 | 67 | 119 | 119 | 119 | 119 | 119 | |||
| Китай | Индия | |||||||||||
| 1Y N | 3Y N | 5Y N | 10Y N | 1Y I | 3Y I | 5Y I | 10Y I | |||||
| Среднее | 2.465 | 2.861 | 3.162 | 3.621 | 6.461 | 6.898 | 7.152 | 7.353 | ||||
| Медиана | 2.470 | 2.860 | 3.080 | 3.540 | 6.602 | 6.926 | 7.427 | 7.611 | ||||
| Максимум | 3.900 | 4.070 | 4.240 | 4.540 | 9.393 | 9.359 | 9.408 | 9.319 | ||||
| Минимум | 0.990 | 1.360 | 1.790 | 2.760 | 3.933 | 4.444 | 4.727 | 5.082 | ||||
| Ст. откл. | 0.797 | 0.666 | 0.565 | 0.468 | 1.441 | 1.184 | 1.117 | 1.022 | ||||
| Скошенность | -0.011 | -0.051 | 0.155 | 0.404 | -0.009 | -0.240 | -0.603 | -0.781 | ||||
| Куртозис | 2.011 | 2.264 | 2.159 | 2.139 | 1.754 | 2.201 | 2.552 | 2.716 | ||||
| Статистика Jarque-Bera | 3.3 01 | 1.865 | 2.7 15 | 4.703 | 7.695 | 4.299 | 8.207 | 12.489 | ||||
| P-value | 0.192 | 0.394 | 0.257 | 0.095 | 0.021 | 0.117 | 0.017 | 0.002 | ||||
| Кол-во наблюдений | 81 | 81 | 81 | 81 | 119 | 119 | 119 | 119 | ||||
Бразилия
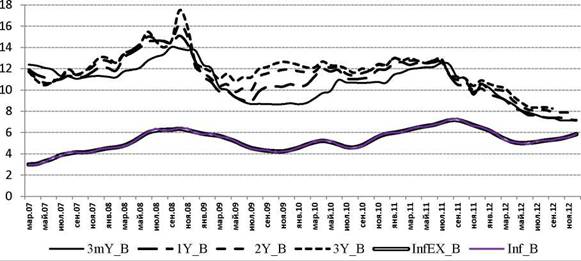
Рис.
Ж. 1. Доходность государственных ценных бумаг в Бразилии[202], инфляция и инфляционные ожидания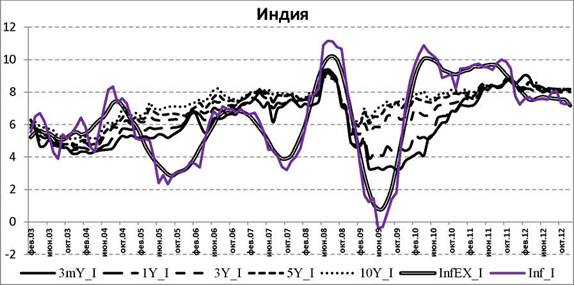
Рис. Ж. 2. Доходность государственных ценных бумаг в Индии[203], инфляция и инфляционные ожидания
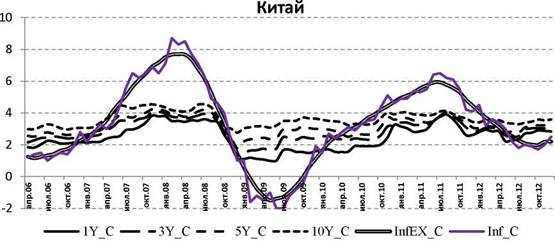
Рис. Ж. 3. Доходность государственных ценных бумаг в Китае[204], инфляция и инфляционные ожидания
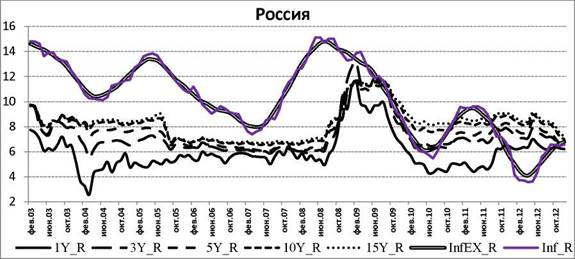
Рис. Ж. 4. Доходность государственных ценных бумаг в России[205], инфляция и инфляционные ожидания
Таблица Ж. 2. Коэффициенты корреляции между доходностью индекса S&P500 локальными фондовыми индексами стран БРИК
| dSNP | dSNPyy | |
| dIBOV | 0.7166* | 0.471* |
| dSSE180 | 0.39* | 0.3269* |
| dSSE50 | 0.4083* | 0.3315* |
| dBSE30 | 0.6289* | 0.3493* |
| dRTS | 0.6353* | 0.4235* |
Примечания. * значимость на 1-процентном уровне значимости
Таблица Ж. 3[206]. Коэффициенты корреляции между рядом внешних экономических факторов в уровнях
| LIBOR1M | LIBOR3M | LIBOR6M | SNPyy | SPREAD | TED | |
| SNPyy | 0.0366 | -0.0176 | -0.0509 | |||
| SPREAD | -0.83* | -0.8337* | -0.8346* | -0.0540 | ||
| TED | 0.2897* | 0.3208* | 0.322* | -0.5148* | -0.0600 | |
| UST10Y | 0.7422* | 0.7285* | 0.7217* | 0.1643*** | -0.3236* | 0.0328 |
Таблица Ж.
4. Коэффициенты корреляции между рядом внешних экономических факторов в приростах| dLIBOR1M | dLIBOR3M | dLIBOR6M | dSNPyy | dSPREAD | dTED | dUST10Y | dVIXmm | DVIXYY | |
| dSNPyy | 0.0289 | 0.0119 | -0.0146 | ||||||
| dSPREAD | 0.016 | -0.0556 | -0.0484 | 0.0391 | |||||
| dTED | 0.7164* | 0.6748* | 0.5862* | -0.1085 | 0.3106* | ||||
| dUST10Y | 0.1827** | 0.1921** | 0.26* | 0.1608 | 0.7295* | -0.0302 | |||
| dVIXmm | 0.1675*** | 0.1529 | 0.101 | -0.4966* | -0.0347 | 0.319* | -0.2125** | ||
| dVIXyy | -0.3815* | -0.4237* | -0.4219* | -0.4409* | 0.1779** | 0.0209 | -0.2168** | 0.311* | |
| dSNP | 0.1181 | 0.118 | 0.1045 | 0.5727* | 0.0533 | -0.0939 | 0.2594* | -0.697* | -0.4468* |
Таблица Ж. 5. Коэффициенты корреляции между макроэкономическими факторами и уровнями доходности ГЦБ в Китае.
| 1Y C | 3Y C | 5Y C | 10Y C | |
| INF C | 0.863* | 0.862* | 0.807* | 0.755* |
| INF EX C | 0.880* | 0.878* | 0.823* | 0.772* |
| IPP C | 0.227** | 0.379* | 0.410* | 0.455* |
| DEF GDP C | -0.557* | -0.540* | -0.479* | -0.450* |
| DEBT GDP C | 0.055 | 0.111 | 0.223** | 0.298* |
| dDEF GDP C | -0.213*** | -0.273** | -0.270** | -0.245** |
| dDEBT GDP C | 0.086 | 0.108 | 0.127 | 0.168 |
| dDEF GDPyy C | -0.517* | -0.491* | -0.367* | -0.288* |
| dDEBT GDPyy C | 0.522* | 0.579* | 0.610* | 0.609* |
| dDEBT C | 0.162 | 0.193*** | 0.210*** | 0.248** |
| dDEBTyy C | 0.611* | 0.638* | 0.652* | 0.644* |
| dRMB | -0.528* | -0.536* | -0.536* | -0.501* |
| dRMB av | -0.565* | -0.591* | -0.591* | -0.554* |
| dRMB0 1 | -0.441* | -0.472* | -0.466* | -0.447* |
| dRMB0 1 av | -0.528* | -0.542* | -0.523* | -0.495* |
| dRESERVES C | 0.018 | 0.061 | 0.123 | 0.170 |
| dRESERVESyy C | 0.310* | 0.395* | 0.431* | 0.473* |
Таблица Ж. 6. Коэффициенты корреляции между макроэкономическими факторами уровнями доходности ГЦБ в Индии.
| 1y_i | 3Y_I | 5Y_I | 10Y_I | |
| INF _I | 0.518* | 0.488* | 0.468* | 0.439* |
| INF_EX_I | 0.547* | 0.515* | 0.497* | 0.462* |
| IPP_I | -0.318* | -0 179*** | -0.111 | -0.048 |
| DEF_GDP_I | -0.375* | -0.268* | -0.175*** | -0.164*** |
| dDEF _GDP_I | 0.035 | 0.012 | 0.000 | -0.012 |
| dRUPEE | 0.204** | 0179*** | 0.168*** | 0.170*** |
| dRUPEE_av | 0.244** | 0.210** | 0.190** | 0.191** |
| dRUPEE0_1 | 0.203** | 0.181** | 0.165*** | 0.161*** |
| dRUPEE0_1_av | 0.230* | 0.210** | 0.189** | 0.185** |
| dRESERVES_I | -0.104 | -0.117 | -0.126 | -0.126 |
| dRESERVESyy_I | -0.061 | -0.215** | -0.336* | -0.348* |
Таблица Ж. 7. Коэффициенты корреляции между макроэкономическими факторами уровнями доходности ГЦБ в России.
| 1Y_R | 3Y_R | 5Y_R | 10Y_R | 15Y_R | |
| INF_R | 0.233** | 0.297* | 0.295* | 0.201** | 0.149 |
| INF_EX_R | 0.233** | 0.300* | 0.301* | 0.203** | 0.141 |
| IPP_R | -0.816* | -0.806* | -0.706* | -0.682* | -0.659* |
| DEF_GDP_R | 0.091 | 0.287 | 0.352 | 0.489 | 0.558 |
| DEBT_GDP_R | -0.212** | -0.113 | 0.004 | 0.059 | 0.088 |
| dDEF_GDP_R | 0.562* | 0.508* | 0.435* | 0.391* | 0.366* |
| dDEF_GDPyy _R | 0.476* | 0.438* | 0.374* | 0.393* | 0.402* |
| dDEBT_GDP_R | 0.069 | 0.139 | 0.138 | 0.201** | 0.231** |
| dDEBT_GDPyy _R | -0.098 | -0.089 | -0.110 | 0.032 | 0.105 |
| dDEBT_R | -0.093 | -0.028 | -0.016 | 0.034 | 0.059 |
| dDEBTyy R | -0.215** | -0.216** | -0.229** | -0.113 | -0.055 |
| dRUB | 0.220** | 0.207** | 0.162*** | 0.162*** | 0.161*** |
| dRUB av | 0.261* | 0.249* | 0.205** | 0.202** | 0.198** |
| dRUB0_1 | 0.028 | 0.049 | 0.031 | 0.046 | 0.051 |
| dRUB0 1 av | 0.109 | 0.120 | 0.093 | 0.101 | 0.104 |
| dRESERVES_R | -0.299* | -0.302* | -0.256* | -0.310* | -0.335* |
| dRESERVESyy_R | -0.562* | -0.628* | -0.593* | -0.678* | -0.716* |
Таблица Ж. 8. Коэффициенты корреляции между макроэкономическими факторами и уровнями доходности ГЦБ в Бразилии.
| 3MY_B | 1Y_B | 2Y_B | 3Y_B | |
| INF_B | 0.339* | 0.268** | 0.237*** | 0.230*** |
| INF_EX_B | 0.342* | 0.275** | 0.246** | 0.240*** |
| IPP_B | 0.055 | 0.332* | 0.348* | 0.268** |
| DEF_GDP_B | -0.682* | -0.544* | -0.446* | -0.389* |
| DEBT_GDP_B | -0.236*** | -0.265** | -0.259** | -0.254** |
| dDEF_GDP_B | -0.035 | -0.206*** | -0.232*** | -0.194 |
| dDEBT_GDP_B | -0.010 | -0.089 | -0.112 | -0.088 |
| dDEBT_B | -0.067 | -0.054 | -0.062 | -0.054 |
| dREAL | 0.182 | 0.168 | 0.181 | 0.191 |
| dREAL av | 0.235*** | 0.200 | 0.225*** | 0.248** |
| dREAL0_1 | 0.201 | 0.202 | 0.194 | 0.167 |
| dREAL0_1_av | 0.227*** | 0.232*** | 0.217*** | 0.193 |
| dRESERVES_B | 0.026 | -0.054 | -0.121 | -0.189 |
| dRESERVESyy_B | 0.316* | 0.250** | 0.170 | 0.077 |
Таблица Ж. 9. Коэффициенты корреляции между внутренними рыночными и финансовыми факторами и уровнями доходности ГЦБ в Китае.
| 1Y_C | 3Y_C | 5Y_C | 10Y_C | |
| DEP_RATE3M | 0.868* | 0.811* | 0.745* | 0.646* |
| DEP_RATE6M | 0.889* | 0.846* | 0.785* | 0.695* |
| DEP_RATE1Y | 0.883* | 0.855* | 0.806* | 0.735* |
| DEP_RATE3Y | 0.896* | 0.867* | 0.813* | 0.733* |
| DEP_RATE5Y | 0.903* | 0.871* | 0.810* | 0.726* |
| RR1 | 0.313* | 0.273** | 0.264** | 0.235** |
| M2yy_C | -0.628* | -0.473* | -0.307* | -0.162 |
| SHIBOR1M | 0.744* | 0.655* | 0.554* | 0.416* |
| SHIBOR1M_av | 0.814* | 0.725* | 0.616* | 0.480* |
| SHIBOR3M | 0.879* | 0.789* | 0.681* | 0.530* |
| SHIBOR3M_ av | 0.864* | 0.763* | 0.646* | 0.490* |
| dSSE50 | -0.295* | -0.280** | -0.275** | -0.239** |
| dSSE180 | -0.319* | -0.306* | -0.296* | -0.259** |
| SSE50yy | 0.146 | 0.270** | 0.293* | 0.355* |
| SSE180yy | 0.134 | 0.264** | 0.293* | 0.357* |
Таблица Ж. 10. Коэффициенты корреляции между внутренними рыночными финансовыми факторами и уровнями доходности ГЦБ в Индии.
| 1Y I | 3Y I | 5Y I | 10Y I | |
| REPO rate I | 0.782* | 0.590* | 0.448* | 0.391* |
| CRR | 0.579* | 0.626* | 0.582* | 0.554* |
| M3yy I | 0.226** | 0.352* | 0.358* | 0.345* |
| MIBID2W | 0.890* | 0.769* | 0.680* | 0.627* |
| MIBID2W av | 0.875* | 0.747* | 0.658* | 0.602* |
| MIBID1M | 0.908* | 0.801* | 0.716* | 0.661* |
| MIBID1M av | 0.895* | 0.784* | 0.698* | 0.642* |
| MIBOR2W | 0.890* | 0.785* | 0.693* | 0.641* |
| MIBOR2W av | 0.892* | 0.775* | 0.681* | 0.625* |
| MIBOR1M | 0.909* | 0.816* | 0.728* | 0.674* |
| MIBOR1M av | 0.898* | 0.797* | 0.709* | 0.653* |
| dBSE30 | -0.261* | -0.236** | -0.210** | -0.193** |
| BSE30yy | -0.334* | -0.311* | -0.288* | -0.232** |
Таблица Ж. 11. Коэффициенты корреляции между внутренними рыночными финансовыми факторами и уровнями доходности ГЦБ в России.
| 1Y R | 3Y R | 5Y R | 10Y R | 15Y R | |
| REPO rate R | 0.779* | 0.783* | 0.696* | 0.610* | 0.555* |
| M2yy R | -0.714* | -0.774* | -0.732* | -0.778* | -0.790* |
| MIACR1M | 0.568* | 0.519* | 0.437* | 0.397* | 0.371* |
| MIACR1M av | 0.786* | 0.728* | 0.602* | 0.568* | 0.547* |
| MIACR3M | 0.520* | 0.513* | 0.495* | 0.467* | 0.443* |
| MIACR3M av | 0.824* | 0.797* | 0.703* | 0.667* | 0.641* |
| dMICEX | 0.032 | 0.099 | 0.104 | 0.088 | 0.081 |
| dRTS | -0.006 | 0.049 | 0.064 | 0.054 | 0.049 |
| MICEXyy | -0.486* | -0.479* | -0.429* | -0.436* | -0.430* |
| RTSyy | -0.530* | -0.534* | -0.494* | -0.480* | -0.464* |
Таблица Ж. 12. Коэффициенты корреляции между внутренними рыночными финансовыми факторами и уровнями доходности ГЦБ в Бразилии.
| 3MY B | 1Y B | 2Y B | 3Y B | |
| M3yy B | 0.054 | -0.203*** | -0.287** | -0.348* |
| SELIC MM | 0.970* | 0.775* | 0.667* | 0.619* |
| SELIC MM av | 0.946* | 0.714* | 0.604* | 0.566* |
| dIBOV | -0.310** | -0.374* | -0.381* | -0.374* |
| IBOVyy | -0.234*** | 0.035 | 0.098 | 0.054 |
Таблица Ж. 13. Коэффициенты корреляции между макроэкономическими факторами и приростами доходности ГЦБ в Китае.
| d1Y C | d3Y C | d5Y C | d10Y C | |
| dINF C | 0.274** | 0.271** | 0191*** | 0.148 |
| dINF EX C | 0.449* | 0.451* | 0.361* | 0.344* |
| IPP C | 0.325* | 0.328* | 0.257** | 0.273** |
| dIPP C | 0.037 | 0.175 | 0.224** | 0.322* |
| dDEF GDP C | -0.249** | -0.144 | -0.070 | -0.053 |
| dDEBT GDP C | 0.076 | 0.044 | 0.016 | -0.056 |
| dDEBT C | 0.083 | 0.034 | 0.006 | -0.066 |
| dRMB | -0.241** | -0.162 | -0.156 | -0.115 |
| dRMB av | -0.101 | -0.135 | -0.165 | -0.149 |
| dRMB0 1 | -0.177 | -0.202 | -0.175 | -0.111 |
| dRMB0 1 av | -0.157 | -0.130 | -0.120 | -0.092 |
| dRESERVES C | 0.242*** | 0.233** | 0.213*** | 0.238** |
| dRESERVESyy C | 0.058 | 0.030 | 0.017 | 0.031 |
| ddRESyy C | 0.207*** | 0.207*** | 0.155 | 0.189*** |
Таблица Ж. 14. Коэффициенты корреляции между макроэкономическими факторами и приростами доходности ГЦБ в Индии.
| d1Y I | d3Y I | d5Y I | d10Y I | |
| dINF I | 0.272* | 0.254* | 0.227** | 0.237** |
| dINF EX I | 0.319* | 0.282* | 0.212** | 0.175*** |
| IPP I | 0.215** | 0.159*** | 0.145 | 0.147 |
| dIPP I | 0.059 | 0.081 | 0.060 | 0.117 |
| dDEF GDP I | -0.310* | -0.334* | -0.313* | -0.254* |
| dRUPEE | -0.042 | -0.044 | -0.020 | -0.001 |
| dRUPEE0 1 | 0.020 | -0.002 | 0.004 | 0.068 |
| dRUPEE av | -0.068 | -0.028 | -0.019 | 0.003 |
| dRUPEE0 1 av | 0.004 | -0.048 | -0.054 | -0.008 |
| dRESERVES I | 0.198** | 0.191** | 0.185** | 0.147 |
| dRESERVESyy I | 0.124 | 0.087 | 0.068 | 0.060 |
| ddRESyy I | 0.152 | 0.106 | 0.084 | 0.056 |
Таблица Ж. 15. Коэффициенты корреляции между макроэкономическими факторами и приростами доходности ГЦБ в России.
| d1Y R | d3Y R | d5Y R | d10Y R | d15Y R | |
| dINF R | 0.059 | 0.136 | 0.168*** | 0.152 | 0.137 |
| dINF EX R | 0.072 | 0.156 | 0.150 | 0.141 | 0.130 |
| IPP R | -0.152 | -0.209** | -0.221** | -0.229** | -0.229** |
| dIPP R | -0.330* | -0.321* | -0.176*** | -0.122 | -0.095 |
| dDEF GDP R | 0.000 | -0.039 | -0.087 | -0.113 | -0.126 |
| dDEBT GDP R | -0.004 | -0.068 | -0.036 | -0.027 | -0.024 |
| dDEBT R | 0.029 | -0.017 | 0.020 | 0.019 | 0.013 |
| dRUB | 0.483* | 0.534* | 0.452* | 0.422* | 0.407* |
| dRUB av | 0.379* | 0.437* | 0.391* | 0.372* | 0.356* |
| dRUB0 1 | 0.044 | 0.362* | 0.352* | 0.390* | 0.399* |
| dRUB0 1 av | 0.270* | 0.453* | 0.425* | 0.421* | 0.402* |
| dRESERVES R | -0.378* | -0.416* | -0.360* | -0.368* | -0.366* |
| dRESERVESyy R | -0.040 | -0.061 | -0.069 | -0.079 | -0.082 |
| ddRESyy R | -0.322* | -0.362* | -0.324* | -0.351* | -0.354* |
| d3MY B | d1Y B | d2Y B | d3Y B | |
| dINF B | 0.334* | 0.415* | 0.374* | 0.350* |
| dINF EX B | 0.360* | 0.435* | 0.325* | 0.274** |
| IPP B | 0.520* | 0.468* | 0.319* | 0.265** |
| dIPP B | 0.062 | 0.223*** | 0.228*** | 0.211*** |
| dDEF GDP B | -0.315** | -0.336* | -0.298** | -0.319* |
| dDEBT GDP B | -0.126 | -0.113 | -0.130 | -0.142 |
| dDEBT B | -0.010 | 0.038 | -0.013 | -0.046 |
| dREAL | -0.053 | -0.118 | -0.034 | 0.053 |
| dREAL 0 1 | 0.031 | -0.128 | -0.111 | -0.056 |
| dREAL av | 0.007 | -0.096 | -0.020 | 0.121 |
| dREAL0 1 av | 0.062 | -0.108 | -0.070 | -0.009 |
| dRESERVES B | 0.105 | 0.093 | 0.049 | -0.010 |
| dRESERVESyy B | 0.134 | 0.204 | 0.186 | 0.162 |
| ddRESyy B | -0.018 | -0.134 | -0.142 | -0.130 |
Таблица Ж. 17. Коэффициенты корреляции между внутренними рыночными и финансовыми факторами и приростами доходности ГЦБ в Китае.
| d1Y C | d3Y C | d5Y C | d10Y C | |
| dDEP rate3M | 0.466* | 0.436* | 0.357* | 0.265** |
| dDEP rate 6M | 0.478* | 0.466* | 0.386* | 0.301* |
| dDEP rate 1Y | 0.483* | 0.478* | 0.410* | 0.338* |
| dDEP rate 3Y | 0.461* | 0.475* | 0.429* | 0.378* |
| dDEP rate 5Y | 0.460* | 0.478* | 0.433* | 0.390* |
| dRR1 | 0.454* | 0.492* | 0.459* | 0.344* |
| dM2yy C | -0.145 | -0.102 | -0.067 | -0.024 |
| dM2M C | -0.13 | -0.095 | -0.074 | -0.011 |
| dM2 1 7 C | 0.184 | 0.250** | 0.210*** | 0.205*** |
| dM2 1 8 C | 0.180 | 0.249** | 0.211*** | 0.222*** |
| dM2 1 9 C | 0.195*** | 0.240** | 0.225*** | 0.190 |
| dSHIBOR1M | 0.463* | 0.282** | 0.145 | 0.088 |
| dSHIBOR1M av | 0.461* | 0.267** | 0.173 | 0.125 |
| dSHIBOR3M | 0.597* | 0.451* | 0.315** | 0.195*** |
| dSHIBOR3M av | 0.582* | 0.447* | 0.296* | 0.212*** |
| dSSE50 | 0.115 | 0.221** | 0.224** | 0.289* |
| dSSE50yy | -0.034 | 0.005 | 0.123 | 0.101 |
| dSSE180 | 0.128 | 0.226*** | 0.262** | 0.330* |
| dSSE180yy | -0.024 | 0.018 | 0.031 | 0.114 |
Таблица Ж. 18. Коэффициенты корреляции между внутренними рыночными финансовыми факторами и приростами доходности ГЦБ в Индии.
| d1Y I | d3Y I | d5Y I | d10Y I | |
| DREPO rate I | 0.435* | 0.308* | 0.185** | 0.061 |
| dCRR | 0.427* | 0.424* | 0.361* | 0.319* |
| dM3yy I | -0.196** | -0.160*** | -0.149 | -0.172 |
| dM3M I | -0.130 | -0.086 | -0.005 | 0.041 |
| dM3 2 6 I | 0.094 | 0.164*** | 0.119 | 0.103 |
| dM3 3 6 I | 0.135 | 0.225** | 0.168*** | 0.151 |
| dMIBID2W | 0.426* | 0.346* | 0.328* | 0.252* |
| dMIBID2W av | 0.362* | 0.279* | 0.266* | 0.191** |
| dMIBID1M | 0.475* | 0.353* | 0.342* | 0.255* |
| dMIBID1M av | 0.342* | 0.236* | 0.243* | 0.188** |
| dMIBOR2W | 0.279* | 0.237* | 0.209** | 0.154*** |
| dMIBOR2W av | 0.348* | 0.257* | 0.253* | 0.191* |
| dMIBOR1M | 0.344* | 0.265* | 0.242* | 0.172*** |
| dMIBOR1M av | 0.321* | 0.209** | 0.223** | 0177*** |
| dBSE30 | -0.057 | 0.002 | -0.011 | -0.041 |
| dBSE30yy | -0.056 | -0.054 | -0.045 | -0.018 |
Таблица Ж. 19. Коэффициенты корреляции между внутренними рыночными финансовыми факторами и приростами доходности ГЦБ в России.
| d1Y R | d3Y R | d5Y R | d10Y R | d15Y R | |
| dREPO rate R | 0.338* | 0.531* | 0.502* | 0.466* | 0.441* |
| dM2yy R | -0.343* | -0.520* | -0.484* | -0.479* | -0.460* |
| dM2M R | -0.307* | -0.233** | -0.145 | -0.113 | -0.105 |
| dM2 3 6 R | 0.075 | 0.014 | -0.044 | -0.048 | -0.050 |
| dM2 3 7 R | 0.056 | 0.002 | -0.046 | -0.031 | -0.024 |
| dM2 4 6 R | 0.157*** | 0.103 | 0.027 | 0.003 | -0.006 |
| dM2 4 7 R | 0.124 | 0.076 | 0.011 | 0.013 | 0.016 |
| dMIACR1M | 0.208** | 0.159*** | 0.152 | 0.196** | 0.217** |
| dMIACR1M av | 0.470* | 0.518* | 0.380* | 0.353* | 0.340* |
| dMIACR3M | 0.377* | 0.102 | -0.015 | -0.077 | -0.102 |
| dMIACR3M av | 0.590* | 0.379* | 0.205** | 0.153*** | 0.136 |
| dRTS | -0.437* | -0.540* | -0.439* | -0.408* | -0.391* |
| dMICEX | -0.367* | -0.436* | -0.344* | -0.322* | -0.309* |
| dRTSyy | -0.230** | -0.371* | -0.344* | -0.313* | -0.292* |
| dMICEXyy | -0.203** | -0.313* | -0.274* | -0.239* | -0.218** |
Таблица Ж. 20. Коэффициенты корреляции между внутренними рыночными финансовыми факторами и приростами доходности ГЦБ в Бразилии.
| d3MY B | d1Y B | d2Y B | d3Y B | |
| dM3yy B | 0.116 | -0.074 | -0.213*** | -0.324* |
| dM3M B | 0.102 | -0.091 | -0.219*** | -0.289** |
| dM3 1 7 | 0.008 | -0.207 | -0.152 | -0.057 |
| dSELIC MM av | 0.643* | 0.293** | 0.157 | 0.140 |
| dSELIC MM | 0.666* | 0.369** | 0.176 | 0.132 |
| dIBOV | -0.163 | -0.095 | -0.148 | -0.217*** |
| dIBOVyy | -0.215 | -0.164 | -0.159 | -0.211*** |
279
Таблица Ж. 21. Коэффициенты корреляции между внешними экономическими факторами и уровнями доходности в странах БРИК
| 1Y_C | 3Y_C | 5Y_C | 10Y_C | 1Y_I | 3Y_I | 5Y_I | 10Y_I | 1Y_R | 3Y_R | 5Y_R | 10Y_R | 15Y_R | 3MY_B | 1Y_B | 2Y_B | 3Y_B | |
| LIBOR1M | 0.179 | 0.187*** | 0.143 | 0.111 | 0.194** | 0.135 | 0.066 | 0.097 | -0.280** | -0.441* | -0.535* | -0.650* | -0.702* | 0.499* | 0.361* | 0.277** | 0.219*** |
| LIBOR3M | 0.15 | 0.149 | 0.106 | 0.08 | 0.189** | 0.13 | 0.063 | 0.091 | -0.154 | -0.391* | -0.491* | -0.612* | -0.668* | 0.489* | 0.366* | 0.275** | 0.215*** |
| LIBOR6M | 0.114 | 0.111 | 0.072 | 0.051 | 0.177** | 0.126 | 0.064 | 0.093 | -0.117 | -0.349* | -0.452* | -0.577* | -0.635* | 0.487* | 0.353* | 0.263** | 0.210*** |
| UST10Y | -0.045 | 0.045 | 0.077 | 0.115 | -0.311* | -0.342* | -0.379* | -0.335* | -0.279* | -0.331* | -0.338* | -0.411* | -0.449* | 0.423* | 0.534* | 0.526* | 0.498* |
| UST3M | 0.077 | 0.095 | 0.048 | 0.02 | 0.115 | 0.059 | 0.003 | 0.044 | -0.253* | -0.447* | -0.521* | -0.630* | -0.680* | 0.352* | 0.227*** | 0.124 | 0.042 |
| SPREAD | -0.157 | -0.111 | -0.012 | 0.063 | -0.409* | -0.353* | -0.300* | -0.325* | 0.159 | 0.410* | 0.516* | 0.622* | 0.667* | -0.144 | 0.133 | 0.275** | 0.370* |
| SNPyy | 0.202*** | 0.301* | 0.246** | 0.214*** | 0.025 | 0.018 | 0.029 | 0.067 | -0.754* | -0.699* | -0.591* | -0.507* | -0.459* | -0.292** | -0.135 | -0.145 | -0.244** |
| dSNP | -0.189*** | -0.13 | -0.095 | -0.069 | -0.170*** | -0.136 | -0.098 | -0.078 | -0.066 | 0 | 0.042 | 0.063 | 0.071 | -0.395* | -0.373* | -0.376* | -0.393* |
| TED | 0.282** | 0.218*** | 0.223** | 0.223** | 0.302* | 0.278* | 0.225** | 0.184** | 0.332* | 0.138 | 0.023 | -0.04 | -0.071 | 0.560* | 0.508* | 0.495* | 0.520* |
| VIXyy | 0.193*** | 0.118 | 0.122 | 0.123 | 0.265* | 0.250* | 0.207** | 0.177** | 0.426* | 0.252* | 0.114 | 0.042 | 0.007 | 0.503* | 0.346* | 0.326* | 0.383* |
| dVIX | 0.201*** | 0.192*** | 0.16 | 0.129 | 0.171*** | 0.169*** | 0.151*** | 0.164*** | -0.067 | -0.108 | -0.112 | -0.114 | -0.113 | 0.250** | 0.258** | 0.251** | 0.253** |
| BRENTyy | 0.524* | 0.613* | 0.608* | 0.578* | 0.191** | 0.200** | 0.188** | 0.215** | -0.599* | -0.589* | -0.515* | -0.443* | -0.407* | 0.101 | 0.373* | 0.400* | 0.307** |
| BRENTyy_av | 0.577* | 0.651* | 0.625* | 0.583* | 0.236** | 0.223** | 0.203** | 0.230** | -0.624* | -0.616* | -0.545* | -0.478* | -0.444* | 0.156 | 0.424* | 0.441* | 0.342* |
280
Таблица Ж.22. Коэффициенты корреляции между внешними экономическими факторами и приростами доходности в странах БРИК
| d1Y_C | d3Y_C | d5Y_C | d10Y_C | d1Y_I | d3Y_I | d5Y_I | d10Y_I | d1Y_R | d3Y_R | d5Y_R | d10Y_R | d15Y_R | d3MY_B | d1Y_B | d2Y_B | d3Y_B | |
| dLIBOR1M | 0.365* | 0.322* | 0.270** | 0.136 | 0.378* | 0.417* | 0.426* | 0.421* | 0.049 | -0.262* | -0.217** | -0.219** | -0.219** | 0.08 | 0.089 | 0.139 | 0.137 |
| dLIBOR3M | 0.284** | 0.246** | 0.186*** | 0.085 | 0.287* | 0.330* | 0.324* | 0.298* | -0.004 | -0.203** | -0.136 | -0.13 | -0.127 | 0.146 | 0.08 | 0.085 | 0.097 |
| dLIBOR6M | 0.249** | 0.244** | 0.202*** | 0.123 | 0.311* | 0.366* | 0.357* | 0.319* | 0.079 | -0.142 | -0.11 | -0.121 | -0.125 | 0.121 | 0.086 | 0.103 | 0.109 |
| dUST10Y | 0.249** | 0.299* | 0.290* | 0.319*** | -0.01 | 0.126 | 0.199** | 0.191** | 0.017 | -0.034 | -0.046 | -0.096 | -0.112 | -0.092 | 0.224*** | 0.336* | 0.363* |
| dUST3M | 0.092 | 0.205*** | 0.225** | 0.211* | 0.077 | 0.156*** | 0.15 | 0.158 | -0.106 | -0.043 | -0.016 | -0.033 | -0.036 | -0.129 | -0.128 | -0.134 | -0.187 |
| dSPREAD | 0.154 | 0.113 | 0.089 | -0.04 | -0.064 | 0.005 | 0.076 | 0.063 | 0.091 | -0.001 | -0.031 | -0.064 | -0.077 | 0.016 | 0.299** | 0.405* | 0.470* |
| dSNP | 0.212*** | 0.246** | 0.209*** | 0.249** | 0.1 | 0.141 | 0.136 | 0.097 | -0.423* | -0.393* | -0.295* | -0.262* | -0.247* | -0.067 | 0.085 | -0.048 | -0.153 |
| dSNPyy | 0.12 | 0.225** | 0.229** | 0.242** | 0.089 | 0.093 | 0.111 | 0.112 | -0.317* | -0.335* | -0.231** | -0.220** | -0.210** | -0.097 | -0.024 | -0.094 | -0.174 |
| dTED | 0.187*** | 0.074 | 0.006 | -0.144 | 0.207** | 0.185** | 0.184** | 0.155*** | 0.079 | -0.155*** | -0.114 | -0.095 | -0.091 | 0.218*** | 0.159 | 0.168 | 0.215*** |
| dVIX | -0.005 | -0.033 | -0.068 | -0.15 | -0.009 | -0.073 | -0.046 | 0.022 | 0.172*** | 0.114 | 0.108 | 0.097 | 0.091 | 0.101 | 0.087 | 0.218*** | 0.343* |
| dVIXyy | -0.357* | -0.414* | -0.350* | -0.373* | -0.262* | -0.256* | -0.219** | -0.197** | 0.292 | 0.36 | 0.312 | 0.302 | 0.289 | -0.162 | -0.116 | 0.033 | 0.154 |
| dBRENT | 0.395* | 0.501* | 0.551* | 0.559* | 0.315* | 0.415* | 0.408* | 0.426* | -0.055 | -0.219** | -0.231** | -0.221** | -0.214** | -0.106 | 0.235*** | 0.298** | 0.222*** |
| dBRENT_av | 0.443* | 0.535* | 0.496* | 0.527* | 0.392* | 0.420* | 0.392* | 0.467* | -0.192** | -0.260* | -0.277* | -0.278* | -0.274* | -0.133 | 0.089 | 0.123 | 0.074 |
| dBRENTyy_av | 0.295* | 0.362* | 0.333* | 0.411* | 0.355* | 0.416* | 0.379* | 0.371* | -0.167*** | -0.268* | -0.251* | -0.231* | -0.222** | -0.043 | 0.136 | 0.096 | 0.046 |
| dBRENTFUT1M | 0.402* | 0.460* | 0.467* | 0.503* | 0.355* | 0.417* | 0.375* | 0.367* | -0.189** | -0.280* | -0.257* | -0.232** | -0.222** | -0.025 | 0.143 | 0.087 | 0.036 |
| dBRENTFUT2M | 0.383* | 0.446* | 0.449* | 0.493* | 0.356* | 0.416* | 0.373* | 0.367* | -0.200** | -0.286* | -0.260* | -0.233** | -0.220** | -0.012 | 0.148 | 0.085 | 0.032 |
| dBRENTFUT3M | 0.376* | 0.436* | 0.438* | 0.486* | 0.359* | 0.418* | 0.375* | 0.370* | -0.205** | -0.291* | -0.263* | -0.235** | -0.222** | -0.005 | 0.153 | 0.086 | 0.033 |
| dBRENTFUT4M | 0.371* | 0.430* | 0.431* | 0.482* | 0.363* | 0.419* | 0.377* | 0.373* | -0.209** | -0.296* | -0.267* | -0.237* | -0.224** | 0.001 | 0.159 | 0.089 | 0.035 |
| dBRENTFUT5M | 0.367* | 0.427* | 0.426* | 0.479* | 0.367* | 0.420* | 0.378* | 0.374* | -0.213** | -0.302* | -0.270* | -0.239* | -0.225** | 0.008 | 0.163 | 0.091 | 0.037 |
| dBRENTFUT6M | 0.365* | 0.424* | 0.422* | 0.477* | 0.250* | 0.231** | 0.185** | 0.231** | -0.107 | -0.187** | -0.218** | -0.171** | -0.148 | -0.092 | 0.154 | 0.148 | 0.085 |
Таблица Ж.23. Тесты на наличие единичного корня в уровнях и первых разностях зависимых переменных (показателей доходности ГЦБ стран БРИК) и инфляционных ожиданий
| Переменная | ADF t-stat | PP Adj. t-stat | ERSP P-stat | ZA (A) t-stat | ZA (C) t-stat | Д(переменная) | ADF t-stat | |
| Бразилия | 3m B | -2.65* | -1.28* | 3.45** | -3.73* | -4.06* | d(3m B) | -3.10 |
| 1Y B | -2.08* | -1.04* | 6.2* | -2.74* | -2.93* | d(1Y B) | -5.19 | |
| 2Y B | -2.94* | -1.82* | 9.62* | -2.93* | -3.15* | d(2Y B) | -6.75 | |
| 3Y B | -1.9* | -1.91* | 15.71* | -2.69* | -3.12* | d(3Y B) | -6.87 | |
| п‘В | -4.09 | -2.43* | 15.97* | -4 7** | -4.57* | d(π^B) | -3.92 | |
| Россия | 1Y R | -3.34 | -2.36* | 4.06** | -3.81* | -3.64* | d(1Y R) | -10.49 |
| 3Y R | -3.39 | -2.6** | 4.91* | -4.23* | -4.64* | d(3Y R) | -6.68 | |
| 5Y R | -2.71** | -2.56* | 5.89* | -4.99 | -4 94** | d(5Y R) | -7.79 | |
| 10Y R | -2.59** | -2.28* | 6.58* | -5.32 | -5.23 | d(10Y R) | -8.10 | |
| 15Y R | -2.45* | -2.15* | 6.12* | -5.38 | -5.25 | d(15Y R) | -8.27 | |
| п‘И | -3.07* | -1.95* | 12.17* | -4.53* | -5.17 | d(π^R) | -3.64 | |
| Китай | 1Y C | -2.84** | -1.82* | 5.85* | -4.44* | -4.39* | d(1Y C) | -5.96 |
| 3Y C | -2.61** | -2.22* | 2.98 | -4.84** | -5.11 | d(3Y C) | -5.18 | |
| 5Y C | -2.85** | -2.42* | 2.96 | -4.27* | -4.65** | d(5Y C) | -6.01 | |
| 10Y C | -3.12 | -2.5* | 3.25** | -4.09* | -4 99** | d(10Y C) | -5.37 | |
| п‘С | -3.23 | -1.93* | 5.39* | -4.6** | -4.3* | d(π^C) | -4.25 | |
| Индия | 1Y I | -2.01* | -1.69* | 7.54* | -5.68 | -6.23 | d(1Y I) | -9.56 |
| 3Y I | -3.08* | -2.58* | 6.76** | -7.27 | -7.18 | d(3Y I) | -5.69 | |
| 5Y I | -2.55* | -2.87* | 6.43** | -5.73 | -5.87 | d(5Y I) | -6.61 | |
| 10Y I | -2.5* | -2.89* | 6.20** | -5.12 | -5.24 | d(10Y I) | -6.95 | |
| π1'J | -2.35* | -2.51* | 2.4 | -4.79** | -4.81* | d(π1J) | -3.49 |
Примечания.ADF - тест Дикки-Фуллера (константа и тренд включаются в модели на основе визуального анализа и при значимости соответствующих параметров в тестируемой регресии, количество лагов выбирается на основе подхода по значимости (5%) последнего лага по убыванию от максимального лага, макс. лаг=8 [Hall, 1994] и критерия Шварца SIC), PP - тест Филлипса Перрона, ERSP - тест Эллиота- Ротенберга, ZA (A) - тест Зивота-Эндрюса c одним эндогенным сдвигом, ZA (C) - тест Зивота-Эндрюса со сдвигом и трендом.
Критические значения статистик для теста ZA равны -4.8 (5%, модель А) -5.08 (5%, модель С); для тестов ADF, PP и ERSP разнятся для различного количества наблюдений и могут быть найдены в оценке соответствующих тестов в пакете Eviews.
*,** гипотеза о единичном корне не отвергается на 10-процентном, 5-процентном уровне значимости, соответственно.
Таблица Ж. 24. Тесты на наличие единичного корня в уровнях и первых разностях независимых переменных для России и Китая
| Переменная | ADF t-stat | PP Adj. t-stat | ERSP P-stat | ZA (A) t-stat | ZA (C) t-stat | Д(переменная) | ADF t-stat | |
| Россия | INF EX R | -2.277* | -2.731* | 12.17* | -4.53* | -5.17 | dINF EX R | -3.64 |
| IPP R | -1.915** | -2.41* | 3.227** | -4.815** | -4.834** | dIPP R | -13.1103 | |
| DEF GDP R | -1.4* | -1.180* | 1.914 | -5.3045 | -4.831** | dDEF GDP R | -2.4155 | |
| dDEF GDPyy R | -1.261* | -1.406* | 8.344* | -3.899* | -3.994* | ddDEF GDPyy R | -3.66422 | |
| DEBT GDP R | -0.722* | -1.13* | 10.426* | -3.825* | -4.252* | dDEBT GDP R | -3.33014 | |
| dRESERVES R | -6.488 | -6.276 | 2.338 | -7.232 | -7.384 | |||
| dRUB av | -4.800 | -7.983 | 0.465 | -8.764 | -8.714 | |||
| dRUB | -5.725 | -8.926 | 0.454 | -9.497 | -9.456 | |||
| dRUB0 1 | -5.727 | -8.946 | 0.434 | -9.515 | -9.475 | |||
| dRUB0 1 av | -4.784 | -7.978 | 0.466 | -8.734 | -8.681 | |||
| REPO rate R | -2.703** | -2.126* | 3.431** | -3.938* | -4.02* | dREPO rate R | -4.927 | |
| M2yy R | -2.816** | -1.636* | 3.293** | -3.704* | -3.678* | dM2yy R | -5.273 | |
| dM2M R | -3.232 | -11.432 | 0.617 | -4.936 | -4.884** | |||
| dM2 4 6 | -4.193 | -4.852 | 0.439 | -5.295 | -5.530 | |||
| dM2 4 7 | -2.73** | -6.896 | 0.317 | -4.519* | -4.748* | ddDM2 4 7 | -10.694 | |
| MIACR3M av | -2.651** | -2.844** | 1.394 | -3.636* | -4.319* | dMIACR3M av | -7.244 | |
| MIACR1M av | -2.53* | -2.926 | 1.515 | -4.256* | -4.413* | dMIACR1M av | -8.113 | |
| dRTS | -8.276 | -8.398 | 0.668 | -9.340 | -9.323 | |||
| Китай | InfEX C | -3.235 | -1.93* | 5.39* | -4 6** | -4.3* | dINF EX C | -4.15864 |
| IPP C | -3 45** | -3.16** | 7.98* | -4.14* | -4.44* | dIPP C | -9.3921 | |
| DEF GDP C | -3.011* | -2.383* | 3.687 | -5.330 | -5.731 | dDEF GDP C | -4.69913 | |
| dDEF GDPyy C | -1 937** | -2.186 | 0.333 | -4.758** | -5.078** | ddDEF GDPyy C | -3.56502 | |
| DEBT GDP C | -1.508* | -1.599* | 5.28* | -4.251* | -5.9492 | dDEBT GDP C | -9.28269 | |
| dRESERVES C | -4.031 | -7.402 | 2.421 | -3.742* | -3.901* | |||
| dRMB av | -2.574* | -5.008 | 1.813 | -4.239* | -4.589* | ddRMB av | -10.1743 | |
| dRMB | -2.406* | -6.807 | 3 373** | -3.835* | -4.112* | ddRMB | -11.3756 | |
| dRMB0 1 | -3.655 | -6.853 | 3.517** | |||||
| dRMB0 1 av | -2.911 | -5.046 | 2.345 | |||||
| DEP rate 1Y | -3.090 | -1.856* | 5.778* | -5.225 | -5.945 | dDEP rate 1Y | -5.52832 | |
| DEP rate5Y | -2.935 | -1.856* | 7.598* | -5.196 | -5.157 | dDEP rate 5Y | -5.99554 | |
| RR1 | -1.287 | -1.412 | 8.973 | dRR1 | -3.282 | |||
| dM2M C | -4.016 | -9.088 | 0.838 | -6.584 | -6.509 | |||
| M2yy C | -2.158* | -1.838* | 5.97* | dM2yy C | -8.40012 | |||
| DM2 1 7 | -1.972* | -2.134* | 2.992 | -4.435* | -4.402* | dDM2 1 7 | -8.5144 | |
| SHIBOR1M | -1.477* | -2.222* | 2.800 | -4.68** | -4.853** | dSHIBOR1M | -8.178 | |
| SHIBOR3M | -2.147* | -1.542* | 4.5* | -3.330* | -3.253* | dSHIBOR3M | -6.17397 | |
| SHIBOR1M av | -1.337* | -1.88* | 3.98** | -3.75* | -3.8* | dSHIBOR1M av | -1.918** | |
| dSSE180 | -2.617 | -7.733 | 1.044 | -4.547* | -5.363 |
Примечания.ADF - тест Дикки-Фуллера (константа и тренд включаются в модели на основе визуального анализа и при значимости соответствующих параметров в тестируемой регресии, количество лагов выбирается на основе подхода по значимости (5%) последнего лага по убыванию от максимального лага, макс. лаг=8 [Hall, 1994] и критерия Шварца SIC), PP - тест Филлипса Перрона, ERSP - тест Эллиота- Ротенберга, ZA (A) - тест Зивота-Эндрюса c одним эндогенным сдвигом, ZA (C) - тест Зивота-Эндрюса со сдвигом и трендом.
Критические значения статистик для теста ZA равны -4.8 (5%, модель А) -5.08 (5%, модель С); для тестов ADF, PP и ERSP разнятся для различного количества наблюдений и могут быть найдены в оценке соответствующих тестов в пакете Eviews.
*,** гипотеза о единичном корне не отвергается на 10-процентном, 5-процентном уровне значимости, соответственно.
Таблица Ж. 25. Тесты на наличие единичного корня в уровнях и первых разностях независимых переменных для Индии и Бразилии, а также категории внешних экономических факторов
| Индия | Inf EX I | -2.35* | -2.51* | 2.400 | -4 79** | -4.81* | dINF EX I | -3.485 |
| IPP I | -2.62** | -2.959 | 3 94** | -3.02* | -4.13* | dIPP I | -11.873 | |
| DEF GDP I | -1.870* | -2.131* | 6.776* | -4.962 | -4.304* | dDEF GDP I | -10.483 | |
| dDEF GDPyy I | -3.618 | -2.663 | 1.647 | -4.946 | -5.267 | |||
| dRESERVES I | -4.012 | -8.796 | 1.538 | -5.109 | -5.115 | |||
| dRUPEE av | -2.765 | -7.968 | 0.463 | -7.932 | -8.060 | |||
| dRUPEE | -4.278 | -9.809 | 0.386 | -4.927 | -5.059 | |||
| dRUPEE0 1 | -4.231 | -9.796 | 0.470 | -4.72** | -4.737* | dRUPEE0 1 | -10.248 | |
| dRUPEE0 1 av | -2.788 | -7.992 | 0.471 | -7.986 | -8.100 | |||
| REPO rate I | -1.808* | -2.424* | 9.597* | -2.847* | -4.581* | dREPO rate I | -10.142 | |
| CRR | -2.008* | -2.013* | 4.471* | -3.914* | -4.124* | dCRR | -9.654 | |
| M3yy I | -1.37* | -1.545* | 3 95** | -3.035* | -3.88* | dM3yy I | -13.279 | |
| dM2M I | -4.356 | -6.882 | 0.401 | -12.110 | -12.080 | |||
| dM2 3 6 | -4.209 | -5.303 | 0.758 | -5.781 | -6.041 | |||
| MIBID1M | -3.184** | -2.691** | 12.532* | -4.499* | -5.506 | dMIBID1M | -11.511 | |
| MIBOR1M | -2.618** | -2.278* | 10.306* | -4.892** | -5.371 | dMIBOR1M | -5.1532 | |
| dBSE30 | -9.922 | -9.922 | 0.482 | -10.680 | -10.770 | |||
| Бразилия | Inf EX B | -4.090 | -2.43* | 15.97* | -4 7** | -4.57* | dINF EX B | -3.92 |
| IPP B | -2.955 | -1.90** | 3 439** | -4 749** | -4.729* | dIPP B | -8.05996 | |
| DEF GDP B | -1.946* | -1.941* | 3.832** | -3.099 | -3.486 | dDEF GDP B | -5.84796 | |
| dDEF GDPyy B | -3.463 | -2.004 | 3.58** | -2.982* | -2.972* | ddDEF GDPyy B | -5.46044 | |
| DEBT GDP B | -3.556 | -2.661** | 9.572* | -3.573* | -3.618* | dDEBT GDP B | -8.95021 | |
| dRESERVES B | -4.414 | -3.162 | 9.268* | -5.265 | -5.56 | |||
| dREAL av | -5.041 | -5.062 | 0.8791 | -5.729 | -6.437 | |||
| dREAL | -6.903 | -6.952 | 0.9104 | -4.954 | -5.567 | |||
| dREAL0 1 | -4.345 | -6.962 | 0.763 | |||||
| dREAL0 1 av | -4.471 | -5.095 | 1.098 | |||||
| dM3yy B | -4.439 | -1.865* | 0.188 | -4.980 | -5.520 | |||
| dM2M B | -3.142 | -7.745 | 0.868 | -4 71 ** | -5.234 | |||
| dM2 1 7 | -1.774* | -2.283* | 1.845 | -4.345* | -5.314 | ddDM2 1 7 | -2.07 | |
| SELIC MM | -2.901* | -1.887* | 0.190 | -5.141 | -5.364 | dSELIC MM | -3.18 | |
| dIBOV | -5.958 | -5.958 | 0.931 | -6.400 | -7.387 | |||
| ; экономические факторы | TED | -2.328* | -3.236*** | 1.813 | -4.959 | -5.328 | ||
| dVIX | -10.953 | -10.697 | 0.458 | -11.247 | -11.226 | |||
| dVIXyy | -3.629 | -3.659 | 1.576 | -5.489 | -5.643 | |||
| LIBOR1M | -0.642* | -0.642* | 18.617* | -4.134* | -4.291* | dLIBOR1M | -9.804 | |
| UST10Y | -1.875* | -2.981* | 13.045* | -4.916** | -5.057** | dUST10Y | -9.889 | |
| SPREAD | -1.386* | -1.404* | 7.526* | -3.46* | -3.563* | dSPREAD | -10.243 | |
| dSNP | -4.555 | -8.688 | 0.486 | -6.226 | -6.126 | |||
| S S а υ S M | dSNPyy | -3.238 | -2.627 | 6.04* | -5.164 | -5.089 | ||
| dBRENT | -9.200 | -9.200 | 0.492 | -9.748 | -9.742 | |||
| dBRENT av | -5.406 | -8.600 | 0.472 | -5.813 | -5.823 | |||
| dBRENTFUT 5M | -8.087 | -8.096 | 0.449 | -8.650 | -8.643 |
Примечания.ADF - тест Дикки-Фуллера (константа и тренд включаются в модели на основе визуального анализа и при значимости соответствующих параметров в тестируемой регресии, количество лагов выбирается на основе подхода по значимости (5%) последнего лага по убыванию от максимального лага, макс. лаг=8 [Hall, 1994] и критерия Шварца SIC), PP - тест Филлипса Перрона, ERSP - тест Эллиота- Ротенберга, ZA (A) - тест Зивота-Эндрюса c одним эндогенным сдвигом, ZA (C) - тест Зивота-Эндрюса со сдвигом и трендом.
Критические значения статистик для теста ZA равны -4.8 (5%, модель А) -5.08 (5%, модель С); для тестов ADF, PP и ERSP разнятся для различного количества наблюдений и могут быть найдены в оценке соответствующих тестов в пакете Eviews. *,** гипотеза о единичном корне не отвергается на 10процентном, 5-процентном уровне значимости, соответственно.
Таблица Ж. 26. Оценка долгосрочного соотношения между инфляционными ожиданиями и доходностью в уровнях на основе модели VECM
| Модель VECM на основе теста | Йохансена (p-1) | |||||
| Доходность | Выбор лагов | β (const)a | δ (trend) | α (πe) | ||
| 1Y_R | (7) | -1.347 | 0.037* (0.008) | 0.497* (0.121) | ||
| 3Y_R | (6) | -0.719 | 0.036* | 0.571* | ||
| Россия | (0.007) | (0.102) | ||||
| 5Y_R | (5) | 0.36 | 0.03* (0.009) | 0.533* (0.14) | ||
| 10Y R | (5) | -0.37 | 0.037* | 0.615* | ||
| (0.01) | (0.156) | |||||
| 15Y R | (5) | -1.373 | 0.043* | 0.698* | ||
| (0.011) | (0.172) | |||||
| Доходность | Выбор лагов | β (const) | δ (trend) | α (πe) | ||
| Бразилия | 3m_B | (3) | 8.79 | -0.062* (0.013) | 0.911* (0.288) | |
| Доходность | Выбор лагов | β (const) | δ (trend) | α (πe) | ||
| 1Y_C | (6) | 0.498** | 0.582* | |||
| =S S | (0.295) | - | (0.082) | |||
| H S | 3Y_C | (6) | 1.741* | 0.336* | ||
| и | (0.15) | - | (0.042) | |||
Примечания. Оценка проводится для случаев, где согласно результатам теста Йохансена подтверждена коинтеграционная взаимосвязь, кроме случая Индии, где оцениваемое соотношение по соответствующим моделям VECM противоречит теоретическим спецификациям. Количество лагов выбирается в соответствии с результатами теста Йохансена, а также общими характеристиками моделей, в частности, с учетом необходимости отсутствия автокорреляции в остатках авторегрессий; стандартные ошибки оцениваются на основе t-статистики; аоценка значимости константы в спецификации с константой и трендом недоступна. *, ** Значимость коэффициентов на 1-процентном, 10-процентном уровне значимости соответственно.
Таблица Ж. 27. Информационные критерии и диагностические тесты для моделей оценки краткосрочной динамики доходности ГЦБ в России (к Таблице 7 основного текста)
| Δ1Y | Δ3Y | Δ5Y | Δ10Y | Δ15Y | |
| Akaike info criterion | 0.7485 | -0.0005 | -0.2781 | -0.4934 | -0.5648 |
| Schwarz criterion | 1.2123 | 0.4796 | 0.1805 | -0.0134 | -0.1328 |
| Darbin-Watson Statistic | 2.0845 | 2.0725 | 1.8282 | 1.8946 | 1.949 |
| P-value (Jarque-Bera test) | 0.6147 | 0.2016 | 0.0543 | 0.1403 | 0.2688 |
| P-value (LM-test(χ2(1)) | 0.5766 | 0.5079 | 0.3475 | 0.7432 | 0.8538 |
| P-value (LM-test(χ2(8)) | 0.7938 | 0.5168 | 0.1240 | 0.4127 | 0.6562 |
| P-value (ARCH-LM (χ2(1)) | 0.6642 | 0.3429 | 0.2499 | 0.6322 | 0.7194 |
| P-value (B-P-G test) | 0.4295 | 0.9647 | 0.4650 | 0.2896 | 0.1750 |
Примечания.LM-test(N): тест Breush-Goudfry (H0: автокорреляции в остатках нет до лага N включительно); ARCH-LM - тест ARCH (H0: условной гетероскедастичности нет до лага 1); B-P-G test: тест Breush-Pagan-Godfrey (H0: остатки гомоскедастичны).
Таблица Ж. 28. Информационные критерии и диагностические тесты для моделей оценки краткосрочной динамики доходности ГЦБ в Бразилии (к Таблице 8 основного текста)
| Δ3mY | Δ1Y | Δ2Y | Δ3Y | |
| kaike info criterion | -0.2853 | 0.5960 | 0.5563 | 0.5773 |
| Schwarz criterion | 0.1033 | 1.0896 | 1.0499 | 1.1508 |
| Darbin-Watson Statistic | 2.3349 | 1.7958 | 1.8780 | 2.2753 |
| P-value (Jarque-Bera test) | 0.7519 | 0.3337 | 0.3167 | 0.8923 |
| P-value (LM-test(χ2(1)) | 0.1096 | 0.5421 | 0.7573 | 0.2745 |
| P-value (LM-test(χ2(8)) | 0.2010 | 0.7414 | 0.9452 | 0.8450 |
| P-value (ARCH-LM (χ2(1)) | 0.3312 | 0.3431 | 0.5587 | 0.3679 |
| P-value (B-P-G test) | 0.0390 | 0.7034 | 0.8502 | 0.8112 |
Примечания.LM-test(N): тест Breush-Goudfry (H0: автокорреляции в остатках нет до лага N включительно); ARCH-LM - тест ARCH (H0: условной гетероскедастичности нет до лага 1); B-P-G test: тест Breush-Pagan-Godfrey (H0: остатки гомоскедастичны).
Таблица Ж. 29. Информационные критерии и диагностические тесты для моделей оценки краткосрочной динамики доходности ГЦБ в Китае (к Таблице 9 основного текста)
| Δ1Y | Δ3Y | Δ5Y | Δ10Y | |
| Akaike info criterion | -0.3305 | -0.3864 | -0.4521 | -0.4576 |
| Schwarz criterion | 0.1230 | 0.0433 | -0.0225 | -0.0995 |
| Darbin-Watson Statistic | 2.1528 | 2.105 | 2.057 | 1.7706 |
| P-value (Jarque-Bera test) | 0.4562 | 0.9414 | 0.356 | 0.7773 |
| P-value (LM-test(χ2(1)) | 0.3320 | 0.494 | 0.7173 | 0.1740 |
| P-value (LM-test(χ2(8)) | 0.3097 | 0.5821 | 0.837 | 0.5508 |
| P-value (ARCH-LM (χ2(1)) | 0.8988 | 0.3313 | 0.1947 | 0.7876 |
| P-value (B-P-G test) | 0.1457 | 0.1035 | 0.9046 | 0.6284 |
Примечания.LM-test(N): тест Breush-Goudfry (H0: автокорреляции в остатках нет до лага N включительно); ARCH-LM - тест ARCH (H0: условной гетероскедастичности нет до лага 1); B-P-G test: тест Breush-Pagan-Godfrey (H0: остатки гомоскедастичны).
Таблица Ж. 30. Информационные критерии и диагностические тесты для моделей оценки краткосрочной динамики доходности ГЦБ в Индии (к Таблице 10 основного текста)
| Δ1Y | Δ3Y | Δ5Y | Δ10Y | |
| Akaike info criterion | -0.9054 | -1.4610 | -1.3167 | -1.8144 |
| Schwarz criterion | -0.46950 | -0.8694 | -0.6940 | -1.2582 |
| Darbin-Watson Statistic | 1.9304 | 1.7490 | 2.1793 | 2.2238 |
| P-value (Jarque-Bera test) | 0.0504 | 0.5634 | 0.3161 | 0.3946 |
| P-value (LM-test(χ2(1)) | 0.8329 | 0.3552 | 0.3654 | 0.2864 |
| P-value (LM-test(χ2(8)) | 0.3955 | 0.0864 | 0.6071 | 0.7282 |
| P-value (ARCH-LM (χ2(1)) | 0.3932 | 0.6377 | 0.7225 | 0.6225 |
| P-value (B-P-G test) | 0.9775 | 0.9419 | 0.7233 | 0.6536 |
Примечания.LM-test(N): тест Breush-Goudfry (H0: автокорреляции в остатках нет до лага N включительно); ARCH-LM - тест ARCH (H0: условной гетероскедастичности нет до лага 1); B-P-G test: тест Breush-Pagan-Godfrey (H0: остатки гомоскедастичны).
Результаты проверки полученных факторных взаимосвязей на стабильность тестом CUSUM[207]
Россия
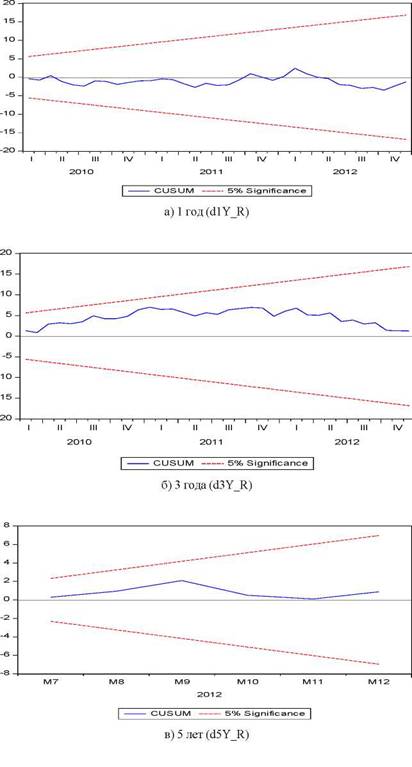
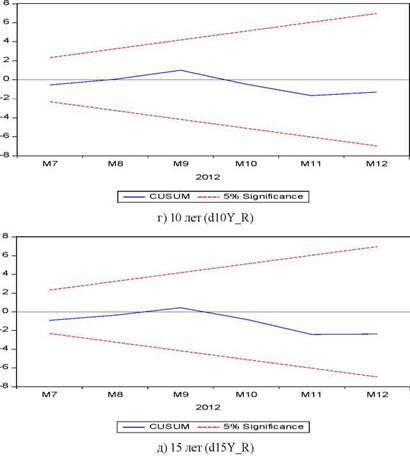
Рис. Ж. 5. Тесты на стабильность краткосрочных моделей CUSUM для случая России
Китай
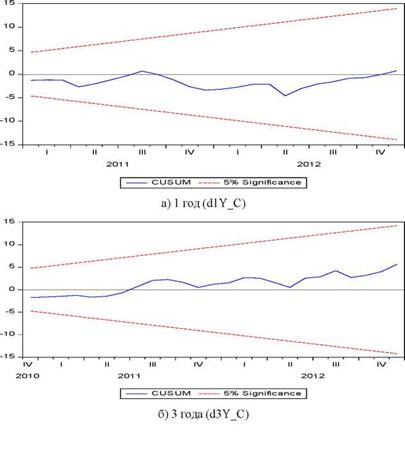
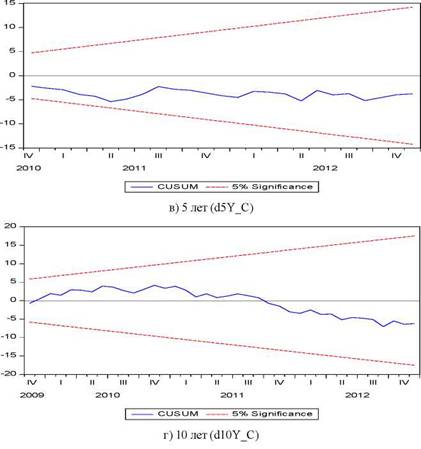
Рис. Ж.6. Тесты на стабильность краткосрочных моделей CUsUMдля случая Китая
Бразилия
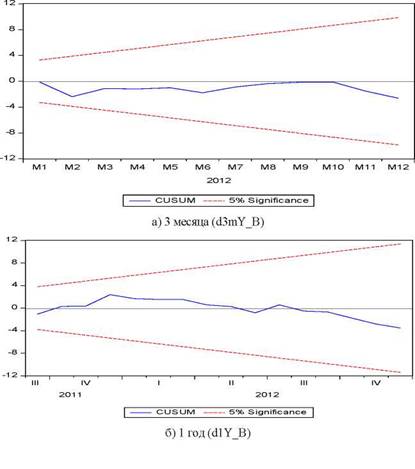
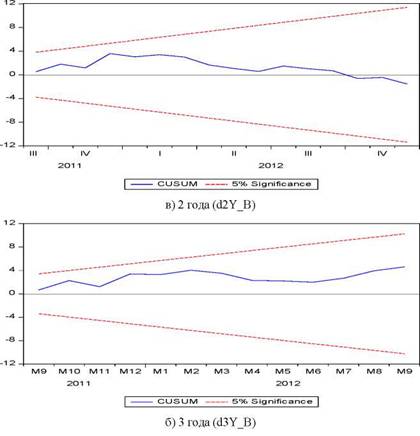
Рис. Ж.7. Тесты на стабильность краткосрочных моделей CUSUM для случая Бразилии
Индия
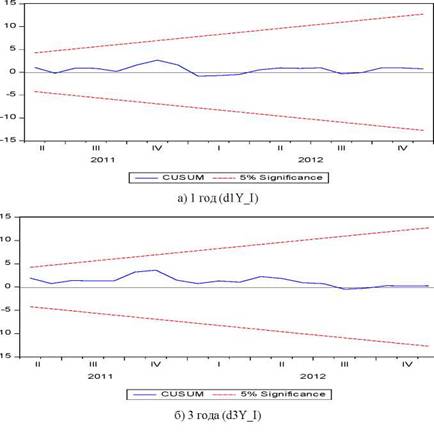
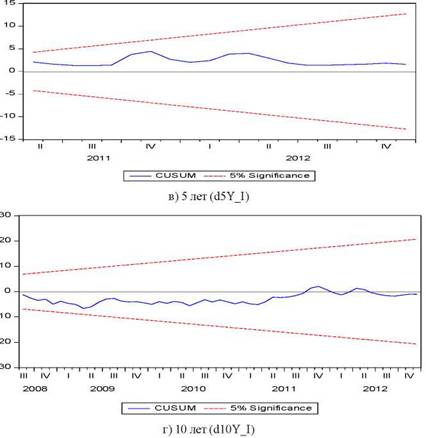
Рис. Ж.8. Тесты на стабильность краткосрочных моделей CUSUM для случая Индии
Результаты проверки полученных факторных взаимосвязей на стабильность тестом CUSUMSQ
Россия
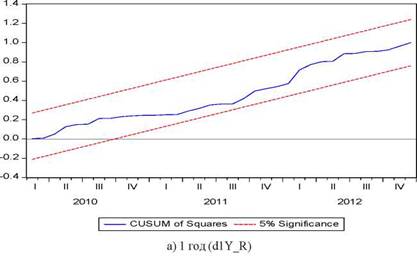
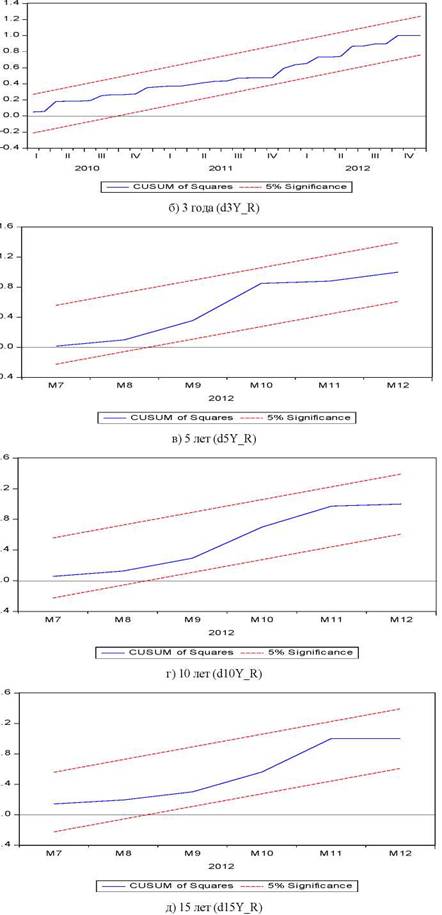
Рис. Ж.9. Тесты на стабильность краткосрочных моделей CUSUMSQ для случая России
Китай
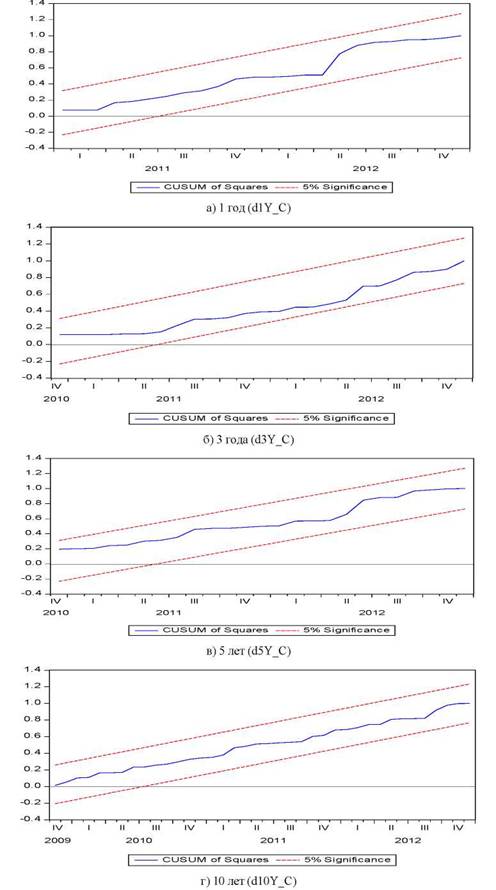
Рис. Ж. 10. Тесты на стабильность краткосрочных моделей CUSUMSQ для случая Китая
Бразилия
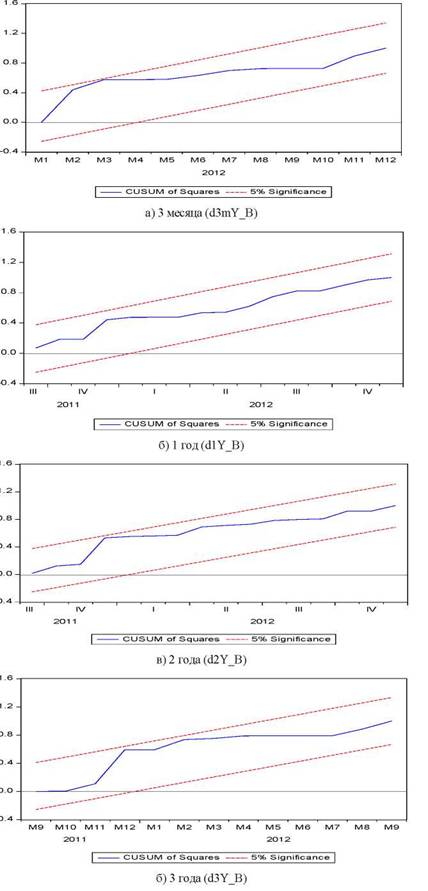
Рис. Ж. 11. Тесты на стабильность краткосрочных моделей CUSUMSQ для случая Бразилии
Индия
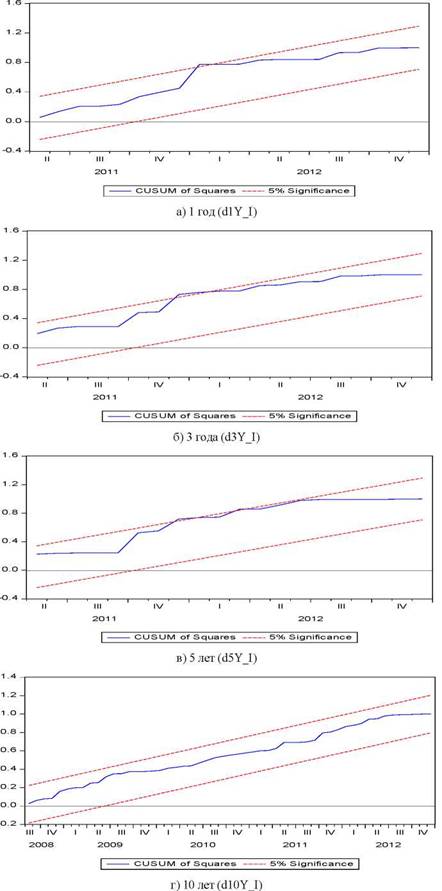
Рис. Ж. 12. Тесты на стабильность краткосрочных моделей CUSUMSQ для случая Индии
295
Таблица Ж. 31. Расчет вкладов категорий экономических факторов в объясненную часть дисперсии (декомпозиционный анализ дисперсии)[208]
| Отношение взвешенной по оцененным коэффициентам суммы ковариаций группы факторов к дисперсии изменения доходности | Отношение взвешенной по оцененным коэффициентам суммы ковариаций всех независимых переменных в регрессии к дисперсии изменения доходности (R2) | Отношение взвешенной по оцененным коэффициентам суммы ковариаций всех независимых переменных в регрессии (без учета корректирующих импульсных переменных) к дисперсии изменения доходности | Доля вклада отдельных категорий факторов в совокупном влиянии факторов | Доля вклада отдельных категорий факторов в совокупном влиянии факторов (без учета корректирующих импульсных переменных) | |||||||||||||||||||||
| 1 | 2 | 3 | 1/2*100% | 1/3*100% | |||||||||||||||||||||
| Россия | |||||||||||||||||||||||||
| ∆1Y | ∆3Y | ∆5Y | ∆10Y | ∆15Y | ∆1Y | ∆3Y | ∆5Y | ∆10Y | ∆15Y | ∆1Y | ∆3Y | ∆5Y | ∆10Y | ∆15Y | ∆1Y | ∆3Y | ∆5Y | ∆10Y | ∆15Y | ∆1Y | ∆3Y | ∆5Y | ∆10Y | ∆15Y | |
| Макроэкономические факторы | 0.385 | 0.3293 | 0.3109 | 0.298 | 0.293 | 49.76% | 40.53% | 39.69% | 37.02% | 36.33% | 55.57% | 44.07% | 52.58% | 53.85% | 55.43% | ||||||||||
| Внутренние рыночные и финансовые индикаторы | 0.232 | 0.3213 | 0.2482 | 0.215 | 0.189 | 0.774 | 0.8125 | 0.7834 | 0.8051 | 0.8071 | 0.694 | 0.7473 | 0.5913 | 0.5534 | 0.5289 | 29.97% | 39.54% | 31.68% | 26.65% | 23.42% | 33.47% | 42.99% | 41.97% | 38.76% | 35.73% |
| Внешние экономические факторы | 0.054 | 0.0210 | 0.0222 | 0.036 | 0.038 | 6.97% | 2.58% | 2.84% | 4.41% | 4.74% | 7.79% | 2.81% | 3.76% | 6.42% | 7.23% | ||||||||||
296
Таблица Ж.31. (продолжение)
| Индия | ||||||||||||||||||||
| ∆1Y | ∆3Y | ∆5Y | ∆10Y | ∆1Y | ∆3Y | ∆5Y | ∆10Y | ∆1Y | ∆3Y | ∆5Y | ∆10Y | ∆1Y | ∆3Y | ∆5Y | ∆10Y | ∆1Y | ∆3Y | ∆5Y | ∆10Y | |
| Макроэкономические факторы | 0.0765 | 0.07 | 0.1097 | 0.0691 | 0.794 | 0.7308 | 0.7432 | 0.7738 | 0.6838 | 0.6955 | 0.6630 | 0.6518 | 9.64% | 9.53% | 14.76% | 8.93% | 11.18% | 10.02% | 16.55% | 10.60% |
| Внутренние рыночные и финансовые индикаторы | 0.3533 | 0.249 | 0.1347 | 0.0423 | 44.53% | 34.02% | 18.12% | 5.47% | 51.66% | 35.74% | 20.31% | 6.49% | ||||||||
| Внешние экономические факторы | 0.2475 | 0.3911 | 0.4114 | 0.5031 | 31.20% | 53.52% | 55.36% | 65.02% | 36.20% | 56.23% | 62.06% | 77.19% | ||||||||
| Китай | ||||||||||||||||||||
| ∆1Y | ∆3Y | ∆5Y | ∆10Y | ∆1Y | ∆3Y | ∆5Y | ∆10Y | ∆1Y | ∆3Y | ∆5Y | ∆10Y | ∆1Y | ∆3Y | ∆5Y | ∆10Y | ∆1Y | ∆3Y | ∆5Y | ∆10Y | |
| Макроэкономические факторы | 0.0735 | 0.085 | 0.1147 | 0.1139 | 0.779 | 0.8623 | 0.8249 | 0.8156 | 0.6652 | 0.6832 | 0.6852 | 0.6580 | 9.43% | 9.91% | 13.91% | 13.96% | 11.04% | 12.51% | 16.75% | 17.30% |
| Внутренние рыночные и финансовые индикаторы | 0.3359 | 0.227 | 0.3251 | 0.2509 | 43.14% | 26.36% | 39.41% | 30.77% | 50.50% | 33.27% | 47.44% | 38.14% | ||||||||
| Внешние экономические факторы | 0.1924 | 0.207 | 0.1546 | 0.1230 | 24.71% | 24.02% | 18.74% | 15.08% | 28.92% | 30.32% | 22.56% | 18.69% | ||||||||
| Бразилия | ||||||||||||||||||||
| ∆3mY | ∆1Y | ∆2Y | ∆3Y | ∆3mY | ∆1Y | ∆2Y | ∆3Y | ∆3mY | ∆1Y | ∆2Y | ∆3Y | ∆3mY | ∆1Y | ∆2Y | ∆3Y | ∆3mY | ∆1Y | ∆2Y | ∆3Y | |
| Макроэкономические факторы | 0.0257 | 0.0382 | 0.0461 | 0.0915 | 0.865 | 0.7429 | 0.8307 | 0.8913 | 0.6086 | 0.5397 | 0.3701 | 0.2812 | 2.98% | 5.14% | 3.14% | 2.01% | 4.23% | 7.08% | 7.05% | 6.36% |
| Внутренние рыночные и финансовые индикаторы | 0.5239 | 0.2646 | 0.1606 | 0.0853 | 60.60% | 35.62% | 19.33% | 9.40% | 86.08% | 49.04% | 43.38% | 29.78% | ||||||||
| Внешние экономические факторы | 0.0590 | 0.2368 | 0.1635 | 0.1263 | 6.82% | 31.88% | 22.09% | 20.15% | 9.69% | 43.88% | 49.57% | 63.86% | ||||||||
30 Atkins, 1989, Mcdonald, Murphy, 1989, Moazzami, 1990, Bonham, 1991, Mishkin, 1992, Wallace, Warner, 1993, Evans, Lewis, 1995, Crowder, Hoffman, 1996, Yuhn, 1996, Mehra, 1998, Lee et al., 1998, Malliaropulos, 2003,
В качестве интерпретации такой потенциальной зависимости авторы предполагали, что низкие ставки на развитых рынках могли повысить спрос на более рисковые активы, в том числе на долговые обязательства
65 Облигации в национальной валюте в обращении и во владении центрального банка. Источник: Центральная депозитарно-клиринговая компания Китая, Центральный банк Бразилии, Федеральное
Еще по теме Приложение Ж:
- Приложения Приложение 1 Нормативно-правовые акты, регламентирующие инвестиционную деятельность на территории Калининградской области
- Приложения Приложение 1 Налоговые последствия управления задолженностью
- Приложения Приложение 1 Теоретические основы
- Приложения Приложение 1 Гражданский кодекс Российской Федерации (часть вторая) Глава 34. Аренда § 6. Финансовая аренда (лизинг)
- Приложения
- Приложения
- Приложения
- Приложения
- Приложения
- Приложения
- Приложения
- Приложения
- Содержание и техника составления приложения к бухгалтерскому балансу
- Приложения
- Приложение
- Приложения
- Приложения
- Приложения