Аккумулирование пенсионных активов
Пенсионная система - совокупность различных методов финансирования пенсий, а также моделей, на основании которых определяется размер пенсионных выплат с их последующим перераспределением среди страхователей.
Можно выделить три направления, по которым осуществляется формирование пенсий в пенсионных системах:
- индивидуальное страхование пенсий - клиент покупает (страхует) пенсию обусловленного размера (накопительная пенсионная система);
- клиент накапливает средства в страховой организации - пенсия адекватна накопленной сумме (накопительная пенсионная система);
- пенсии всех участников адекватны общей сумме взносов (распределительная система).
Выделают две основные группы пенсионных систем по источникам финансирования, которые условно можно назвать нефондируемые (распределительные) и фондируемые (накопительные).
Нефондируемые (распределительные) системы аккумулируют средства из бюджетов государства, профсоюзов, иных источников и затем распределяют их для текущих выплат пенсий. Они не инвестируют свободные средства, чтобы получить дополнительные денежные поступления. Следовательно, финансовые результаты пенсионного обеспечения в таких системах весьма неопределенны и полностью зависят от того, удастся ли накопить необходимые средства. К этой группе относятся некоторые государственные пенсионные системы и до начала пенсионной реформы относилась пенсионная система России. Распределительные системы в целом отражают принципы солидарности поколений, в соответствии с которыми работающие граждане финансируют тех, кто уже вышел на пенсию. В нефондируемых пенсионных системах финансирование пенсионного фонда осуществляется за счет налогов (обычно на фонд оплаты труда работодателя). Эти отчисления производится в централизованный пенсионный фонд, средства которого используются для содержания пенсионеров безотносительно их индивидуального трудового вклада.
При начислении пенсии работнику учитываются только такие общие показатели, как трудовой стаж, размеры заработка за определенный период времени, льготы. В современной российской практике, на нефондируемых принципах финансируются государственные пенсии, а также базовые части трудовых пенсий по старости. Для того, чтобы размер нефондируемых пенсий не уменьшался в силу инфляции, их размер ежегодно индексируется в соответствии с утвержденным законодательством.Большая часть существующих в мире пенсионных систем принадлежит ко второй группе - фондируемых (накопительных) пенсионных систем. Для систем этой группы характерно систематическое долгосрочное накопление средств для обеспечения выплат пенсий. Поэтому такие системы носят название фондируемымых, т. е. финансируемых из средств, заранее аккумулированных в специальных фордах. Пенсии в таких системах
следует рассматривать как страховой результат. Баланс взносов и выплат пенсий определяется в соответствии со страховыми принципами.
В накопительных системах работающее поколение платит взносы, которые не расходуются на выплаты пожилым людям. Средства в этих системах накапливаются, инвестируются и вместе с доходами, полученными от инвестирования, в дальнейшем используются для пенсионного обеспечения именно тех, кто осуществлял накопление. Это дает ряд преимуществ, поскольку накопительная пенсионная система:
- не зависит от демографической ситуации в стране, от соотношения работающих и пенсионеров, хотя продолжает зависеть от темпов экономического роста;
- обеспечивает дифференциацию пенсий в зависимости от того, сколько сумел накопить человек и насколько эффективно были инвестированы его накопления;
- позволяет использовать аккумулируемые деньги для долгосрочного инвестирования в экономику;
- сочетается с системой конкурирующих друг с другом негосударственных пенсионных фондов (НПФ), что облегчает внедрение рыночных начал в пенсионное страхование.
На принципах накопления в России финансируются обязательная накопительная часть трудовой пенсии и негосударственная часть трудовой пенсии.
В одних государствах накопительная система служит лишь незначительным "довеском" к распределительной, в других - накопительный механизм постепенно вытесняет распределительный. Россия выбрала смешанный, накопительнораспределительный, вариант.
На практике выделяют пять основных подходов к построению пенсионных
систем.
Пенсии выплачиваются из государственного бюджета. Такие пенсии существуют практически во всех странах. Но если, например, в Швейцарии или во Франции они составляют весьма значительную часть дохода пенсионеров, то в Чили они выплачиваются только тем, кто вообще не имеет другого обеспечения, так как размер таких пенсий часто ниже прожиточного минимума. Источником финансирования для такой пенсионной схемы являются налоги.
Работающие оплачивают пенсии неработающим. На этом принципе до начала реформы функционировал Пенсионный фонд России. Если в России он объединял население в масштабе всей страны, то за рубежом такие фонды создаются, как правило, для локальных групп работников, объединенных по профессиональному, отраслевому или
иному принципу. Подобные фонды чаще всего принадлежат государству и взносы в них носят обязательный характер.
Пенсию бывшему работнику выплачивает предприятие. При таком подходе пенсионный фонд как специализированная организация не создается, а пенсия выплачивается пенсионеру непосредственно из специальных средств предприятия. Исторически эта форма обеспечения сложилась раньше всего в США и Японии. Минусы этой схемы очевидны: отсутствие должного уровня гарантий выплат (по существу, их необязательность), зависимость самой возможности выплат от наличия у предприятия средств, дополнительная финансовая нагрузка, причем не по профилю основной деятельности предприятия.
Пенсия обеспечивается страховой компанией. Пенсионная система, основанная на этом принципе, не предполагает создание специализированного пенсионного фонда. Пенсия формируется через выкуп страхового полиса, предоставляющего пожизненный аннуитет.
Страховое законодательство при такой схеме предполагает, что средства, отданные за пожизненный аннуитет, не могут быть использованы страховой компанией в качестве собственной прибыли до тех пор, пока не произошло покрытие всех обязательств перед бенефициаром (получателем пенсии). Таким способом происходит капитализация пенсионных накоплений. Эти средства используются как ресурсы финансовых рынков, но не от имени Пенсионного фонда, а от имени страховых компаний.Пенсия обеспечивается через механизм пенсионных фондов, основанных на капитализации накоплений. В таких фондах происходит капитализация средств и их суммарные активы по законодательству должны быть равны обязательствам перед будущими и настоящими пенсионерами.
Пенсионное страхование осуществляется в двух формах: обязательной и добровольной.
Обязательное пенсионное страхование предназначено для реализации государственных социальных гарантий трудящимся на получение пенсии и обеспечение старости. Как правило, этот вид страхования распространяется на всех граждан. При обязательном пенсионном страховании размер пенсий, условия их получения, размеры страховых взносов на финансирование пенсионной системы регламентируются законодательными актами. В социально-экономическом аспекте обязательное пенсионное обеспечение представляет собой способ реализации конституционных прав граждан на материальное обеспечение в старости, в случае утраты трудоспособности, потери кормильца.
Добровольное пенсионное страхование предназначено для расширения возможностей обязательного пенсионного страхования, как по размерам пенсий, так и по условиям их получения. Например, пенсия по договору добровольного пенсионного страхования выплачивается дополнительно к государственной трудовой пенсии. Взносы могут быть регулярными в течение длительного срока или единовременными. Размер пенсии зависит от четырех основных обязательств:
- размера внесенных страховых взносов;
- количества лет, прошедших с момента заключения договора страхования до начала пенсионных выплат (чем больше период накопления, тем больше накопленная сумма и выше размер полученной пенсии);
- возраста застрахованного лица (чем старше, тем меньше период накопления и больше страховой взнос, который должен быть уплачен);
- пола застрахованного лица (обычно размер страхового взноса для женщин в 1,5 раза выше, чем для мужчин).
Пенсионные системы в практике большинства стран включают в себя несколько основных элементов (рис 1.1.).
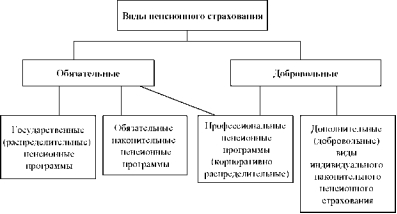
Рис.1.1. Структура пенсионной системы
Государственные и обязательные накопительные программы обеспечивают всем гражданам доход, заменяющий прежний заработок, после прекращения трудовой
деятельности. Финансирование осуществляется из обязательных отчислений как
работодателей, так и работающих граждан, причем взносы часто носят налоговый
характер. Отличие накопительных программ от государственных заключается в том, что если государственные программы действуют на основании распределительного принципа, то накопительные программы учитывают в большей мере индивидуальные
характеристики страхователя и его вклад в формирование фонда будущих пенсионных выплат.
Профессиональные пенсионные программы дополняют государственные системы и предназначаются для формирования дополнительного размера пенсии в случае прекращения трудовой деятельности помимо пенсий по государственным системам. Взносы в эти программы могут носить как обязательный, так и добровольный характер. Часто размер взносов учитывает индивидуальные характеристики страхователя и во многих случаях зависит от особенностей законодательной базы той или иной страны.
Дополнительные (добровольные) виды индивидуального накопительного пенсионного страхования образуются за счёт индивидуального накопления средств и использования частного страхования.
Реализация страховых принципов в обязательных видах возможна как через государственные, так и негосударственные финансовые институты, несущие ответственность за формирование пенсии. Однако добровольные виды пенсионного страхования всегда осуществляются через негосударственный сектор.
Еще по теме Аккумулирование пенсионных активов:
- Правила лицензирования деятельности негосударственных пенсионных фондов и компаний по управлению активами негосударственных пенсионных фондов
- Инвестирование пенсионных активов Нормативные требования инвестирования пенсионных накоплений и резервов.
- Правила инвестирования активов негосударственных пенсионных фондов
- Состав, классификация активов негосударственных пенсионных фондов
- Направления размещения активов негосударственных пенсионных фондов
- Зарубежный опыт инвестирования пенсионных активов
- Методы и модели управления активами негосударственных пенсионных фондов
- 1.3. Анализ теоретических и методических подходов к разработке проблем управления активами негосударственных пенсионных фондов
- Рекомендуемые финансовые стратегии для эффективного управления активами негосударственных пенсионных фондов
- Разработка методических рекомендаций по управлению активами негосударственных пенсионных фондов в России
- Аккумулирование денежных ресурсов.
- Пенсионное страхование в системе личных и государственных финансов Социальная значимость пенсионного обеспечения населения
- 26. Пенсионная реформа и современная пенсионная система России, здравоохранение и его реформирование, монетизация социальных льгот.
- Основные понятия, функции, роль и место негосударственных пенсионных фондов в системе негосударственного пенсионного обеспечения
- §3.1. Развитие пенсионного обеспечения в России. Проблемы современной пенсионной системы РФ
- §2.1. Основные параметры пенсионных систем стран ОСЭР. Соотношение частных и государственных пенсионных систем в свете современных национальных и международных экономических вызовов.
- 2. Нефинансовые активы, которые не относятся к нематериальным активам
- Пенсионный фонд РФ
- 3.6. Негосударственные пенсионные фонды
- §2.4. Международная деятельность пенсионных фондов