Стоимость хеджа
Последний вопрос, который нам осталось рассмотреть, — это стоимость хеджа. Этому вопросу посвящено значительное количество специальных исследований. Общее мнение сводится к тому, что хеджирование относительно дешево, но не бесплатно.
Есть два разумных соображения, почему нельзя ожидать, что хеджирование не будет ничего стоить. Первое соображение состоит в том, что риск, который хеджер пытается устранить применением хеджирования, должен брать на себя его партнер по хеджевому контракту. Если его партнер является другим хеджером с зеркально отраженной картиной риска, то оба хеджера выгадывают от такой сделки и в этом случае не следует ожидать, что кто-нибудь из них будет компенсировать этот выигрыш другому. Однако чаще партнер по контракту является спекулянтом, в особенности если инструментом хеджирования является фьючерсный контракт. Спекулянт использует свои позиции, чтобы получить спекулятивный выигрыш. Если спекуляция сама по себе чего-то стоит спекулянту (расходование средств) и спекулянт не расположен к риску, то следует ожидать, что спекулянт будет требовать компенсации за свои услуги, несущие риск. Именно в той степени, в которой спекулянты получают компенсации за то, что они берут на себя риск, хед-
Доходность, %
Время, недели
жеры должны брать на себя расходы по хеджированию. Второе соображение, связанное с наличием стоимости хеджирования, заключается в наличии стоимости сделки. Каждая торговая сделка требует расходов в форме комиссионных или спреда между ценами продавца и покупателя.
Хотя хеджирование не является бесплатным, но не все хеджи имеют одинаковую стоимость. Вследствие неэффективности рынка может получиться так, что один вид хеджа будет дешевле другого. Более того, относительные стоимости хеджа могут меняться изо дня в день, так что более дешевый хедж сегодня может уже не быть более дешевым завтра.
Предусмотрительный хеджер сравнивает стоимости альтернативных стратегий хеджирования, прежде чем останавливается на одной из них.Из этих завершающих замечаний можно сделать вывод о том, что хеджер должен учитывать и эффективность хеджа, и его стоимость. В сочетании друг с другом эти факторы определяют эффективный
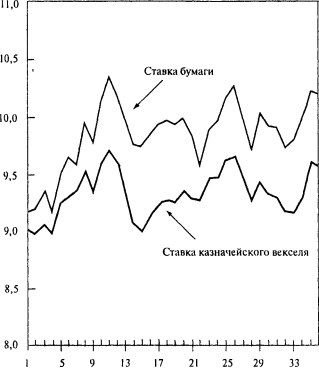
хедж (efficient hedge). Эффективным хеджем является такой хедж, который на единицу стоимости дает максимальное снижение риска. Хеджер всегда должен выбирать оптимальный хедж из множества имеющихся у него в наличии эффективных хеджей. Оптимальный хедж (optimal hedge) — это такой хедж, который максимизирует функцию полезности хеджера (в обычном используемом в экономике смысле этого термина). Рассмотрим пять хеджей, представленных нарис. 7.11.
Рис. 7.11. Эффективные и неэффективные хеджи
Ожидаемая прибыль в результате хеджирования
Стоимость хеджа = Ожидаемая прибыль без хеджирования минус
Увеличение
Стоимость
Прибыль
Увеличение
С: больший риск, та же стоимость
Неэффективный хедж
D: тот же риск,
большая стоимость
Ожидаемая прибыль с хеджированием
Остаточный риск
Отметим, что хедж С неэффективен по сравнению с хеджем А, потому что хедж С имеет меньшую эффективность по сравнению с хеджем А при той же стоимости. Также отметим, что хедж D неэффективен по сравнению с хеджем В, потому что хедж D более дорогой по сравнению с хеджем В при той же эффективности. Таким образом, эффективными являются хеджи А, В и Е.
Хеджер, получающий увеличение полезности при сокращении риска и уменьшение полезности при росте стоимости, должен выбирать хедж таким образом, чтобы сбалансировать эти противоречивые факторы. Хедж, максимизирующий функцию полезности хеджера, и является оптимальным. Важно подчеркнуть, что хедж, являющийся оптимальным для одного хеджера, может не быть оптимальным для другого.
Это обстоятельство является следствием уникальности ИН-- дивидуальной функции полезности для каждого хеджера. При выборе хеджа нужно учитывать подобные различия функций полезности.В современной литературе встречалась некоторая путаница в употреблении терминов «эффективность» (effectiveness), «эффективный» (efficiency) и «оптимальность» (optimality) применительно к теории хеджирования. Особенно важным становится умение различать эти термины при рассмотрении составного, или композитного, хеджа (composite hedge). Составной хедж — это такой хедж, который построен и? более чем одного инструмента хеджирования, в противоположность простому хеджу, который состоит из единственного инструмента хеджирования. Преимущество составного хеджирования заключается в том, что такой хедж может уменьшить базисный риск, остающийся после применения простого хеджа. Это является прямым следствием применения теории портфеля к хеджированию. (Более подробно мы рассмотрим составное хеджирование в главе 21.)
Еще по теме Стоимость хеджа:
- Измерение эффективности хеджа
- Развитие форм стоимости. Случайная, развернутая, всеобщая и денежная формы стоимости. Стоимость и цена.
- 2.2. Стоимость, потребительная стоимость, закон стоимости
- Прирост капитальной стоимости активов фирмы и рыночная стоимость
- 5.2. Основы теории альтернативной стоимости и стоимости денег во времени
- Стоимость капитала и стоимость финансовых ресурсов
- О порядке оценки стоимости чистых активов и стоимости одного инвестиционного пая паевых инвестиционных фондов
- Расчет стоимости активов, оценка и составление отчетности о стоимости активов и пассивов фонда
- Товар, его стоимость (общественная ценность) и потребительная стоимость (общественная полезность)
- 6.1 Средняя и предельная стоимость капитала. Общие принципы оценки стоимости капитала
- Новая стоимость.
- 4. Средневзвешенная стоимость капитала.
- Стоимость денег
- § 9.3. Стоимость денег во времени
- Относительность стоимости
- Головоломка стоимости
- ВОПРОС 4. Стоимость денег.
- 2. Процесс увеличения стоимости
- мера стоимости