Приложение Г Рынок ГЦБ России
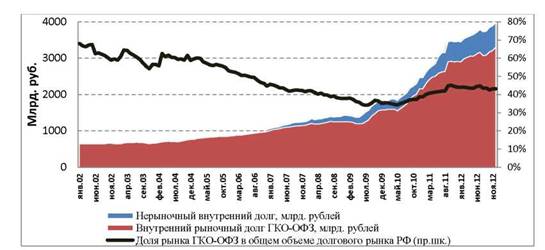
Рис. Г. 1. Динамика рынка ГКО-ОФЗ РФ[171]
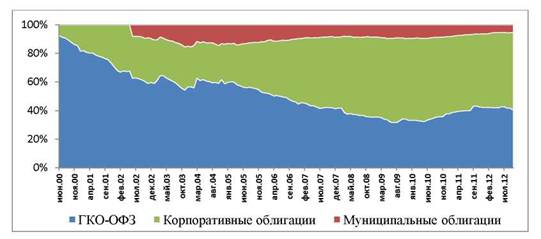
Рис.
Г. 2. Доля сегментов долгового рынка[172], в % от общего объема рыночных бумагИстория
Моментом основания рынка ГКО-ОФЗ можно считать проведение первого аукциона 18 мая 1993 года, где были размещены первые 3-месячные ГКО на сумму 0,88 млн. рублей. Дальнейший динамичный рост сегмента ГКО достаточно быстро привел к тому, что краткосрочные облигации стали основной составляющей финансирования бюджетного дефицита: за время существования ГКО в 90-е годы её доходность варьировалась в диапазоне от 30% до 200%, а относительно стабильно торги ГКО проходили при доходности от 50 до 100%. После кризиса 1998 года торговые операции на рынке ГКО оказались практически заморожены, и официально торги по рублевым государственным облигациям возобновились только 19 января 1999 г., что стало
отправной точкой попыток восстановления ликвидности и значимости рынка ГЦБ в макроэкономике страны. Во избежание сброса ценных бумаг агентами, ушедшими с рынка, а также ожидая низкий спрос на более долгосрочные активы, Банк России в этот период временно ограничил доходность по государственным облигациям до 120%, что привело к ограничениям сделок с длинными сериями ОФЗ и фактически к отсутствию ликвидности на этом сегменте.
Первоначальное возобновление активности инвесторов было связано с краткосрочными государственными облигациями, которых вследствие новации по ценным бумагам было выпущено 2 эмиссии в конце января с погашением уже в марте и июне 1999 года. Оборот по остальным ОФЗ в первой половине 1999 года оставался крайне незначительным, а ликвидность всего рынка снизилась до крайнего уровня.
Тем не менее, в процессе реструктуризации внутреннего долга и новации ценных бумаг на рынке ГЦБ произошел ряд качественных изменений, появилось больше средне- и долгосрочных инструментов, интерес к которым возобновился только к маю 1999 года при повышении рублевой ликвидности в банковском секторе. Но ожидания инвесторов менялись в зависимости от нестабильной экономической ситуации. Поэтому можно сказать, что тенденции рынка к стабилизации в этот период были позитивными, но фундамент рынка не являлся настолько устойчивым, чтобы стимулировать этот процесс.В дальнейшем растущая прозрачность рынка, внедрение на рынок широко востребованного долгосрочного инструмента ОФЗ с амортизацией долга и эмиссии иных ОФЗ, начало проведений аукционов прямого РЕПО против ЦБ РФ, снижение комиссии на размещение долгосрочных бумаг, а также благоприятная макроэкономическая ситуация способствовали умеренному развитию рынка. Далее рынок развивался преимущественно в условиях профицита государственного бюджета, отсутствия серьезной необходимости заимствований на внутреннем рынке, относительно стабильного снижения номинальной доходности и роста срочности долга с определенными трансформациями в кризисные моменты.
В марте 2011 года на российском срочном рынке FORTS вошли в обращение поставочные фьючерсы на корзину ОФЗ, что позволило инвесторам проводить операции по хеджированию рисков неблагоприятного изменения цен по базовому активу и неблагоприятного изменения угла наклона кривой доходности (Соловьев, 2011)а также было направлено на увеличение ликвидности рынка рублевых государственных облигаций и повышение их привлекательности для различных групп инвесторов.
С 1 января 2012 года снято ограничение на обращение федеральных облигаций только в рамках особой секции фондовой биржи РТС-ММВБ (ранее - только биржи
ММВБ), что рассматривается как позитивный фактор для увеличения торговой активности, поскольку участники рынка стали иметь доступ к различным видам финансовых активов без ограничений перехода и дополнительных издержек.
Виды облигаций на рынке
Как было отмечено, первыми государственными облигациями современного рынка ГЦБ в России стали Государственные Краткосрочные облигации (ГКО) - дисконтные облигации со сроком до погашения не более 12 месяцев. После кризиса 1998 года и последующей реструктуризации государственного долга объем ГКО в обращении резко сократился, полностью исчезнув с рынка в мае 2006 года. Облигации федерального займа эмитируются четырех типов: ОФЗ-ПК (среднесрочная облигация с определением ставки купона перед купонным периодом, с 1998 года эмиссий не проводилось), ОФЗ-ФК (впервые были эмитированы в период новации по госбумагам в 1998 году, ставка купона и купонный период варьируется по указанию эмитента для разных выпусков), ОФЗ-ПД (традиционные облигации с единой ставкой купона на весь период обращения, впервые появились на рынке в 1996 году) и ОФЗ-АД (обращаются на рынке с мая 2002 года, предусматривается погашение номинальной стоимости облигаций по срокам купонных выплат, при этом проценты начисляются на оставшуюся сумму долга).
За последнее десятилетие структура внутреннего государственного долга по
облигациям претерпела довольно серьезные изменения (Рис.3).
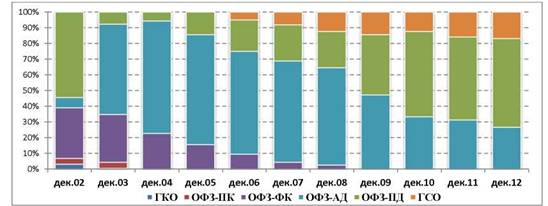
Рис. Г.3. Структура рынка внутреннего долга в национальной валюте по видам облигаций[173], в % от общего объема
В июне 2006 года с рынка полностью исчезли ОФЗ-ПК, в июне 2009 - неликвидные ОФЗ- ФК. В июле 2006 года по закрытой подписке были впервые размещены государственные сберегательные облигации с отсутствием вторичного рынка, сконструированные в целях инвестирования только определенным кругом лиц - страховыми организациями, негосударственными пенсионными фондами, Пенсионным фондом РФ, иными
государственными внебюджетными фондами РФ, а также компаниями, управляющими средствами пенсионных накоплений, в том числе Государственной управляющей компанией ВЭБ. Ликвидность рынка рублевого государственного долга впоследствии незначительно увеличилась.
В настоящее время на рынке обращаются лишь два типа облигаций федерального займа - это ОФЗ - ПД и ОФЗ - АД. Исходя из указанной структуры диверсификация инструментов для инвестирования на внутреннем рынке ГЦБ ограничена, в частности, на рынке отсутствуют инструменты, индексированные на уровень инфляции.База инвесторов
Ключевыми инвесторами на рынке ГКО-ОФЗ с 2000 года являются банки с государственным участием (Сбербанк, ВТБ), Государственная Управляющая Компания ВЭБ, Пенсионный фонд Российской Федерации (ПФ РФ), одним из важнейших игроков на рынке можно считать сам Банк России, а также крупные коммерческие банки, в том числе с иностранным участием (Рис. 4). Согласно расчетам, в рамках владения кредитных организаций и Банка России в исследуемый период находилось от 55% до 85% объема всего рынка ГКО-ОФЗ, а в 2006 году только на долю Сбербанка, ГУК ВЭБ и ПФ РФ приходилось около 48% размещенных бумаг.
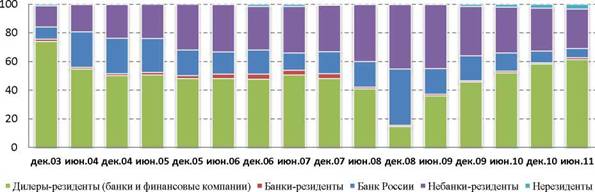
Рис. Г.4. Структура инвесторов на внутреннем рынке федеральных облигаций
России[174] (до 1й половины 2011 года), % от общего объема в обращении
Согласно бухгалтерской отчетности ОАО Сбербанк России, на балансе крупнейшей российской кредитной организации находилось в разные периоды 2003 -2012 гг. от 211 до 784 млрд. рублей облигаций федерального займа, что составляло от 21% до 32% всего объема рынка ОФЗ. Инвестирование крупнейших банков в ОФЗ является отчасти вынужденным, так как свободную ликвидность необходимо вкладывать в инструменты с подобающим кредитным качеством. В целом вложения коммерческих
банков в ОФЗ могут быть обоснованы возможностью наиболее выгодно рефинансироваться посредством участия в операциях РЕПО с ЦБ под их залог, более того, в капитале банков государственные облигации учитываются как абсолютно ликвидные средства. При этом весьма умеренный спрос предъявляется кредитными организациями на длинные облигации ввиду ограниченной доли долгосрочных депозитов и вкладов. Одним из дополнительных источников спроса на ГЦБ со стороны кредитных организаций могут являться временно свободные средства федерального бюджета, периодически размещаемые на банковские депозиты с 2008 года, а также средства пенсионных накоплений, размещаемые ГУК ВЭБ с 2009 года и ПФ РФ с 2013 года. Доля ОФЗ на балансе Банка России постепенно снижается (за исключением роста портфеля в результате выкупа ценных бумаг в период кризиса), в номинальных объемах не изменяясь с 2008 года.
Страховых компаний и инвестиционных фондов, представляющих основную долю держателей казначейских облигаций за рубежом, по некоторым данным[175], в структуре российского рынка практически нет, как и частных инвесторов, преследующих спекулятивные цели. В последнее время к институциональным инвесторам рынка ОФЗ можно отнести Государственную управляющую компанию ВЭБ, управляющую средствами пенсионных накоплений и Пенсионный Фонд РФ. На протяжении длительного времени пенсионные накопления, которые инвестирует ВЭБ в наиболее защищенные от риска финансовые инструменты, отвлекали на себя значительную часть государственных облигаций, существенно сказываясь на ликвидности рынка: с 2004 по 2012 гг. портфель ГУК ВЭБ занимал от 10% до 18% объема ОФЗ в обращении[176], притом, что доля ОФЗ в портфеле государственных ценных бумаг ГУК ВЭБ (с 2009 года - расширенном инвестиционном портфеле) постепенно сокращается (с более чем 60% в 2007 году до 25% по итогам 2012 года). На рынке постепенно происходит перебалансировка консервативных портфелей ГУК ВЭБ и ПФ РФ в ГСО, но ликвидность рынка ГКО-ОФЗ вплоть до настоящего времени всё еще считается крайне низкой, что связано с общими характеристиками рынка: «отрицательной реальной доходностью ОФЗ, низкими процентными ставками купонов по большинству обращающихся выпусков, преобладанием на рынке участников, придерживающихся стратегии «купить и держать до погашения»[177] на протяжении больше части временного периода с 2002 по 2012 год. Это
сокращает возможности Минфина России беспрепятственно занимать средства на внутреннем рынке.
Доля инвесторов-нерезидентов на рынке ОФЗ вплоть до начала 2011 года оставалась крайне незначительной вследствие существенных ограничений на их операции на внутреннем долговом рынке. До 2004 года им было запрещено ввозить новый капитал на рынок внутреннего государственного долга, далее были установлены нормативы резервирования средств на 12 месяцев в Банке России (от 20% с последующим снижением нормы до 7,5%). Соответственно, доля нерезидентов на рынке ГКО-ОФЗ в 3-м квартале 2003 года снижалась и составила 3,3%[178], в 2005 году «оставалась крайне незначительной»[179]. После важного этапа валютной либерализации (отмены обязательства резервирования средств в Банке России с 1 октября 2006 года) предполагалось увеличение доли нерезидентов на рынке рублевых облигаций и, в связи с этим, необходимый приток иностранного капитала на внутренний долговой рынок для улучшение ликвидности внутреннего долгового рынка. Однако после этого нововведения иностранные инвесторы продолжили относиться к чрезмерно волатильному и малоемкому российскому финансовому рынку (определенную роль здесь также играет отрицательная реальная доходность ОФЗ, преобладающая на рынке с 2002 года) с небольшим интересом.
После кризисных событий для мировых финансовых рынков в 2008 году присутствие нерезидентов на рынке ОФЗ приблизилось к нулю. Но уже за 2009 год доля нерезидентов в номинальном объеме ОФЗ в обращении увеличилась в 4,5 раза до 1,7%, что является само по себе низким показателем, но при этом демонстрирует постепенно растущую привлекательность рублевого российского долга для зарубежных инвесторов. Следует отметить, что их в основном представляли краткосрочные спекулятивные инвесторы, а также зарубежные хедж-фонды. Основные изменения в области привлекательности рынка ГКО-ОФЗ для иностранных инвесторов - подготовка и реализация этапов по либерализации доступа инвесторов-нерезидентов на рынок ОФЗ - начали происходить в 2011 году. Так, ожидаемая либерализация рынка ОФЗ в совокупности с отменой запрета на внебиржевое обращение ОФЗ по оценкам Банка России позволила увеличить долю нерезидентов, напрямую владеющих ОФЗ, с 3% на начало 2012 года[180] до уровня около 7% в июле 2012 года, а на начало апреля 2013 года - до уровня в 25%[181].