Приложение В
Рынок ГЦБ Китая
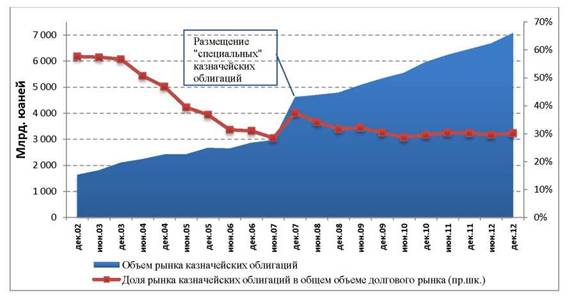
Рис. В. 1. Динамика объема казначейских облигаций Китая[160], млрд.
юанейТаблица В. 1. Распределение казначейских облигаций Китая между сегментами облигационного рынка, в % от общего объема в обращении[161]
| Межбанковский рынок | Фондовые биржи | Внебиржевой рынок | |
| дек.02 | 82.67% | 16.67% | 0.16% |
| июн.03 | 81.15% | 18.31% | 0.09% |
| дек.03 | 82.96% | 16.85% | 0.10% |
| июн.04 | 81.39% | 17.23% | 1.29% |
| дек.04 | 81.42% | 16.41% | 2.06% |
| июн.05 | 84.15% | 15.31% | 0.45% |
| дек.05 | 86.44% | 13.05% | 0.43% |
| июн.06 | 87.34% | 12.14% | 0.44% |
| дек.06 | 83.85% | 10.93% | 0.38% |
| июн.07 | 89.19% | 10.48% | 0.33% |
| дек.07 | 93.62% | 6.18% | 0.19% |
| июн.08 | 94.01% | 5.80% | 0.18% |
| дек.08 | 94.45% | 5.37% | 0.18% |
| июн.09 | 94.98% | 4.87% | 0.15% |
| дек.09 | 95.90% | 3.96% | 0.14% |
| июн.10 | 96.26% | 3.60% | 0.14% |
| дек.10 | 96.55% | 3.32% | 0.13% |
| июн.11 | 96.18% | 3.71% | 0.11% |
| дек.11 | 96.84% | 3.08% | 0.07% |
| июн.12 | 97.22% | 2.72% | 0.07% |
| дек.12 | 97.43% | 2.52% | 0.05% |
История
Эпоха существенных экономических преобразований в Китае началась с конца 1970-х гг.[162], а уже с начала 1980-х гг.
начал постепенно функционировать рынок ценных бумаг. Финансирование бюджетного дефицита, увеличивающегося из-за снижения уровня государственных доходов вследствие сокращения рентабельности государственных предприятий и роста государственных расходов, обусловил необходимость осуществления эффективных государственных заимствований. Как таковой долговой рынок зародился в Китае в 1981 году, когда были выпущены первые государственные облигации, эмитированные Министерством финансов Китая. В период с 1981 по 1986 гг. государственные облигации эмитировались и продавались как бескупонные сберегательные инструменты на срок до 5ти лет; облигации размещались «добровольнопринудительно», как такового рынка для размещения облигаций не существовало, так же как и вторичного рынка для их обращения. Объемы эмиссий были небольшими, в год не превышая 10 млрд. юаней. Для финансирования целей фискальной политики Минфин Китая продолжал занимать средства у Народного банка Китая (НБК) и на внешнем рынке (преимущественно в форме банковских кредитов[163]), а все локальные процентные ставки находились под контролем государства.С 1986 года правительство перешло к выпуску торгуемых облигаций, которые были положительно восприняты экономическими агентами и стали торговаться на вторичном внебиржевом рынке. С целью обеспечения первичной продажи и дальнейшего обращения облигаций в провинциях были созданы специальные финансовые агентства, где ценные бумаги стали размещаться с 1988 года. При этом принудительность распределения ценных бумаг казначейства продолжала иметь место при распределении займов по предприятиям в провинциях: стоимость облигаций вычиталась из зарплаты служащих[164]. В конце 1990-го года были учреждены фондовые биржи в Шанхае и Шенчжене, с этого периода началось биржевое обращение государственных облигаций.
В 1993 году правительство отказалось от осуществления займов у НБК с целью финансирования бюджетного дефицита - с этого времени законодательно было утверждено обязательство правительства заимствовать на открытом рынке ГЦБ.
Казначейские ценные бумаги стали преимущественно выпускаться в виде бездокументарных облигаций, что облегчило функционирование вторичного рынка. Объемы эмиссий государственных облигаций резко увеличились, и для их эффективногоразмещения акцент регулирующих органов был сделан на развитии и регулировании рынков капитала, главным образом, рынков долговых инструментов. Для этих целей на первичном рынке государственных облигаций был внедрен институт первичных дилеров из 19 финансовых институтов и специализированных андеррайтеров из числа государственных банков, а также с 1995 года - аукционный механизм размещения. Правительство приступило к эмиссии новых финансовых инструментов, в том числе более долгосрочных облигаций казначейства. Но даже учитывая постепенный переход к рыночным механизмам размещения государственных заимствований, на рынке ГЦБ присутствовало неявное административное распределение. Постепенно, с укреплением позиций национальной экономики и увеличением сбережений населения государственный долг стал переориентироваться на внутренний рынок. Доля внешних займов в общем государственном долге сократилась с 48% в 1993 году до 2-4% в 1998-2005 гг.[165].
Принимая во внимание стабильный рост эмиссий ГЦБ в Китае, оборотов на спот- рынке и стабильный рост фондового рынка в экономике возник огромный спрос на капитал, удовлетворению которого стало помогать помогало проведение операций РЕПО с государственными облигациями, начавшееся в 1991 году.
После скандала с незаконными короткими продажами государственных облигаций в 1995 году внебиржевое обращение ценных бумаг было прекращено, а в июне 1997 года был инициирован внебиржевой межбанковский рынок долговых инструментов, куда с фондовых бирж были перемещены все кредитные организации, а потом и ряд небанковских финансовых институтов (с целью ослабить негативный эффект для ликвидности и прозрачности рынка ГЦБ из-за его возникшей сегментированности). В это же время был внедрен новый институт - Центральная депозитарно-клиринговая компания Китая, куда был перемещен учет государственных облигаций с бирж.
На биржевой рынок облигации не выпускались в течение 1997 - 1999 гг., основным предметом эмиссий были не торгуемые сертификатные облигации. С возобновления эмиссии торгуемых облигаций в конце 1999 г. примерно 25% объема новых выпусков облигаций стало размещаться на биржах, а остальная часть - на межбанковском рынке. В апреле 2001 года на рынке ГЦБ Китая была введена система маркет-мейкеров с целью улучшения ситуации с ликвидностью, а с апреля 2002 года участие в торгах на межбанковском рынке облигаций перестало носить «одобрительный» характер, а стало необходимым лишь зарегистрироваться легитимным участникам.После Азиатского кризиса 1997 г. экономика Китая перешла в состояние перманентной дефляции в 1998 году. Для того, чтобы справиться с упавшим внутренним и
внешним спросом, падением цен и растущей безработицей, правительство Китая приступило к проведению мягкой монетарной политики, а также жестким фискальным мерам: была принята программа фискального стимулирования, проводимая в течение нескольких лет, источником финансирования которой стало размещение казначейских облигаций. Выпуск нехарактерно больших объемов долгосрочных государственных облигаций (более 10 лет до погашения) с 1997 года продлился до конца 2004 года, когда экономика стала более сильной и устойчивой, дефляция сменилась небольшой инфляцией, и фискальная политика перешла в нейтральную стадию, на которой остается вплоть до настоящего момента.
Виды облигаций на рынке
Целью эмиссии государственных облигаций центрального правительства в Китае преимущественно является финансирование бюджетного дефицита. Казначейские облигации подразделяются на облигации на предъявителя (с 1993 года не эмитировались), электронные сберегательные облигации, сертификатные казначейские облигации и бездокументарные облигации, последние два вида из которых составляют основу рынка. Аудиторией электронных сберегательных облигаций являются домохозяйства, объемы крайне малозначимы. Сертификатные облигации соответствуют сберегательным облигациям в США: они не торгуются на рынке, но могут быть учтены до окончания срока до погашения первоначальным продавцом (например, банком или брокером), распространено владение розничными инвесторами. Бездокументарные облигации торгуются с помощью электронных систем на биржах и внебиржевом межбанковском рынке, основными владельцами являются институциональные инвесторы и финансовые институты. Практически все казначейские облигации являются купонными, небольшая доля облигаций имеет плавающую купонную ставку.
По сроку до погашения на протяжении большей части 2002-2012 гг. на рынке превалируют среднесрочные и долгосрочные ценные бумаги, что подчеркивает финансовую устойчивость рынка государственного долга. При этом до 2006 года наращивалась доля также и наиболее ликвидных краткосрочных и среднесрочных облигаций до 5 лет погашения, а с 2007 года в структуре стали преобладать бумаги со сроком до погашения более 5 лет, занимающие более 60% рынка. В дальнейшем в рамках реализации стратегии по формированию более репрезентативной и рыночно ориентированной кривой доходности на рынке ГЦБ Китая стали возрастать доли среднесрочных облигаций - в диапазоне от 3 до 5 лет и от 7 до 10 лет (Рис.2).
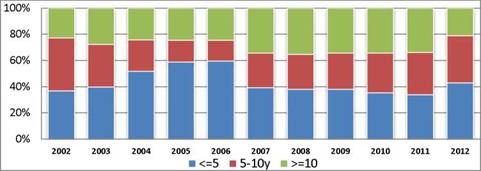
Рис. В. 2. Распределение казначейских облигаций Китая по срокам до погашения[166], в % от объема в обращении
Рост долгосрочных облигаций в общей структуре рынка ГЦБ Китая с 2007 года связан с выпуском так называемых «специальных» долгосрочных казначейских облигации, эмитированных с целью получения средств для финансирования Китайской Инвестиционной корпорации, управляющей международными резервами страны. Выпуск был осуществлен на 1.55 трлн. RMB в течение года и имел существенное значение для эффективности проводимой монетарной политики, поскольку 1.35 трлн. из этого объема было выкуплено НБК, который впоследствии стал располагать возможностью использовать их для проведения аутрайтных операций на открытом рынке.
В ноябре 2009 года впервые были успешно (спрос превышал предложение в 2 раза) размещены казначейские облигации с самым длинным сроком до погашения за всю историю рынка облигаций Китая - 50 лет. Столь долгосрочные облигации пользуются высоким спросом со стороны институциональных инвесторов и предоставляют дополнительные возможности при оценке прочих долгосрочных ценных бумаг.
База инвесторов
Структура держателей государственных облигаций на вторичном долговом рынке Китая (по степени значимости) представлена следующим образом:
1. кредитные организации (полностью государственные банки, банки с государственным участием, иностранные банки);
2. специальные участники рынка (Народный банк Китая, Министерство Финансов, три государственных банка (Development Bank, Export-Import Bank of China, Agricultural Development Bank of China), Шанхайская фондовая биржа, Шенчженьская фондовая биржа и два Центральных Депозитария);
3. страховые компании (с октября 1998 г. в т.ч. на межбанковском рынке);
4. взаимные фонды (ключевые институциональные инвесторы на биржевом рынке и участники межбанковского рынка), инвестиционные компании (основные игроки на биржевом рынке, с октября 1999 г. могут участвовать в межбанковском
рынке), кредитные кооперативы, Национальный фонд социального страхования (НФСС), пенсионные фонды, небанковские финансовые институты (трасты, финансовые компании, с сентября 2000 года на межбанковском рынке), нефинансовые предприятия (с октября 2002 года на межбанковском рынке), розничные инвесторы, квалифицированные иностранные институциональные инвесторы (QFII) (небольшая часть QFII получила доступ к межбанковскому рынку в августе 2010 г.).
Структура инвесторов на межбанковском рынке казначейских облигаций представлена на Рис.3 и в Таблице 2 (владельцы облигаций, обращающихся на бирже, входят в категорию «прочие»).
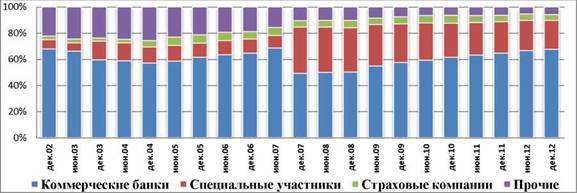
Рис. В. 3. Структура инвесторов на рынке казначейских облигаций Китая в обращении[167], % от общего объема
Таблица В. 2. Структура инвесторов на рынке казначейских облигаций Китая[168], в % от общего объема в обращении
| Коммерческие банки | Специальные участники | Страховые компании | Прочие | |
| дек.02 | 67.84% | 7.06% | 2.74% | 22.37% |
| июн.03 | 66.16% | 6.45% | 2.78% | 24.61% |
| дек.03 | 59.56% | 14.32% | 2.35% | 23.77% |
| июн.04 | 58.81% | 13.64% | 2.84% | 24.72% |
| дек.04 | 57.05% | 12.31% | 4.83% | 25.81% |
| июн.05 | 58.47% | 12.14% | 6.46% | 22.93% |
| дек.05 | 61.45% | 10.92% | 6.42% | 21.22% |
| июн.06 | 63.34% | 10.90% | 6.33% | 19.43% |
| дек.06 | 64.73% | 10.65% | 5.84% | 18.77% |
| июн.07 | 68.57% | 9.72% | 6.10% | 15.61% |
| дек.07 | 49.24% | 35.37% | 4.87% | 10.52% |
| июн.08 | 49.91% | 34.70% | 5.00% | 10.40% |
| дек.08 | 50.28% | 33.89% | 5.44% | 10.40% |
| июн.09 | 54.77% | 31.72% | 4.92% | 8.59% |
| дек.09 | 57.64% | 29.48% | 5.26% | 7.62% |
| июн.10 | 59.38% | 28.26% | 5.71% | 6.66% |
| дек.10 | 61.36% | 26.11% | 6.11% | 6.43% |
| июн.11 | 63.13% | 24.90% | 5.42% | 6.55% |
| дек.11 | 64.67% | 24.00% | 4.95% | 6.38% |
| июн.12 | 66.55% | 23.23% | 4.81% | 5.41% |
| дек.12 | 67.66% | 22.06% | 4.37% | 5.91% |
Очевидно, что коммерческие банки, специальные участники рынка и страховые компании владеют подавляющим большинством казначейских облигаций - с 2008 года более 90% объема в обращении находится во владении этих категорий инвесторов. Из них крупнейшими инвесторами на рынке казначейских облигаций в Китае на протяжении последних 10 лет являлись коммерческие банки. Они могут торговать долговыми инструментами только на межбанковском рынке и за период с 2002 по 2012 г. держали от 49% до 68% казначейских облигаций в обращении, причем постепенно активность их участия на межбанковском рынке ГЦБ только возрастает. В качестве одного из объяснений активного участия кредитных организаций на рынке ГЦБ в Китае может служить весьма высокая доля внутренних сбережений домохозяйств, которая преимущественно трансформируется в банковские депозиты. Кроме этого растущий спрос институциональных инвесторов на торгуемые казначейские облигации обусловлен также мотивами по управлению ликвидностью.
Доля участия на рынке специальных участников (в том числе трех особых государственных банков) существенно увеличилась во второй половине 2007 года (с 10% до 35%), далее постепенно снижаясь до уровня 23%, что связано с отмеченной ранее эмиссией «специальных» казначейских облигаций на 1,5 трлн. юаней, выкупленной НБК. Казначейские облигации во владении Народного банка Китая выходят непосредственно на рынок только при необходимости проведения банков операций на открытом рынке, что фактически фиксирует их на балансе и выводит из реального обращения.
Примерно на одном уровне около 5% колеблется доля страховых компаний как ключевых институциональных инвесторов, которые, тем не менее, играют существенно менее значимую роль на рынке государственного долга по сравнению с развитыми странами.
Также следует отметить постепенное снижение объема облигаций, находящегося в обращении на фондовых биржах в Шанхае и Шенчжене, доля которого в общем объеме по итогам 2012 года составила всего 2,5%, сократившись более чем в 6 раз относительно 2002 года (Рис. 4).
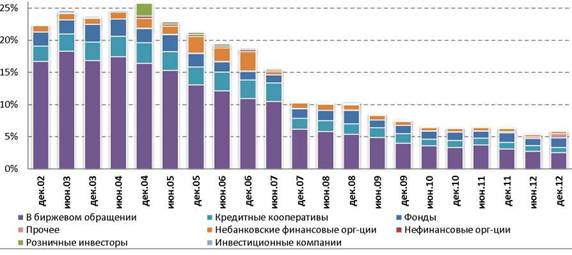
Рис. В. 4. Структура прочих инвесторов на рынке казначейских облигаций Китая[169], в % от общего объема в обращении
Очевидно, что роста степени диверсификации инвесторов на рынке ГЦБ в Китае практически не происходит: доля агрегированной нами категории «прочих» инвесторов уменьшается, и вместе с ней сокращаются объемы казначейских облигаций, принадлежащих всем подкатегориям инвесторов: взаимным фондам, небанковским финансовых организациям, инвестиционным компаниям и т.д.
Говоря о квалифицированных иностранных институциональных инвесторах (QFII), то их присутствие на рынке ГЦБ Китая сильно ограничено. Нерезиденты получили доступ к биржевому рынку только в 2003 году, при этом к каждому иностранному институциональному инвестору, желающему инвестировать в китайские ценные бумаги, номинированные в национальной валюте, предъявляется ряд требований Комиссии по ценным бумагам, которым он должен удовлетворять: финансовая устойчивость, объем активов и т.д. Инвесторы - нерезиденты должны открыть специальный счет в юанях, на котором они обязаны проводить операции в рамках определенной квоты (от 50 млн. долл. США до 800 млн. долл.), устанавливаемой Государственной Администрацией Валютной торговли (SAFE). Возможность устанавливать ограничения на квоту инвестиций дает правительству возможность управлять структурой инвестиций на внутреннем рынке со стороны QFII. Но при всех ограничениях количество QFII на финансовом рынке Китая увеличивается: с 2006 по 2012 год количество одобренных QFII увеличилось с 34 до 207[170]при росте суммарной установленной квоты с 5,6 млрд. долл. до 37,4 млрд. долл., что, тем не менее, является низким уровнем относительно объема казначейских облигаций (около 1,1 трлн. долл. в конце 2012 года).
Еще по теме Приложение В:
- Приложения Приложение 1 Нормативно-правовые акты, регламентирующие инвестиционную деятельность на территории Калининградской области
- Приложения Приложение 1 Налоговые последствия управления задолженностью
- Приложения Приложение 1 Теоретические основы
- Приложения Приложение 1 Гражданский кодекс Российской Федерации (часть вторая) Глава 34. Аренда § 6. Финансовая аренда (лизинг)
- Приложения
- Приложения
- Приложения
- Приложения
- Приложения
- Приложения
- Приложения
- Приложения